Allegro w 2026 r. Analiza akcji, rekordowych wyników i strategii bez dywidendy


W skrócie:
Allegro w 2026 r. przeżywa prawdziwy renesans fundamentalny. Po publikacji raportu za I półrocze oraz oficjalnym podniesieniu całorocznych prognoz przez zarząd, kurs akcji otarł się o psychologiczną barierę 50 zł. Ci, którzy od miesięcy stawiali na negację spadkowego układu RGR mogą być więc zadowoleni. W dzisiejszym artykule oraz powiązanym materiale wideo szczegółowo analizujemy sytuację techniczną, twarde dane finansowe, agresywny buyback oraz strategiczne szanse i zagrożenia stojące przed grupą.
🔥 TL;DR (Podsumowanie kluczowych faktów)
- Rekordowe wyniki operacyjne: Skorygowana EBITDA grupy za II kwartał 2026 r. po raz pierwszy w historii przekroczyła próg 1 mld zł, rosnąc o 11,5% r/r.
- Wyższe progozy na 2026 rok: Zarząd podniósł oczekiwania wzrostu całorocznego GMV w Polsce do 11-13% oraz EBITDA do 11-14%. Segment zagraniczny notuje trzycyfrowe dynamiki.
- Techniczne przegrzanie: Kurs akcji poprawił kilkuletnie maksima na poziomie około 39,7 zł, jednak miesięczny wskaźnik RSI osiągnął historyczny poziom wykupienia, co sygnalizuje ryzyko lokalnej korekty. Sytuację komplikuje pojawienie się w rejestrze KNF dużego gracza instytucjonalnego z pozycją short na poziomie 0,93% netto.
- Strategia bez dywidendy: Spółka od debiutu nie płaci dywidendy. Ponad 97% budżetu o wartości 800 mln zł przeznaczonego na skup akcji własnych (buyback) zostało już zrealizowane po średniej cenie 44,63 zł.
- Cła paraliżują konkurencję: Wprowadzenie lipcowych opłat celnych na paczki spoza UE drastycznie schłodziło dynamikę chińskich platform (Temu, AliExpress) w Polsce, co stało się bezpośrednim paliwem dla Allegro.
📋 Spis treści:
- Video: Allegro w 2026 r.
- Podstawowe informacje o spółce Allegro (ALE)
- Analiza techniczna: Wykres miesięczny i dzienny
- Wyniki finansowe za II kwartał i zaktualizowane prognozy na 2026 r.
- Co myślą biura maklerskie? Rekomendacje krajowe i zagraniczne
- Strategia SWOT: Cele, szanse i zagrożenia dla e-commerce
- Polityka kapitałowa: Dlaczego buyback wygrywa z dywidendą?
- Podsumowanie i dyskusja z widzami
- Często zadawane pytania (FAQ)
📺 Wersja wideo: Analiza Allegro na YouTube
Dziś prezentuję pełną wersję tekstowo-obrazkową. Ale to nie wszystko. Na moim kanale udostępniam także materiał wideo na temat tego waloru.
Uwaga: Wideo-analiza długoterminowa Allegro w 2026 r. dostępna na moim kanale od 20 września od godz. 15:00

💡 Prośba od autora: Jeśli spodobał Ci się ten materiał, wejdź bezpośrednio na mój Kanał YT i zostaw łapkę w górę. Pomoże to wypromować wideo w algorytmach YouTube, aby dotarło do innych zaangażowanych inwestorów. Dla Ciebie to jedno kliknięcie, dla mnie – jedyne i najlepsze podziękowanie za godziny pracy nad tymi wyliczeniami.
Zapraszam Cię również do wzięcia udziału w szybkim badaniu sentymentu na zakładce „Społeczność” mojego kanału. Sprawdźmy, jak oceniacie szanse na ruch kursu!
🔍 Podstawowe informacje o spółce Allegro (ALE)
Warto na początek podać kilka podstawowych faktów o omawianym dziś podmiocie, który stanowi jeden z głównych filarów indeksu największych spółek na warszawskim parkiecie.
- Nazwa giełdowa: Allegro.eu S.A.
- Symbol (Ticker): ALE1
- Pierwsze notowania: Październik 2020 r.
- Główny rynek: Indeks WIG20/WIG20TR
- Profil działalności: Operator wiodącej platformy handlowej online w Polsce (Allegro.pl) przyciągający ok. 20 mln użytkowników miesięcznie. Portfolio uzupełnia porównywarka Ceneo.pl oraz serwis eBilet (sprzedaż biletów na wydarzenia kulturalne, rozrywkowe i sportowe). Grupa dynamicznie rozwija ekosystem usług logistycznych (Allegro Smart!, Allegro Fulfillment) oraz własną sieć automatów paczkowych Allegro One Box.
Dostępne instrumenty dla inwestorów na GPW:
- Akcje
- Kontrakty terminowe na akcje (FALE)
- Produkty strukturyzowane
- Inne instrumenty pochodne (w zależności od oferty wybranego biura maklerskiego)
📈 Analiza techniczna: Wykres miesięczny i dzienny
Omówimy temat wykresu cenowego akcji Allegro z dwóch kluczowych ujęć czasowych: długo- i krótkoterminowego.
1. Wykres miesięczny (Ujęcie długoterminowe)
Na Blogu MB-IG w analizie z końca maja zastanawialiśmy się nad ostatecznym postawieniem kropki nad „i” pod negację szerokiego układu RGR (Głowy z Ramionami) zapowiadającego spadki. Pozytywny scenariusz stał się faktem.
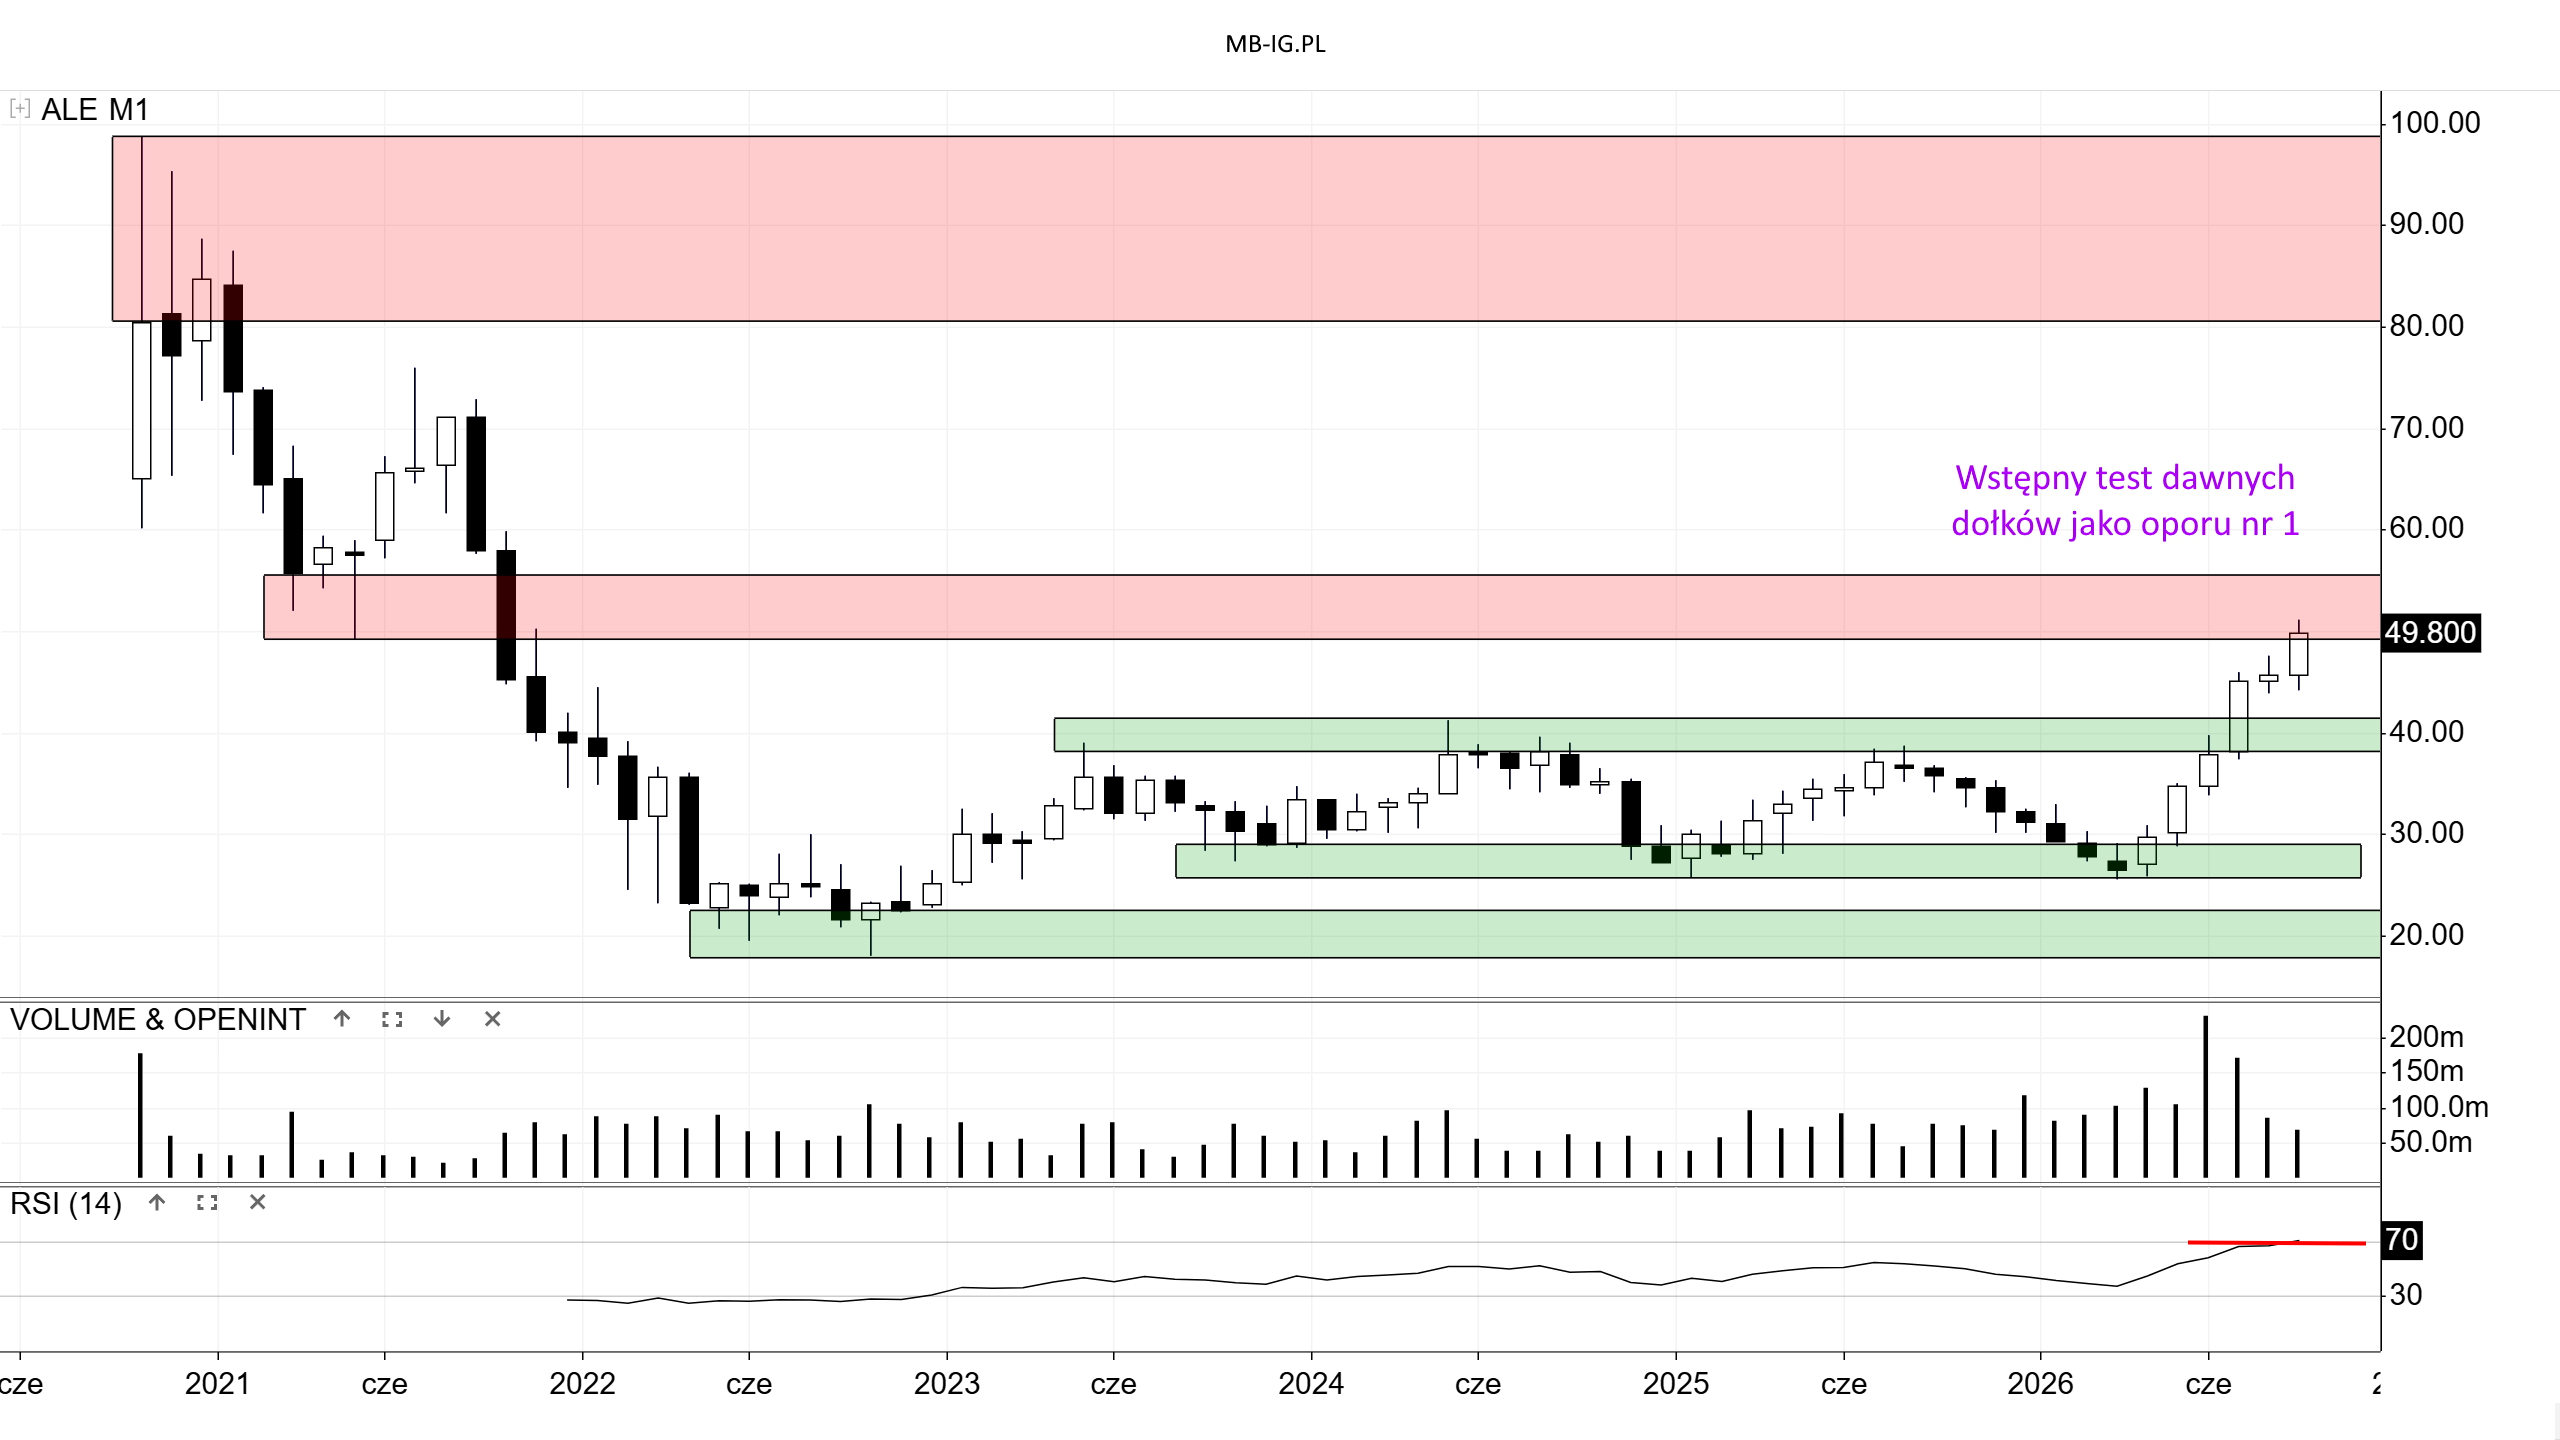
Poza przejściową korektą w sierpniu, siła popytu w kolejnych miesiącach po publikacji kluczowych raportów operacyjnych była na tyle spora, że kurs:
- Poprawił kilkuletnie górki w rejonie +/- 39,7 zł, które z punktu widzenia klasycznej analizy technicznej stały się teraz kluczowym wsparciem numer jeden.
- Zaatakował już szeroki, potencjalny opór w okolicach +/- 52,7 zł, wyznaczony przez historyczne dołki z pierwszej połowy 2021 roku.
Ciekawe, czy tak silna dynamika z ostatnich 6 miesięcy będzie utrzymana? Należy zauważyć, że pierwszy raz w historii notowań spółki na GPW miesięczny wskaźnik RSI dotarł do poziomu ewidentnego przegrzania (wykupienia rynkowego). Techniczna, schładzająca korekta przed ostatecznym i trwałym rozbiciem wspomnianego wyżej oporu wcale nie zaszkodziłaby Bykom.
Niedźwiedzie na pewno będą próbowały wykorzystać to wykupienie oraz strefę oporu do wyprowadzenia najsilniejszego od roku kontrataku. Wolumeny obrotu w ostatnich tygodniach nie są już tak spektakularne, choć wrzesień jeszcze trwa – być może uda się przekroczyć barierę 100 mln akcji handlowanych w skali miesiąca.
2. Wykres dzienny (Ujęcie krótkoterminowe)
Jeśli na interwale dziennym od trzeciej dekady lipca strona podażowa miała technologiczną okazję do uformowania małej, lokalnej formacji RGR, to ostatecznie nie potwierdziła ona swojej przewagi na wykresie.
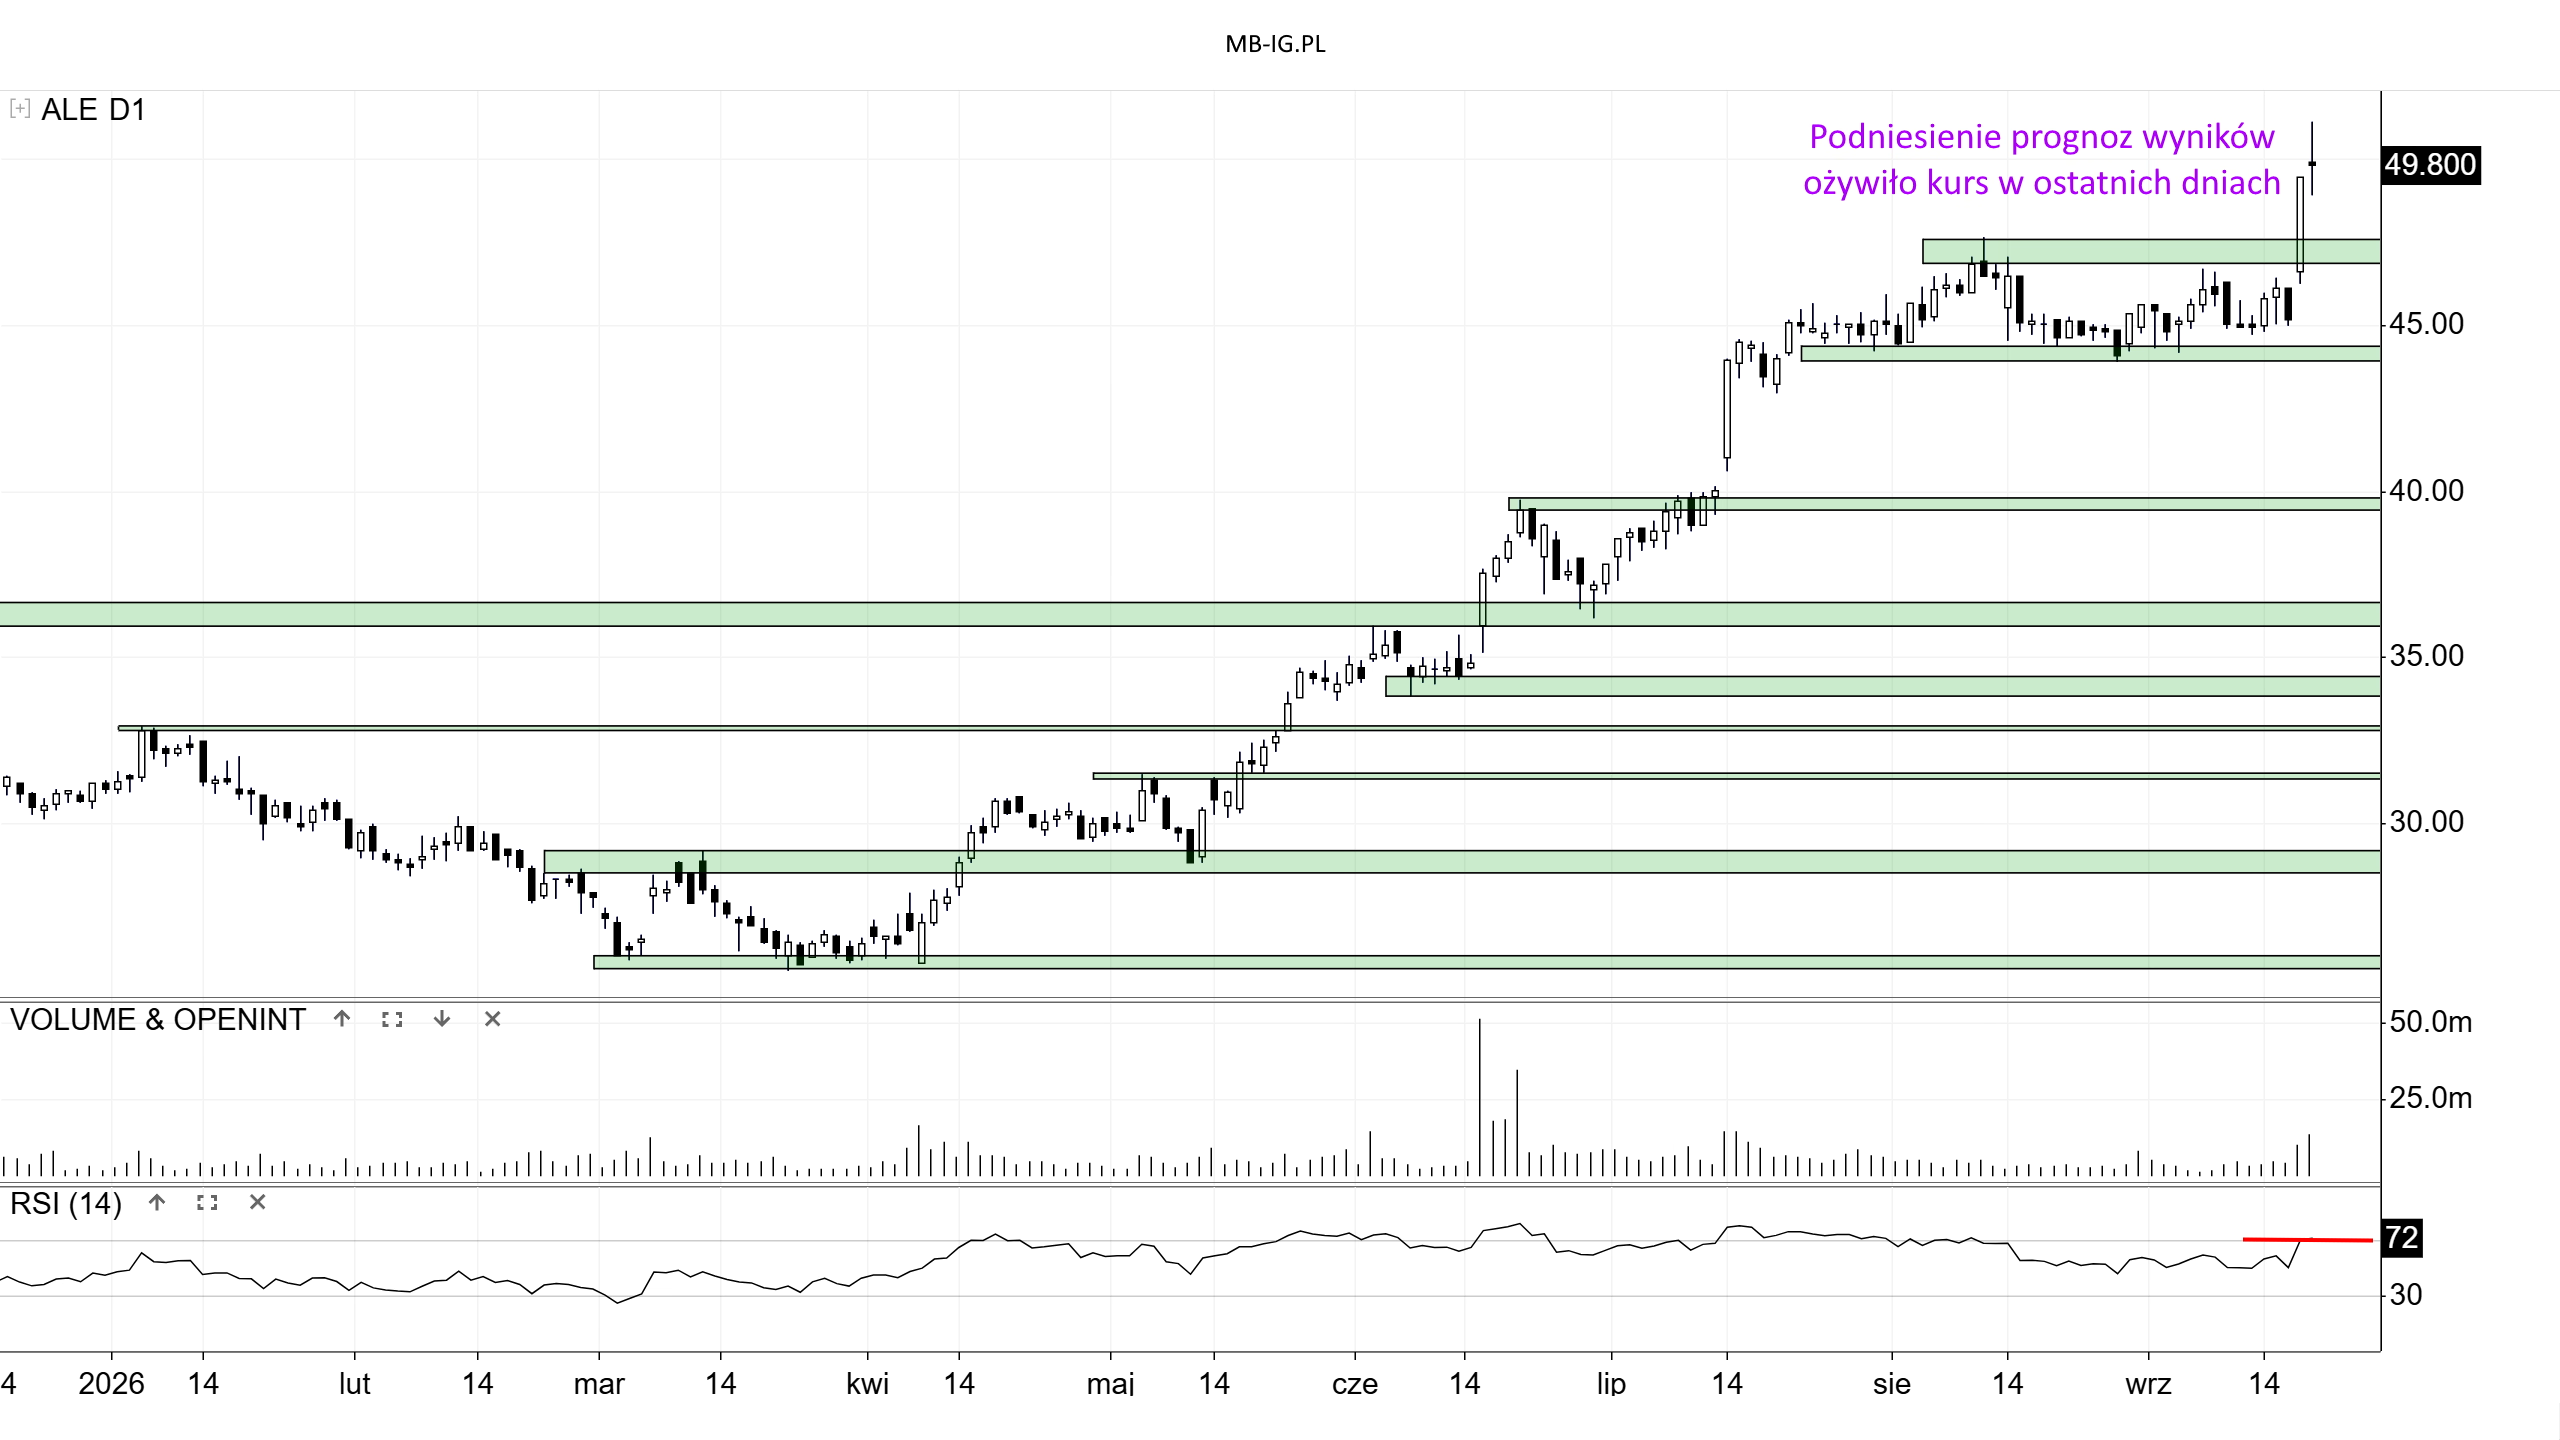
Choć w zanegowaniu spadków zapewne pomogły opublikowane wyniki finansowe i oficjalna podwyżka prognoz, widać wyraźnie, że Niedźwiedzie zyskują kontrolę nad kursem maksymalnie na kilka dni. Wszystkie cofnięcia mają charakter płaski i nijaki. Wynikają one głównie z mocno przegrzanego dziennego wskaźnika RSI. Po krótkiej konsolidacji wskaźnik się wychładza, a kurs zyskuje techniczną przestrzeń do kontynuacji ruchu w górę.
Z uwagi na szeroki charakter oporu z interwału miesięcznego, precyzyjne wyznaczenie punktu zwrotnego na wykresie dziennym jest utrudnione. Zobaczymy, czy samo oscylowanie RSI w górnych granicach wywoła korektę – na ten moment nawet kilkutygodniowy ruch spadkowy byłby na tym walorze nie lada wydarzeniem.
3. Kontra Niedźwiedzi: Zagraniczny fundusz gra na spadki Allegro!
Choć na rynku dominuje euforia, nie wszyscy wierzą w niekończący się rajd giełdowego giganta. Dokładnie 18 września 2026 r. w oficjalnym dokumencie, jakim jest Rejestr Krótkiej Sprzedaży KNF, pojawił się bardzo ciekawy i świeży wpis2.
Globalny fundusz hedgingowy Qube Research & Technologies Limited ujawnił krótką pozycję netto na akcjach Allegro o wielkości aż 0,93% wyemitowanego kapitału spółki. Oznacza to, że zagraniczny kapitał postawił miliony złotych na scenariusz spadkowy, grając pod pęknięcie lokalnego balonu cenowego w okolicach 50 zł.
Co to oznacza dla inwestorów indywidualnych?
- Gra pod techniczną korektę: Szortujący widzą to samo, co my – skrajnie przegrzany wskaźnik RSI na interwale miesięcznym i idealny moment do sprowokowania cofnięcia kursu.
- Ryzyko tzw. Short Squeeze (Wyciskania szortów): Fundusz podjął ogromne ryzyko. Jeśli Allegro utrzyma doskonałą dynamikę operacyjną w III kwartale, a realizowany przez spółkę buyback wyssie z rynku resztki wolnego flirtu, Qube Research może wpaść w pułapkę. Konieczność panicznego odkupywania akcji w celu zamknięcia stratnej pozycji short może paradoksalnie stać się… paliwem rakietowym do dalszych, gwałtownych wzrostów dla Byków.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe za II kwartał, wskaźniki i zaktualizowane prognozy na 2026 r.
Agencja PAP Biznes nie opublikowała standardowej tabeli z konsensusem analityków przed wrześniowym raportem. Powód był prosty: Allegro już 13 lipca 2026 r. podało dokładne, wstępne szacunki finansowe za II kwartał. Kiedy spółka sama odkrywa karty z tak dużym wyprzedzeniem, zbieranie rynkowych prognoz tuż przed finalną publikacją staje się bezprzedmiotowe.
Zamiast tradycyjnego porównania z oczekiwaniami analityków, inwestorzy odnieśli twarde dane z poniższej tabeli bezpośrednio do oficjalnych, całorocznych planów finansowych grupy.3
Wyniki Allegro za II kwartał 2026 r. (Tabela 1)
| Wskaźnik finansowy | Wynik za 2Q 2026 r. | Dynamika r/r | Kontekst rynkowy |
|---|---|---|---|
| Skorygowana EBITDA grupy | 1030,0 mln zł | 11,50% | Historyczny rekord. Po raz pierwszy w historii Allegro przekroczyło próg 1 mld zł EBITDA w pojedynczym kwartale. |
| Przychody grupy | 3339,0 mln zł | 16,10% | Wynik napędzany świetną monetyzacją w Polsce oraz rosnącymi przychodami z usług reklamowych. |
| Zysk netto | 531,9 mln zł | silny wzrost | Czysty zarobek z działalności kontynuowanej. |
| Wzrost GMV (Grupa) | 19570,0 mln zł | 14,40% | Przyspieszenie dynamiki w porównaniu do +12,8% w I kwartale. |
| Wzrost GMV (Zagranica) | – | 82,40% | Potężne przyspieszenie w Czechach, Słowacji i na Węgrzech (w I kwartale było to +46%). |
Tabela 1: Kluczowe raportowane dane finansowe Grupy Allegro za II kwartał 2026 roku wraz z dynamiką r/r.
Uwaga metodologiczna: Wzrost GMV (Gross Merchandise Value growth) to wskaźnik obrazujący wzrost całkowitej wartości towarów sprzedanych za pośrednictwem platformy (wartość koszyków klientów), co stanowi kluczowy wyznacznik skali biznesu e-commerce.
Zaktualizowane prognozy roczne na cały 2026 r. (Tabela 2)
Znakomity operacyjnie drugi kwartał oraz bardzo mocne wejście w kolejny okres zmusiły zarząd do oficjalnego podniesienia poprzeczki na cały rok obrotowy.
Zaktualizowane prognozy dla Allegro w 2026 r.
| Wskaźnik finansowy | Stare prognozy (Maj 2026) | Nowe prognozy (Wrzesień 2026) | Szacowana wartość kwotowa |
|---|---|---|---|
| Wzrost GMV całej Grupy | 10-12% | 13-15% | 78,3 – 79,9 mld zł |
| Wzrost przychodów Grupy | 12-15% | 14-16% | 13,4 – 13,6 mld zł |
| Skorygowana EBITDA Grupy | 9-13% | 13-17% | 3,9 – 4,1 mld zł |
| Wzrost GMV w Polsce | 9-11% | 11-13% | Główny motor napędowy |
| Skorygowana EBITDA w Polsce | 7-10% | 11-14% | Wzrost rentowności na dojrzałym rynku |
| Wzrost GMV za granicą | 40-45% | 65-75% | Wzrost o ok. 2 mld zł wyższy niż w 2025 r. |
| Planowane inwestycje (CAPEX) | – | 1,04 – 1,15 mld zł | W tym 1,0-1,1 mld zł przeznaczone na rynek polski |
Tabela 2: Oficjalne podwyższenie całorocznych prognoz finansowych Grupy Allegro na 2026 rok (porównanie maj vs wrzesień).
Jedynym elementem, który uległ pogorszeniu w zrewidowanych prognozach, jest szacowana całoroczna strata skorygowanej EBITDA w segmencie międzynarodowym (wzrosła z przedziału 450–480 mln zł do 470–490 mln zł). Wynika to wprost z logiki biznesowej – trzycyfrowy, potężny skok sprzedaży na nowych rynkach (Czechy, Słowacja, Węgry) wymaga chwilowo znacznie większych nakładów na logistykę kurierską oraz marketing. Mimo to zarząd podtrzymuje kluczowy cel: segment zagraniczny ma osiągnąć trwały próg rentowności w 2029 roku.
Podstawowe wskaźniki rynkowe (C/Z, Forward P/E, C/WK)
Po gwałtownym rajdzie notowań w kierunku 50 zł, wycena fundamentalna Allegro uległa mocnemu przewartościowaniu. Spółka przestaje być jednak wyceniana wyłącznie na bazie „przyszłych obietnic”, a zyskuje silną poduszkę w realnych zyskach netto.
- C/Z (Cena do Zysku): 29,39 – Wskaźnik odzwierciedla zyski z ostatnich 12 raportowanych miesięcy (LTM). Choć dla standardowej spółki przemysłowej czy budowlanej to poziom wysoki, dla lidera technologicznego sektora e-commerce wykazującego dwucyfrowe dynamiki wzrostu zysków wartość ta jest w pełni akceptowalna (historyczna mediana wyceny dla Allegro przekraczała 34x).
- Forward P/E: +/- 23,8 – Wskaźnik wybiegający w przyszłość, skalkulowany na bazie podniesionych prognoz zysków na koniec 2026 roku. Fakt, że wskaźnik Forward P/E jest niższy od bieżącego C/Z, to bardzo silny sygnał fundamentalny. Oznacza to, że spółka dynamicznie „dorasta” generowanymi zyskami do swojej bieżącej, wysokiej ceny rynkowej na giełdzie.
- C/WK (Cena do Wartości Księgowej): 4,51 – Pokazuje, że rynek wycenia majątek netto Allegro 4,5-krotnie wyżej, niż wynosi jego wartość czysto bilansowa. W sektorze platform typu Marketplace wysokie C/WK jest rynkową normą, ponieważ kluczowe aktywa decydujące o przewadze (zaawansowane algorytmy AI, unikalna baza klientów, marka) nie są w pełni ujęte w tradycyjnym bilansie księgowym.
Porównanie z sektorem i wnioski dla inwestora:
- Wysoka rentowność kapitału: Mimo wysokiego wskaźnika C/WK, spółka legitymuje się bardzo silnym wskaźnikiem ROE (zwrot z kapitału własnego) na poziomie 16,37%. Oznacza to, że Allegro niezwykle efektywnie obraca powierzonymi przez akcjonariuszy pieniędzmi.
- Bezpieczny poziom zadłużenia: Wskaźnik Dług netto / EBITDA wynosi zaledwie 0,7, co daje Allegro ogromny komfort finansowy. Firma nie jest obciążona drogimi kredytami, dzięki czemu może bez przeszkód finansować ekspansję zagraniczną z własnych środków oraz prowadzić skup akcji.
🎯 Co myślą biura maklerskie? Rekomendacje krajowe i zagraniczne
W obecnym sezonie na GPW bardzo dużo się działo. Z uwagi na niedawną, dynamiczną publikację raportu oraz nagłe podniesienie całorocznych prognoz przez zarząd, krajowe domy maklerskie potrzebują chwilę czasu na pełne zrewidowanie swoich modeli wyceny i wydanie nowych rekomendacji.
Jak podaje Puls Biznesu, globalni analitycy z instytucji takich jak Barclays, UBS oraz Goldman Sachs natychmiast podnieśli swoje oficjalne ceny docelowe dla akcji Allegro po tym, jak spółka pokazała rewelacyjne dane za II kwartał i podbiła prognozy4.
Aktualne zestawienie rekomendacji dla Allegro (Tabela 3)
| Instytucja | Rekomendacja | Nowa cena docelowa | Poprzednia wycena |
|---|---|---|---|
| Barclays | Przeważaj (podwyższenie z „Neutralnie”) | 61,00 | 35,00 |
| UBS | Kupuj (podtrzymana) | 58,00 | 53,00 |
| Goldman Sachs | Neutralnie (podtrzymana) | 50,00 | 47,00 |
| Trigon | Kupuj (podtrzymana) | 75,00 | 43,00 |
Tabela 3: Zestawienie wybranych cen docelowych i rekomendacji dla Allegro (ALE) po aktualizacji modeli wyceny w 2026 r.
Wiemy Trigon DM zdążył już podnieść docelową cenę z grudniowego reko 43 zł na 75 zł.
Co wpływa na optymizm analityków?
- Przyspieszenie wzrostu na rynkach zagranicznych: W pierwszych tygodniach trzeciego kwartalu 2026 r. wzrost wartości GMV w segmencie międzynarodowym (Czechy, Słowacja, Węgry) przyspieszył do spektakularnego poziomu ok. 100% r/r.
- Słabnąca presja ze strony azjatyckiej konkurencji: Po rewolucyjnym wprowadzeniu nowych unijnych opłat celnych w lipcu, polscy konsumenci wykazują drastycznie mniejsze zainteresowanie tanimi, chińskimi platformami zakupowymi (Temu, AliExpress), co bezpośrednio przekierowało strumień gotówki z powrotem na Allegro.
- Skup akcji własnych (Buyback): Konsekwentna realizacja potężnego programu skupu akcji własnych o budżecie do 800 mln zł tworzy naturalny, instytucjonalny popyt na giełdzie i stabilizuje notowania spółki.
⚡ Strategia SWOT: Cele, szanse i zagrożenia dla e-commerce
Główne Cele Strategiczne (krótko- i długoterminowe):
- Rentowność rynków zagranicznych (do 2029 r.): Pełne osiągnięcie progu rentowności (break-even) przez platformy w Czechach, Słowacji i na Węgrzech.
- Rozwój sieci maszyn paczkowych: Przekroczenie poziomu 12 000 własnych automatów Allegro One Box do końca 2026 roku.
- Ekspansja asortymentowa (Chiny i żywność): Wykorzystanie nowo utworzonej spółki w Chinach do bezpośredniego łączenia polskich sprzedawców z producentami z Azji oraz wejście w segmenty e-grocery (żywność).
- Cele zrównoważonego rozwoju (do 2030 r.): Osiągnięcie aż 7 mld zł GMV ze sprzedaży produktów używanych i odnowionych (Recommerce) w ramach nowej strategii ESG.
Kluczowe szanse i zagrożenia dla spółki przedstawiłem w poniższej, przejrzystej tabeli:
Tabela 2: Podstawowe szanse i zagrożenia – Analiza SWOT (Tabela 4)
| Szanse | Zagrożenia |
|---|---|
| Efekt unijnego cła na tanie produkty z Chin: Wprowadzenie dodatkowych opłat celnych na paczki spoza UE uderzyło w konkurencyjność chińskich platform (Temu, AliExpress), przenosząc ruch konsumencki z powrotem na Allegro. | Koszty „ostatniej mili” za granicą: Międzynarodowy wzrost sprzedaży (aż o ~100% r/r na początku III kwartału) generuje ogromną stratę operacyjną w tym segmencie, wynikającą z konieczności dopłacania do marketingu i logistyki na nowych rynkach. |
| Potencjał negocjacyjny z kurierami: Allegro negocjuje nową, wieloletnią umowę z InPostem do 2031 roku. Ogromna skala operacji pozwala Allegro dyktować warunki cenowe, co doprowadzi do obniżenia jednostkowego kosztu dostaw i skokowego wzrostu marż. | Niestabilność wydatków konsumenckich: Czwarty kwartał (sezon świąteczny) jest kluczowy dla wyników giełdowych, jednak zarząd podkreśla ryzyko związane z nieprzewidywalnością wydatków dyskrecjonalnych (niebędących produktami pierwszej potrzeby) oraz presją inflacyjną. |
| Monetyzacja technologii AI: Narzędzia sztucznej inteligencji optymalizują procesy wyszukiwania dla ponad 20 mln użytkowników i obniżają koszty wewnętrzne spółki, stając się dźwignią operacyjną. | Ryzyko regulacyjne i spory prawne: Allegro znajduje się pod stałą obserwacją Urzędu Ochrony Konkurencji i Konsumentów (UOKiK) i mierzy się z zarzutami o faworyzowanie własnego sklepu (Oficjalny Sklep Allegro) kosztem niezależnych sprzedawców. |
| Ekspansja Allegro Pay: Usługi płatnicze i kredytowe (BNPL) rosną w tempie 35% r/r i mogą zostać wdrożone jako kluczowy motor napędowy sprzedaży również na rynkach międzynarodowych. | Ryzyko uzależnienia od zewnętrznej logistyki: Choć sieć One Box rośnie, Allegro nadal opiera się w głównej mierze na infrastrukturze konkurentów, co w przypadku fiaska rozmów z InPostem stanowiłoby krytyczne zagrożenie dla ciągłości dostaw Smart! |
Tabela 4: Macierz analizy strategicznej SWOT dla Grupy Allegro w 2026 roku..
💰 Polityka kapitałowa: Dlaczego buyback wygrywa z dywidendą?
Spółka Allegro nie wypłaciła ani jednej złotówki dywidendy od samego początku swoich notowań na GPW w 2020 roku. Zarząd w oficjalnych komunikatach konsekwentnie powtarza inwestorom tę samą mantrę: nadrzędnym priorytetem finansowym grupy pozostaje permanentne reinwestowanie wypracowanych zysków w organiczny rozwój (ze szczególnym uwzględnieniem logistyki oraz ekspansji zagranicznej) oraz delewarowanie, czyli sukcesywna spłata zadłużenia historycznego.
Zamiast dzielenia się gotówką w tradycyjny, powszechny sposób, Allegro postawiło na agresywną, alternatywną politykę skupu akcji własnych (buyback). Dla długoterminowych akcjonariuszy jest to forma transferu kapitału, która niesie za sobą potężne korzyści podatkowe (brak natychmiastowego poboru 19% podatku Belki, jak ma to miejsce przy klasycznej dywidendzie).
1. Ostatnie działania: Skup akcji „pod korek”
Ostatnie miesiące przyniosły bezprecedensowe zaangażowanie kapitałowe spółki na tym polu. Program skupu akcji własnych o łącznym, gigantycznym budżecie do 800 mln zł wszedł w fazę finalną5. Do połowy września 2026 roku Allegro zrealizowało już ok. 97% tego limitu finansowego, ściągając akcje bezpośrednio z parkietu po średniej cenie zakupu wynoszącej 44,63 zł.
Biorąc pod uwagę fakt, że obecny kurs giełdowy po publikacji raportu wystrzelił w okolice 50 zł, decyzja o tak agresywnym skupowaniu papierów po niższych cenach okazała się z perspektywy spółki genialnym ruchem pod kątem tzw. timingu rynkowego. Warto jednak pamiętać o jednym minusie tego programu – skupione akcje są przeznaczone na pokrycie programów motywacyjnych dla kluczowych menedżerów grupy (PIL), co oznacza, że z czasem wrócą one do obrotu giełdowego i nie dojdzie do ich trwałego umorzenia.
2. Czy jest szansa na zmianę polityki?
Analitycy prognozują, że przy obecnym tempie generowania gotówki (przypomnijmy: rekordowe ponad 1 mld zł skorygowanej EBITDA w samym II kwartale) oraz bardzo niskim zadłużeniu (Dług netto/EBITDA na poziomie zaledwie 0,7x), Allegro już w 2027 roku stanie przed dylematem, co zrobić z nadmiarem gotówki.
Gdy skończy się obecny program skupu, zarząd będzie musiał zdecydować: albo ogłosi kolejny, jeszcze większy buyback, albo ulegnie presji funduszy i zapowie pierwszą historyczną dywidendę na lata 2027–2028.
📌 SPRAWDŹ RÓWNIEŻ: Spółki z WIG20 bez dywidendy w 2026 r.
📝 Podsumowanie
Inwestycje giełdowe w akcje Allegro w 2026 r. to bez wątpienia fascynujący pokaz tego, jak realna poprawa wyników biznesowych potrafi odwrócić rynkowe trendy. Spółka udowodniła, że potrafi generować potężną gotówkę w Polsce i skutecznie gasić presję ze strony chińskiej konkurencji.
Kluczowym pytaniem na kolejne kwartały pozostaje tempo redukcji strat na rynkach międzynarodowych oraz to czy spółka dowiezie prognozowane wyniki do końca.
Zobaczymy również jak spisze się opór długoterminowy nr 1 i czy krótka sprzedaż akcji na tym walorze przez 1 instytucję ma realne uzasadnienie.
💬 Twoja kolej – Podyskutujmy w komentarzach!
Jestem ciekaw Twojej opinii o Allegro. Ale też – jeśli masz pytania, to zostaw swój komentarz poniżej! Chętnie podyskutuję z Tobą na temat tego waloru.
📬 Dołącz do Strefy Blogowicza!
Chcesz trzymać rękę na pulsie GPW i uczyć się giełdowego rzemiosła bez spamu?
❓ Często zadawane pytania (FAQ) – Allegro w 2026 r.
Przypisy:
- Karta spółki Allegro (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- Rejestr krótkiej sprzedaży Komisji Nadzoru Finansowego (2026). Rss.knf.gov.pl [online] ↩︎
- Dotychczasowe wyniki Allegro w trzecim kwartale powyżej oczekiwań spółki – prezes. Biznes.pap.pl, 17.09.26 ↩︎
- Analitycy coraz wyżej cenią akcje Allegro. Pb.pl, 18.09.26 ↩︎
- Allegro.eu ogłasza przyjęcie programu skupu akcji własnych. About.allegro.eu, 25.06.26 ↩︎