Wirtualna Polska w 2026 r. Analiza akcji, wyników finansowych i strategii WP


W skrócie:
Jak spisuje się Wirtualna Polska w 2026 r.? Czy akcje po głębokiej przecenie to okazja inwestycyjna, czy pułapka? Rok 2026 przynosi potężne zawirowania w wynikach finansowych tej popularnej spółki z indeksu mWIG40. Z jednej strony inwestorzy zobaczyli drastyczny spadek zysku operacyjnego, z drugiej – gigantyczny wystrzał zysku netto spowodowany podatkowym bonusem. W tej analizie szczegółowo badamy kondycję biznesu Grupy, analizujemy długoterminowy wykres miesięczny pod kątem ewentualnej formacji oRGR oraz sprawdzamy najnowszą strategię kosztową i politykę dywidendową zarządu.
🔥 TL;DR (Podsumowanie kluczowych faktów)
- Potężny rozjazd z konsensusem: Zysk operacyjny (EBIT) za II kwartał 2026 r. okazał się o 72,7% niższy od oczekiwań PAP, podczas gdy zysk netto j.d. przebił prognozy o 81,3% dzięki zwrotowi podatku CIT (ulga IP Box).
- Techniczny układ oRGR: Na wykresie miesięcznym opór nr 1 przy +/- 66 zł daje się od sierpnia we znaki. Podaż rozpoczęła kontrę. Korekcyjny charakter cofnięcia będzie sprzyjać budowie tzw. oRGR.
- Zmiana strategii: Zarząd oficjalnie zapowiedział przejście z fazy agresywnych inwestycji technologicznych (AI, WP ADS) do etapu ostrej kontroli kosztów w latach 2026–2027.
- Wypłata dywidendy: Spółka podtrzymuje stabilną politykę dywidendową. W lipcu 2026 roku wypłaciła akcjonariuszom 1,30 zł na akcję.
📋 Spis treści:
- Prezentacja spółki Wirtualna Polska Holding S.A.
- Wykres długoterminowy: Szansa na formację oRGR na interwale miesięcznym
- Wyniki za II kwartał 2026 vs. konsensus PAP (Podatkowy bonus)
- Strategia rozwoju, cele, szanse i zagrożenia (Analiza SWOT)
- Rekomendacje analityków i wyceny giełdowe
- Dywidendy Wirtualnej Polski – Historia i polityka wypłat
- Podsumowanie i wnioski dla inwestorów
- FAQ – Najczęściej zadawane pytania
🔍 Prezentacja spółki
Zaczniemy tradycyjnie od krótkiej prezentacji tego waloru.
- Nazwa giełdowa: Wirtualna Polska Holding S.A.
- Ticker / Skrót: WPL1
- ISIN: PLWRTPL00027
- Pierwsze notowania (Debiut): maj 2015 r.
- Główne indeksy giełdowe:
- indeks średnich spółek mWIG40,
- indeksy spółek dywidendowych WIGdiv oraz WIGdivplus
- Dostępne instrumenty finansowe na GPW: akcje
Profil działalności: Grupa Wirtualna Polska to wiodąca platforma medialno-technologiczna w Polsce. Jest właścicielem portali horyzontalnych (Wirtualna Polska, o2) oraz licznych serwisów tematycznych (Money.pl, Pudelek, Sportowe Fakty, Dobreprogramy). Oprócz działalności wydawniczej i reklamowej (WP ADS), holding dynamicznie rozwija segment e-commerce, głównie w branży turystycznej (Wakacje.pl, Nocowanie.pl, Invia Group) oraz finansowo-motoryzacyjnej (Superauto.pl).
📈 Wykres długoterminowy
Po udanym starcie w 2021 r. obecne 10-lecie jednak rozczarowuje akcjonariuszy:
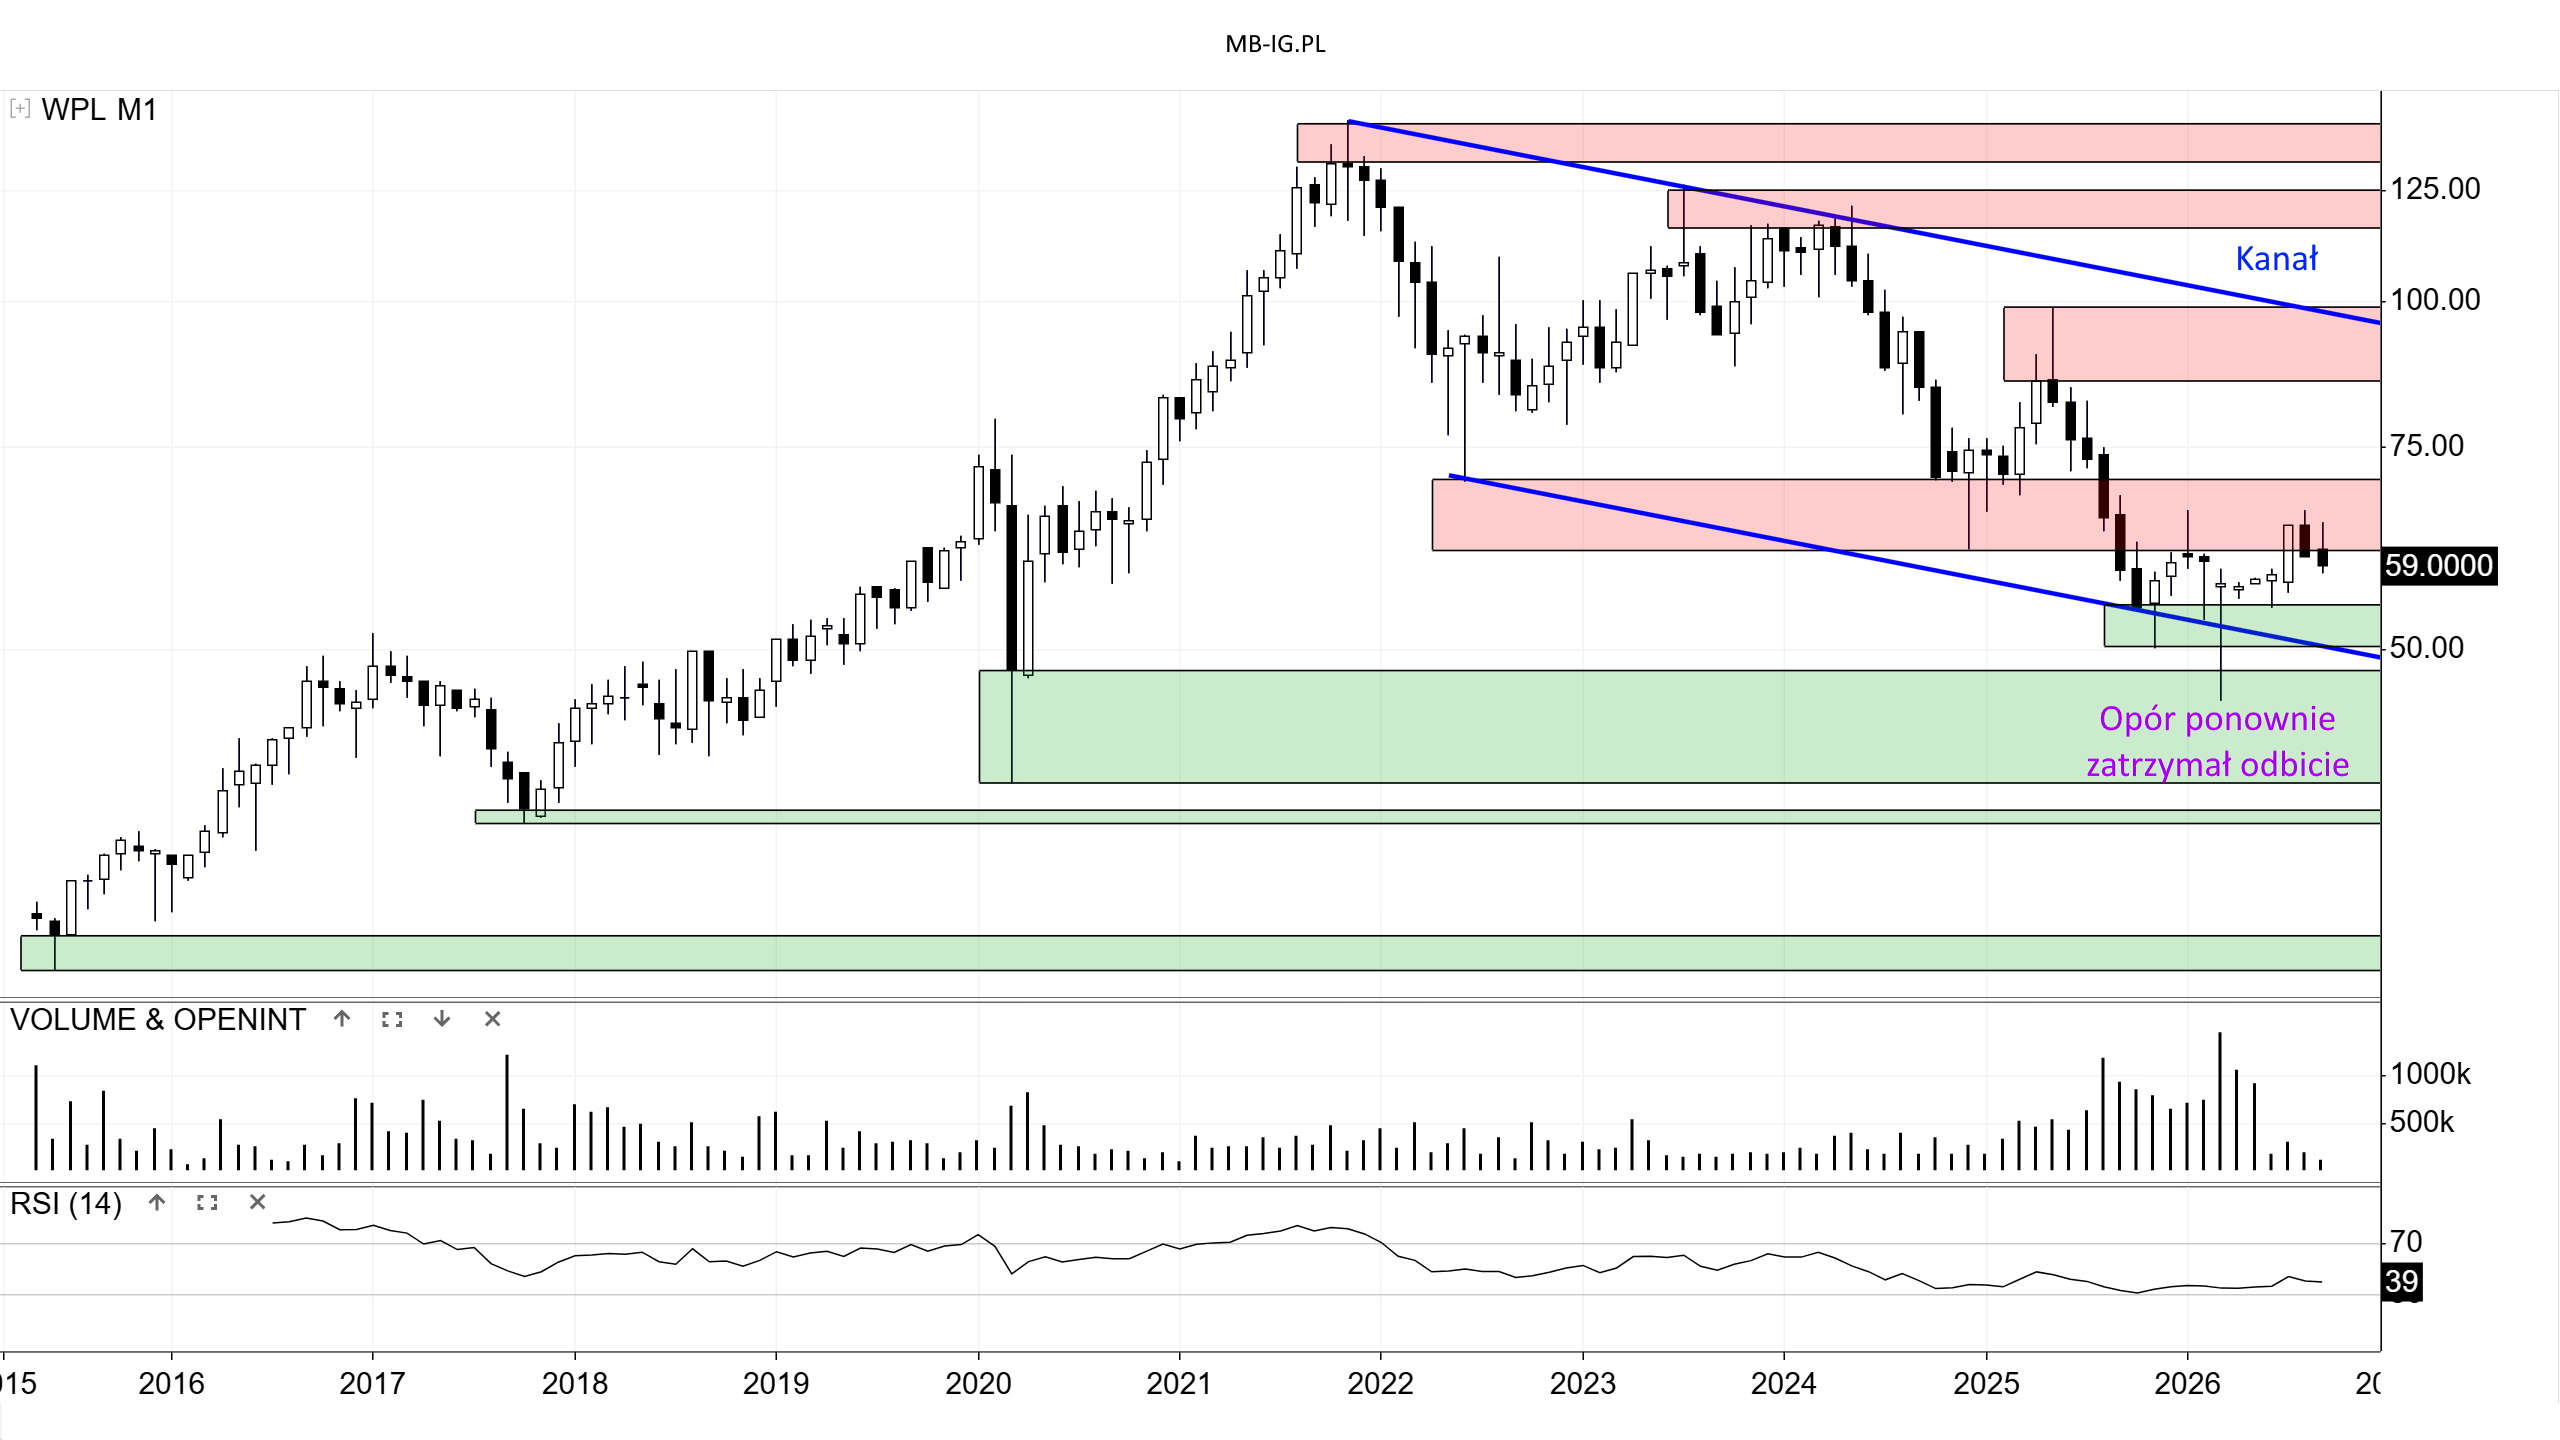
Kurs od prawie 5 lat porusza się prawdopodobnie w Kanale spadkowym. Obecny sezon jest na prawie 0, choć trzeba zauważyć, że mamy w pierwszych miesiącach sporą aktywność wolumenową (np. w marcu grubo ponad 1 mln akcji zmieniło właściciela). Patrząc na całość zachowań od roku – czy to była akumulacja?
Akurat od czerwca aktywność spadła wyraźnie przy kontakcie z oporem nr 1 w rejonie +/- 66 zł. Podaż kontratakuje i naturalnie celem nr 1 są najbliższe wsparcia – między innymi dolna granica kanału. Ta zaczyna schodzić pod okrągły poziom 50 zł.
Popyt może spróbować wykorzystać cofnięcie pod budowę prawego ramienia formacji odwróconej Głowy z Ramionami (oRGR) na wzrost. Z tym że niełatwo określić punkt zwrotny. Czysto matematycznie i geometrycznie byłoby to ok. 50–55 zł właśnie.
Kanał jest szeroki – górna granica jest dziś nieco pod 100 zł. Choć oczywiście ruch w ramach tylko tego układu byłby całkiem zyskowny, ale nie na długi termin inwestycji.
Wskaźnik RSI jest aktualnie na poziomie 38. Jest więc stosunkowo niski.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki za II kwartał vs. konsensus
W ubiegłym tygodniu spółka opublikowała wyniki za I półrocze. Weźmy na tapetę wyniki za 2Q w odniesieniu do tzw. konsensusu PAP – powodem jest jedna ogromna ciekawostka i dysproporcja:2
Wyniki finansowe Grupy Wirtualna Polska za II kwartał 2026 r. vs. konsensus PAP
| 2Q2026 | wyniki | kons. | różnica | r/r | q/q |
|---|---|---|---|---|---|
| Przychody | 579,4 | 570,7 | 1,5% | 7,1% | 4,4% |
| skoryg. EBITDA | 103,4 | 102,2 | 1,2% | -15,2% | 5,7% |
| EBIT | 6,7 | 24,6 | -72,7% | -74,4% | -64,3% |
| zysk netto j.d. | 62,6 | 34,5 | 81,3% | -664,0% | -471,1% |
| marża EBITDA | 17,8% | 17,9% | -0,05 | -4,69 | 0,23 |
| marża EBIT | 1,2% | 4,3% | -3,15 | -3,69 | -2,22 |
| marża netto | 10,8% | 6,0% | 4,76 | 12,86 | 13,84 |
Tabela 1: Zestawienie kluczowych raportowanych pozycji finansowych WP Holding za drugi kwartał.
1. Skąd różnica między zyskiem a EBIT?
Nietypowa sytuacja, w której zysk netto jest niemal dziesięciokrotnie wyższy niż EBIT, to efekt dwóch głównych czynników:
- Dlaczego EBIT tąpnął? Spółka ponosi bardzo wysokie koszty operacyjne związane z intensywnymi inwestycjami. Chodzi m.in. o rozwój sztucznej inteligencji (AI) w produktach wydawniczych i reklamowych (WP Booster, WP ADS), a także inwestycje w jakościowe dziennikarstwo i produkcje wideo. To mocno obciążyło marżę operacyjną.
- Skąd ten zysk netto? Spółka zależna Wirtualna Polska Media rozpoznała w tym kwartale aż 66,8 mln zł jednorazowego zysku z tytułu korekty nadpłaconego podatku CIT za lata 2020–2024. Wynika to z wstecznego zastosowania ulgi IP Box na autorskie systemy informatyczne.
Można zdecydowanie powiedzieć, że wskaźnik EBIT (oraz Skorygowana EBITDA) jest bliższy realnej, bieżącej sytuacji operacyjnej spółki. Zysk netto został „zanieczyszczony” przez papierowe, jednorazowe zdarzenie podatkowe.
2. Podstawowe wskaźniki fundamentalne
A co mówią podstawowe wskaźniki dla spółki Wirtualna Polska w 2026 r.?
- Cena do Zysku (C/Z): aż 139 – wyraźnie przegrzany
- Forward P/E: +/- 17 – analitycy spodziewają się poprawy zysków w następnych kwartałach
- Cena do Wartości Księgowej (C/Wk): 2,5 – jednak w tej branży niekoniecznie trzeba brać go pod uwagę
⚡ Strategia 2025–2029: Szanse i zagrożenia rynkowe
Aktualna strategia Wirtualnej Polski skupia się na transformacji technologicznej poprzez dynamiczne inwestycje w sztuczną inteligencję (AI) oraz optymalizację kosztową zintegrowanego biznesu mediowo-turystycznego. Zarząd, reagując na trudniejszy rynek makroekonomiczny, oficjalnie zapowiedział przejście z fazy agresywnych wydatków inwestycyjnych do etapu stabilizacji i kontroli kosztów. Równolegle spółka wdrożyła nową Strategię Zrównoważonego Rozwoju na lata 2026–20303.
1. Główne cele strategiczne:
- Optymalizacja strefy kosztowej (Nowość): Po okresie gwałtownego wzrostu inwestycji w 2026 roku, spółka planuje zacisnąć pasa. Rok 2027 ma przynieść weryfikację projektów i zahamowanie dynamiki wydatków na rzecz poprawy rentowności EBIT.
- Monetyzacja technologii reklamowych (WP ADS i WP Booster): Głównym celem w segmencie „Reklama i Subskrypcje” jest utrzymanie stabilnej dynamiki przychodów dzięki autorskim narzędziom opartym na sztucznej inteligencji.
- Integracja i reorientacja turystyki międzynarodowej: Po sprzedaży niemieckiej platformy lotniczej Fluege.de, celem Grupy jest koncentracja na zyskownych pakietach wakacyjnych w ramach przejętej wcześniej Invia Group.
- Cele ESG 2026–2030: Zautomatyzowanie przejścia na 100% energii OZE w serwerowniach, redukcja emisji gazów cieplarnianych, walka z dezinformacją oraz utrzymanie min. 40% kobiet na stanowiskach zarządczych.
2. Szanse i zagrożenia rynkowe
Kluczowe szanse i zagrożenia dla spółki Wirtualna Polska w 2026 r. i nie tylko zostały ujęte w specjalnej tabelce:
Analiza SWOT Grupy Wirtualna Polska (Szanse i Zagrożenia)
| Szanse | Zagrożenia |
|---|---|
| Przewaga technologiczna dzięki AI: Inwestycje w systemy reklamowe uniezależniają WP od globalnych graczy (jak Google czy Meta). Pozwalają też lepiej profilować reklamy, co widać po stabilnych przychodach. | Presja na marżę operacyjną (EBIT): Gigantyczny wzrost kosztów pracowniczych, serwerów i rozwoju technologii bezpośrednio uderza w zysk operacyjny, co wywołuje niepokój analityków finansowych. |
| Tarcza podatkowa (IP Box): Sukces w odzyskaniu 66,8 mln zł nadpłaconego podatku CIT udowodnił, że innowacje informatyczne WP trwale obniżają realną stopę podatkową spółki na kolejne lata. | Ryzyko niezrealizowania rocznego planu wynikowego: Prezes WP oficjalnie przyznał we wrześniu 2026 roku, że z powodu wcześniejszej słabszej koniunktury w turystyce, zrealizowanie pierwotnych celów wynikowych na ten rok stoi pod znakiem zapytania. |
| Odbicie w segmencie turystycznym: Po przejściowych problemach, segment turystyczny (Wakacje.pl, Invia) wrócił w II kwartale na ścieżkę wzrostów, co może napędzać wyniki w sezonach wakacyjnych. | Uzależnienie od nastrojów konsumenckich: Zarówno rynek e-commerce (turystyka), jak i rynek reklamy medialnej są bardzo wrażliwe na inflację i to, ile pieniędzy Polacy mają w portfelach. |
| Ryzyka dezinformacji i cyberbezpieczeństwa: Jako wiodący wydawca, WP stale mierzy się z zagrożeniem operacjami dezinformacyjnymi (fake news), co wymaga ciągłych nakładów na moderację i bezpieczeństwo infrastruktury. |
Tabela 2: Macierz szans i zagrożeń rynkowych dla holdingu WP w latach 2026–2027.
🎯 Rekomendacje
Aktualnie jedyną niedawną publiczną rekomendacją udostępnianą w otwartych źródłach przed i bezpośrednio po publikacji raportu pozostaje raport od DM BDM:
Wykaz publicznych rekomendacji dla Wirtualna Polska (WPL)
| DATA PUBLIKACJI | AUTOR | REKOMENDACJA | CENA DOCELOWA |
|---|---|---|---|
| 12.12.2025 | DM BDM | Kupuj | 74,79 |
Tabela 3: Zestawienie oficjalnych rekomendacji maklerskich. Uwaga: Cena docelowa uwzględnia dywidendy wykonane po wydaniu rekomendacji.
Warto zauważyć, że DM BDM wydał już szybki, bieżący komentarz analityczny po najnowszym raporcie finansowym za II kwartał 2026 r.4 Same wyniki ocenia się tam jako neutralne, ale analitycy wprost wskazują na krótkoterminową erozję marży operacyjnej. Zapowiada to prawdopodobne cięcia oficjalnych cen docelowych w pełnych raportach, które biuro opublikuje po szczegółowym przeliczeniu modeli finansowych.
Dlaczego brakuje nowych rekomendacji?
- Płatne embargo instytucjonalne: Nowe analizy trafiają w pierwszej kolejności do zamkniętych list subskrypcyjnych dużych funduszy. Publiczne bazy danych aktualizują je z dużym opóźnieniem.
- Wielki buyback zamroził wyceny: Przeprowadzony wiosną i sfinalizowany w czerwcu 2026 roku gigantyczny skup akcji własnych (225,86 mln zł po sztywnej cenie 59 zł za sztukę) sprawił, że kurs był sztucznie stabilizowany, a wydawanie nowych prognoz wzrostu zostało wstrzymane.
- Czekanie na czyszczenie danych (Invia i IP Box): Poważne zmiany strukturalne (sprzedaż niemieckiego ramienia Fluege.de) oraz wejście ulgi podatkowej zmusiły analityków do wstrzymania się z wycenami aż do opublikowania raportu za 2Q.
💰 Dywidendy
Oficjalnie spółka ma sztywno przyjętą długoterminową politykę dywidendową:
Zgodnie z oficjalną polityką dywidendową, zarząd planuje wnioskować o wypłatę ponad 1 zł na akcję, mieszcząc się w granicach do 70% zysku netto Grupy. Pełną treść zapisów można znaleźć w oficjalnych dokumentach źródłowych spółki.
Oczywiście w procesie rekomendacji dywidendy zarząd każdorazowo bierze pod uwagę bieżący poziom wolnych środków pieniężnych, plany inwestycyjne oraz potencjalne cele akwizycyjne. Generalnie spółka regularnie dzieli się zyskiem – od momentu debiutu tylko w jednym, specyficznym roku „covidowym” (2020) nie wypłaciła dywidendy
Historia wypłaty dywidend Wirtualna Polska Holding S.A.
| Za rok | Zł na 1 akcję | Decyzja | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 20.00 | 26.05.2026 | 28.05.2026 | 3.06.2026 |
| 2024 | 18.00 | 23.06.2025 | 8.07.2025 | 25.09.2025 |
| 2023 | 18.00 | 10.05.2024 | 13.05.2024 | 20.05.2024 |
| 2022 | 15.00 | 20.06.2023 | 5.09.2023 | 28.09.2023 |
| 2021 | 13.00 | 14.04.2022 | 19.04.2022 | 28.04.2022 |
| 2020 | 11.00 | 16.06.2021 | 22.06.2021 | 2.07.2021 |
Tabela 4: Historyczne stawki dywidend przypadające na jedną akcję WPL.
W bieżącym sezonie letnim dywidenda była jednak wyraźnie mniejsza niż w poprzednich kilku latach5. Kwota 1,30 zł na akcję została fizycznie wypłacona inwestorom 20 lipca br., co przy ówczesnym kursie dawało skromniejszą niż zazwyczaj stopę dywidendy.
W tym roku inwestorzy 3 czerwca otrzymali rekordową w historii spółki dywidendę w wysokości 20 zł na akcję.
📝 Podsumowanie i perspektywy
Wirtualna Polska w 2026 r. znalazła się w niezwykle ciekawym punkcie zwrotnym. Raport za II kwartał pokazał, że inwestycje w technologię i sztuczną inteligencję (AI) mocno obciążyły bieżący zysk operacyjny (EBIT). Z drugiej strony, gigantyczny zastrzyk gotówki z tytułu zwrotu podatku CIT (ulga IP Box) uratował końcowy zysk netto i udowodnił innowacyjność technologiczną holdingu.
Zapowiedziana przez zarząd nowa strategia zaciskania pasa na lata 2026–2027 może pomóc w odbudowie marż operacyjnych. Z technicznego punktu widzenia na wykresie miesięcznym, obecne spadki kursu na małym wolumenie dają unikalną szansę na uformowanie się prawego ramienia długoterminowej struktury oRGR. Kluczowe dla inwestorów będzie teraz obserwowanie, czy strefa wokół 50–59 zł trwale utrzyma napór podaży.
🔎 A czy mam obecnie jakiś plan na ten walor?
A jakie jest aktualnie moje osobiste nastawienie pod inwestycje giełdowe w akcje tego waloru? O tym dowiesz się jako:
- Abonent serwisu: uzyskasz dostęp do pełnej, szczegółowej wersji planu inwestycyjnego na spółki z indeksu mWIG40
- Czytelnik bloga: otrzymasz wstępne zarysy w biuletynie na email jaki wyślę 16 września rano.
💬 Twoja kolej – podyskutujmy w komentarzach!
Jak oceniasz najnowsze wyniki WP? Czy Twoim zdaniem drastyczny spadek EBIT to sygnał alarmowy, czy może jednorazowy zwrot z podatku i niska wycena giełdowa zachęcają Cię do zakupów? Gdzie według Ciebie uformuje się dołek prawego ramienia w strukturze oRGR? Zostaw swój komentarz poniżej!
❓ FAQ – Najczęściej zadawane pytania o Wirtualną Polskę w 2026 r.
Przypisy:
- Karta spółki Wirtualna Polska (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- Wyniki Wirtualnej Polski w II kw. 2026 roku vs. konsensus PAP (tabela), PAP Biznes, 08.09.2026 r. ↩︎
- Nowa strategia zrównoważonego rozwoju WP Holding (2026). Holding.wp.pl [online] ↩︎
- BDM: Wirtualna Polska wyniki Q2 2026. BDM [pdf] ↩︎
- Uchwała ZZA: WP Holding wypłaci 1,3 zł dywidendy na akcję. Biznes.pap.pl, 02.06.2026 r. ↩︎