Ambra w 2026 r. Wyniki finansowe, analiza techniczna i perspektywy dywidendy


W skrócie:
Inwestowanie w stabilne spółki dywidendowe na GPW wymaga regularnego śledzenia ich kondycji fundamentalnej. Spółka Ambra w 2026 r. staje przed nowymi wyzwaniami rynkowymi, prezentując jednocześnie świeży raport finansowy za rok obrotowy 2025/2026. Czy modernizacja zakładów produkcyjnych i zwrot w stronę produktów bezalkoholowych przyniosą oczekiwany wzrost kursu akcji? W tej niezależnej analizie sprawdzamy strukturę finansową grupy, oceniamy aktualny wykres techniczny oraz analizujemy potencjał dalszych wypłat dla akcjonariuszy.
🔥 TL;DR (Podsumowanie kluczowych faktów)
- Analiza techniczna: Przy kształtowaniu ostatniego dołka cenowego na wykresie miesięcznym pojawiły się niewidziane od kilku lat wolumeny powyżej 250 tys. akcji miesięcznie.
- Wyniki finansowe: Przychody wzrosły o 0,72% do 901,33 mln zł, a skonsolidowany zysk netto j.d. zwiększył się o 3,69% do poziomu 46,38 mln zł.
- Strategiczny krok: Grupa zakończyła główny, najbardziej kosztowny etap programu inwestycyjnego (nowa linia produkcyjna w Woli Dużej dla napojów 0%).
- Atrakcyjna wycena: Wskaźnik C/Z (P/E) po raporcie wynosi 9,91x, a prognozowany Forward P/E spada do bardzo atrakcyjnego poziomu 8,8x.
- Stabilna dywidenda: Zarząd rekomenduje wypłatę 1,10 zł na akcję, co przy obecnym kursie daje stopę dywidendy przekraczającą 6%.
📋 Spis treści:
- Profil spółki Ambra na GPW
- Analiza techniczna: Czy kurs akcji Ambra buduje Podwójne dno?
- Wyniki finansowe za rok obrotowy 2025/2026 (Tabela)
- Strategia biznesowa, szanse i zagrożenia rynkowe
- Aktualne rekomendacje maklerskie i prognozy analityków
- Historia dywidend Grupy Ambra
- Podsumowanie i perspektywy dla inwestorów
- FAQ – Najczęściej powtarzane pytania
🔍 Profil spółki Ambra na GPW
Tradycyjnie przegląd sytuacji na tym walorze rozpoczynamy od krótkiej prezentacji podstawowych parametrów rynkowych przedsiębiorstwa.
- Symbol giełdowy: AMB1
- Pierwsze notowania: maj 2005 r. (Wskazówka: Poprawiono historyczny błąd logiczny o debiucie w 2025 r.).
- Główny rynek giełdowy: Giełda Papierów Wartościowych w Warszawie. Spółka wchodzi w skład indeksu małych spółek sWIG80 oraz prestiżowych indeksów zorientowanych na podział zysku: WIGdiv i WIGdivplus.
- Profil działalności: Lider rynku wina w Polsce. Czołowy producent, importer oraz dystrybutor win musujących, win klasycznych, wermutów, cydrów oraz napojów bezalkoholowych w Europie Środkowo-Wschodniej (działa w Polsce, Czechach, Słowacji i Rumunii).
- Dostępne instrumenty na GPW: akcje (zdematerializowane akcje na okaziciela)
📈 Analiza techniczna: Czy kurs akcji Ambra buduje podwójne dno?
Od lutego 2024 r. do grudnia 2025 r. podaż zdecydowanie dominowała na tym walorze, w efekcie czego kurs zaliczył kilkudziesięcioprocentowy spadek z historycznych maksimów.
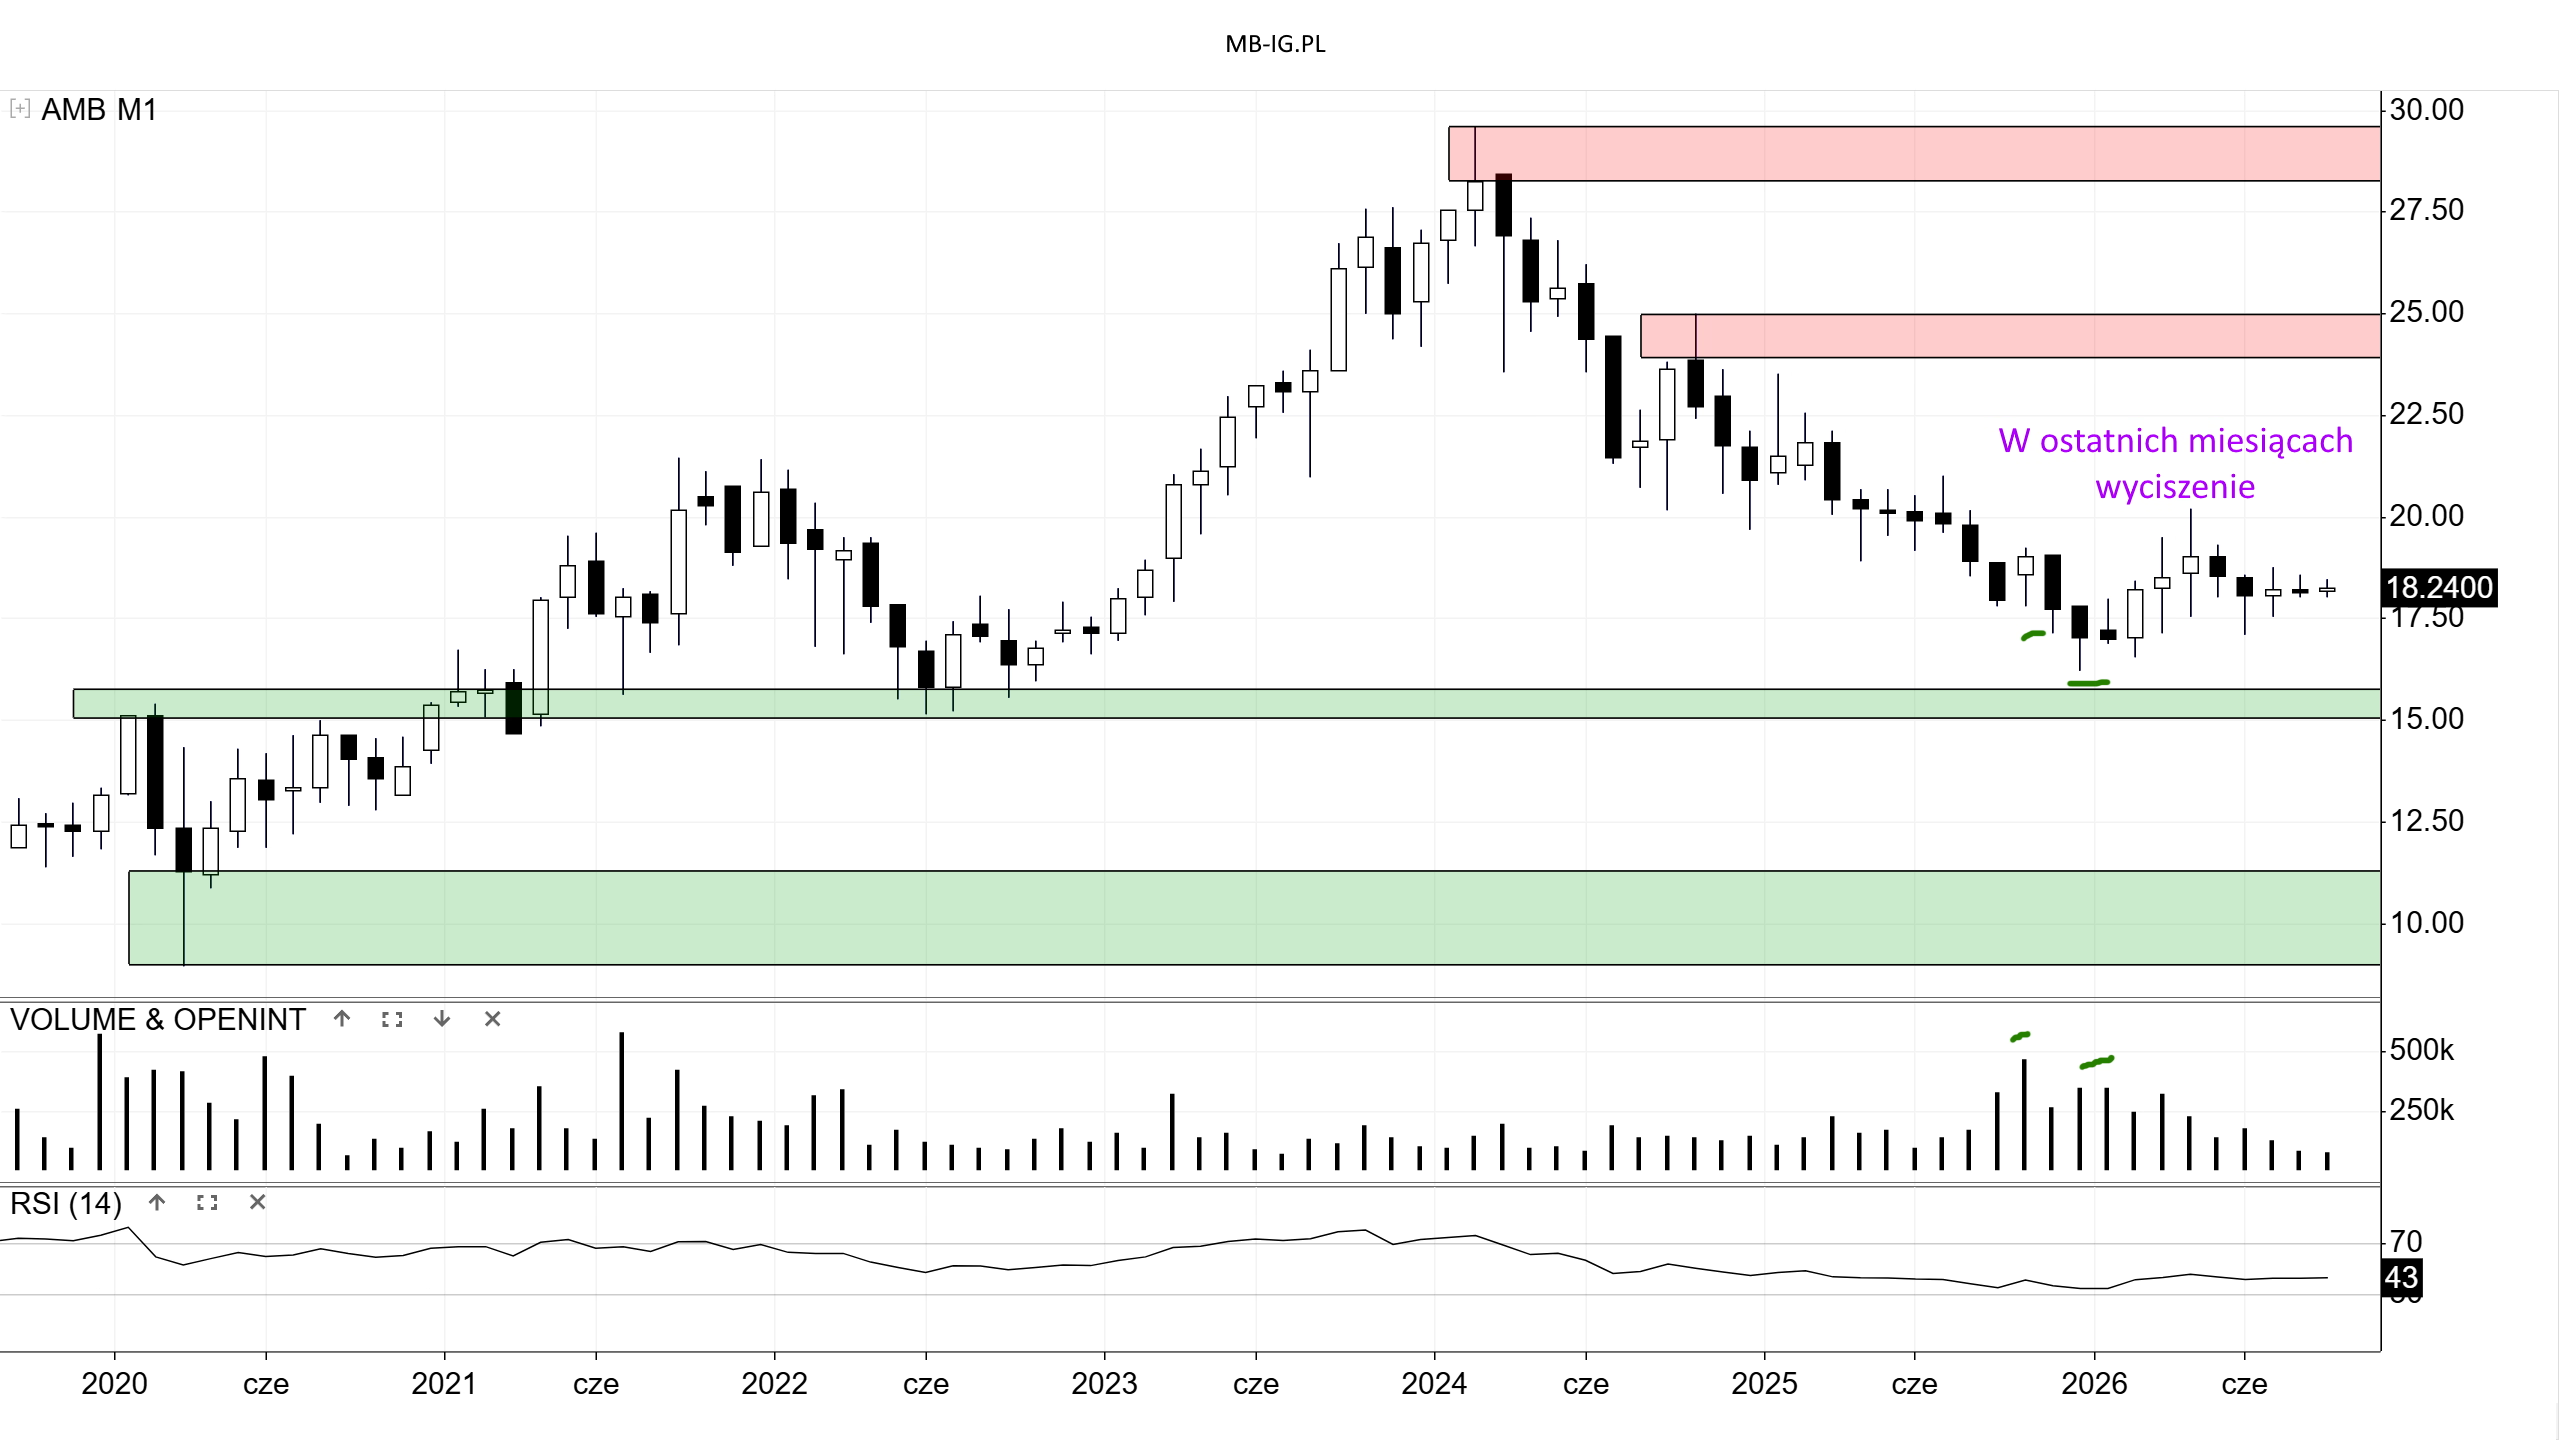
Od jesieni ubiegłego 2025 r. do wiosny br. na wykresie pojawiły się wyraźnie większe – jak na ostatnie lata – słupki wolumenu obrotu. Przekraczały one poziom 250 tysięcy akcji miesięcznie. W klasycznej analizie technicznej takie zjawisko na dołkach powinno sugerować systematyczną akumulację akcji przez większych graczy instytucjonalnych.
Ostatnie pół roku, po pewnej próbie dynamicznego odbicia, przyniosło stopniowe zatrzymanie ruchu w ogóle. Nawet zaangażowanie mierzone wolumenem było znacznie mniejsze. Stawia to przed inwestorami ważne pytanie: Czy to forma ostatecznego wykończenia podaży (brak chętnych do dalszej sprzedaży), czy jednak rynkowe Niedźwiedzie chcą zaatakować jeszcze raz?
Byki mogłyby tu ewentualnie dopuścić do realizacji wariantu z tzw. Podwójnym dnem, który technicznie odwróciłby wielomiesięczną tendencję spadkową. Wiemy, że dołek z grudnia 2025 roku wypadł wyżej niż typowane, stare długoterminowe wsparcie w okolicach +/- 15,4 zł. Nie wykluczam więc, że to właśnie ubiegłoroczne minimum jest kluczowym elementem obronnym (węzłem popytowym nr 1).
Specyfika rwanego ruchu od jesieni 2024 r. utrudnia jednoznaczne wyznaczenie bliskich oporów. Najbliższy strukturalny opór znajduje się dopiero w okolicach 25 zł, choć tegoroczna lokalna górka przy poziomie 20 zł może w krótkim terminie nabrać dużego znaczenia psychologicznego dla kupujących.
Wskaźnik RSI jest aktualnie na poziomie 43. Jest więc stosunkowo niski, choć generalnie „neutalny”.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe za rok obrotowy 2025/2026
Specyfika przyjętego przez spółkę roku obrotowego (kończącego się 30 czerwca) sprawiła, że we wrześniu poznaliśmy pełne, skonsolidowane wyniki roczne za sezon 2025/20262:
Skonsolidowane wyniki finansowe Grupy Ambra za lata 2024-2026 (w mln zł)
| Pozycja | 2025/2026 | 2024/2025 | Zmiana roczna |
|---|---|---|---|
| Przychody ze sprzedaży | 901,33 | 894,89 | +0,72% |
| EBITDA | 122,31 | 118,65 | +3,08% |
| EBIT | 88 | 87,31 | +0,79% |
| Zysk netto j.d. | 46,38 | 44,73 | +3,69% |
| Marża EBITDA | 13,57% | 13,26% | +0,31 p.p. |
| Marża EBIT | 9,76% | 9,76% | 0,00 p.p. |
| Marża netto (ogółem) | 7,09% | 7,01% | +0,08 p.p. |
| Przepływy pieniężne netto razem | 6,78 | 1,2 | +465,00% |
| Dług netto / EBITDA | 0,45 | b.d. | b.d. |
Tabela 1: Opracowanie własne na podstawie oficjalnych raportów rocznych SRR Grupy Kapitałowej Ambra.
Oficjalne komunikaty podają aktualny wskaźnik zadłużenia na poziomie 0,45x EBITDA i określają go jako umiarkowany oraz w pełni bezpieczny ze względu na ukończony, kapitałochłonny program inwestycyjny. Marże oraz roczne dynamiki procentowe zostały precyzyjnie wyliczone na podstawie zweryfikowanych sprawozdań okresowych spółki3.
1. Kluczowe wnioski z raportu rocznego
- Wzrost wolumenu sprzedaży: Pomimo kurczącego się rynku alkoholi w Polsce, wolumen sprzedaży grupy zwiększył się o 2%, osiągając poziom 98,7 mln sprzedanych butelek.
- Koniec cyklu inwestycyjnego: Najważniejszym zrealizowanym projektem było uruchomienie nowoczesnej linii rozlewniczej w Woli Dużej. Inwestycja ta nakierowana jest na dynamicznie rozwijający się rynek napojów o zerowej zawartości alkoholu.
- Silna generacja gotówki: Przepływy operacyjne utrzymały się na świetnym poziomie 103,4 mln zł, co bez problemu sfinansowało rekordowe historycznie wydatki na aktywa trwałe (CAPEX wynoszący 70,2 mln zł). Wolne przepływy pieniężne netto wzrosły skokowo do poziomu 6,78 mln zł.
2. Jak raport wpływa na podstawowe wskaźniki giełdowe?
Przeliczenie nowych danych finansowych przy aktualnym kursie akcji (ok. 18,20 zł) wskazuje na wyraźne niedowartościowanie rynkowe spółki Ambra w 2026 r.:
- Wskaźnik Cena do Zysku (C/Z / trailing P/E): 9,91x (Spółka wyceniana poniżej dziesięciokrotności rocznego zysku netto).
- Wskaźnik Forward P/E (na kolejny rok obrotowy): 8,80x (Analitycy szacują spadek wskaźnika dzięki ubytkowi kosztów amortyzacji i odsetek).
- Wskaźnik Cena do Wartości Księgowej (C/WK): 1,01x (Kurs giełdowy niemal idealnie pokrywa się z realną księgową wartością majątku firmy).
⚡ Strategia biznesowa, szanse i zagrożenia rynkowe
Aktualna strategia Grupy Ambra konsekwentnie opiera się na haśle „Mniej, lecz lepiej”. Zarząd całkowicie zrezygnował z wyniszczającej walki cenowej o masowy wolumen w najtańszych segmentach, koncentrując wysiłki na budowaniu wyższej wartości marżowej produktów.
1. Aktualna strategia i cele biznesowe:
- Rozwój segmentu bezalkoholowego: To absolutny priorytet strategiczny. Ambra stawia na dynamicznie rosnący rynek win i napojów 0% (wzrost segmentu win dealkoholizowanych wyniósł w tym roku aż +20,8%).
- Premiumizacja oferty: Cel to systematyczne przekonywanie konsumentów do zakupu droższych marek alkoholowych (m.in. poprzez własną ogólnopolską sieć detaliczną Centrum Wina). Pozwala to utrzymać zyskowność operacyjną nawet przy spadającym spożyciu w ujęciu litrowym.
- Efektywność i synergie: Po zamknięciu programu wielkich inwestycji nadszedł czas na optymalizację kosztów logistyki i produkcji w Polsce oraz w Rumunii.
- Stabilna polityka dywidendowa: Niezmiennym celem pozostaje dzielenie się gotówką z akcjonariuszami przy utrzymaniu relacji długu netto do EBITDA poniżej bezpiecznej granicy 1,0x.
2. Aktualne szanse i zagrożenia
Matryca szans i zagrożeń rynkowych dla Grupy Ambra w 2026 r.
| Szanse | Zagrożenia |
|---|---|
| Eksplozja mody na produkty „NoLo” (No/Low alcohol): Sprzedaż napojów bezalkoholowych w Grupie Ambra wzrosła w ostatnim czasie aż o 27,5%. Odpowiadają one już za około 10% przychodów firmy, co daje gigantyczne pole do dalszego wzrostu. | Dalsza presja kosztowa: Rosnące koszty pracownicze (podwyżki płacy minimalnej), ceny energii oraz opakowań (szkło) cały czas naciskają na marże operacyjne. |
| Koniec cyklu inwestycyjnego (Więcej gotówki): Zamknięcie kosztownych projektów oznacza, że w latach 2026/2027 spadną wydatki na inwestycje (CAPEX). To bezpośrednio przełoży się na wyższe wolne przepływy pieniężne (FCF), które mogą posłużyć na wyższą dywidendę w przyszłości. | Słabsze nastroje konsumentów: Jeśli inflacja lub ogólna niepewność gospodarcza zmuszą ludzi do oszczędzania, segment „premium” może ucierpieć jako jeden z pierwszych. |
| Silna pozycja marek własnych: Posiadanie tak rozpoznawalnych marek jak Cin&Cin, Dorato, Fresco, El Sol czy Cydr Lubelski daje spółce dużą przewagę negocjacyjną z sieciami handlowymi. | Ryzyko podatkowe (Akcyza): Branża alkoholowa w Polsce i Europie Środkowo-Wschodniej stale mierzy się z ryzykiem podwyżek podatków (akcyza, VAT), co zmusza firmę do podnoszenia cen na półkach sklepowych. |
| Odbicie konsumpcji w Rumunii: Rumunia to drugi najważniejszy rynek dla Ambry (marka Zarea). Po chwilowym osłabieniu wywołanym m.in. zmianami podatkowymi (VAT), powrót do stabilnego wzrostu gospodarczego w tym kraju może mocno wesprzeć wyniki grupy. | Zmiany demograficzne i kulturowe: Młodsze pokolenia piją statystycznie znacznie mniej tradycyjnego alkoholu. Jeśli Ambra nie zapełni tej luki nowymi produktami bezalkoholowymi, długoterminowy popyt na wina ucierpi. |
Tabela 2: Analiza strategiczna struktury biznesowej Ambra SA.
🎯 Aktualne rekomendacje maklerskie i prognozy analityków
Raport finansowy został opublikowany całkiem niedawno, stąd oficjalne, świeże analizy i bezpośrednie aktualizacje wycen od domów maklerskich pojawią się w mediach finansowych dopiero za kilka dni. Możemy jednak sprawdzić, z jakim nastawieniem analitycy podchodzili do spółki tuż przed publikacją tych wyników, co daje inwestorom świetny punkt odniesienia:
1. Jak wyglądały ostatnie rekomendacje?
Wykaz publicznych rekomendacji dla Grupy Ambra w 2026 r.
| DATA PUBLIKACJI | AUTOR | REKOMENDACJA | CENA DOCELOWA |
|---|---|---|---|
| 16.03.26 | BM Millennium | Kupuj | 23,50 |
Tabela 3: Zestawienie oficjalnych rekomendacji maklerskich. Uwaga: Cena docelowa uwzględnia dywidendy wykonane po wydaniu rekomendacji.1. Jak wyglądały ostatnie rekomendacje?
Biuro Maklerskie Banku Millennium wydało jeszcze w marcu oficjalną rekomendację dla Ambry o treści „Kupuj” z ceną docelową ustawioną na poziomie 23,50 zł. Przy obecnym kursie giełdowym oscylującym w granicach 18,20 zł, analitycy dostrzegali tam aż 29% potencjału do wzrostu (upside) – i to jeszcze przed oficjalnym potwierdzeniem zakończenia drogich inwestycji strukturalnych.
2. Na co teraz będą reagować analitycy giełdowi?
Kiedy zespoły analityczne usiądą do rewizji swoich modeli wycen DCF, kluczowe będą dwa pozytywne zaskoczenia z tego raportu:
- Zakończenie CAPEX-u: Oficjalne potwierdzenie zamknięcia rozbudowy mocy produkcyjnych w Polsce oznacza skokowy spadek przyszłych wydatków inwestycyjnych.
- Uwolnienie operacyjnego FCF: Mniejsze nakłady oznaczają, że z generowanych ponad 103 mln zł gotówki operacyjnej w kasie firmy zostanie rekordowo dużo wolnych środków. Dla rynku to sygnał, że przyszłoroczna dywidenda jest w 100% bezpieczna.
Można powszechnie oczekiwać, że kolejne oficjalne rekomendacje bez problemu utrzymają nastawienie „Kupuj” lub „Akumuluj”.
💰 Historia dywidend Grupy Ambra
W ciągu ponad 20-letniej historii obecności na rynku kapitałowym spółka tylko za jeden rok obrotowy (kryzysowy rok 2007) nie wypłaciła dywidendy. W obecnym dziesięcioleciu wysokość kwotowa na 1 akcję trwale ustabilizowała się na wysokim poziomie.
Historia wypłat dywidend Ambra SA w ostatnich latach
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025/2026 | 1,10 | – | – | – |
| 2024/2025 | 1,10 | 22.10.2025 | 30.10.2025 | 13.11.2025 |
| 2023/2024 | 1,10 | 17.10.2024 | 28.10.2024 | 13.11.2024 |
| 2022/2023 | 1,10 | 19.10.2023 | 31.10.2023 | 13.11.2023 |
| 2021/2022 | 1,00 | 18.10.2022 | 31.10.2022 | 18.11.2022 |
| 2020/2021 | 0,95 | 26.10.2021 | 29.10.2021 | 10.11.2021 |
Tabela 4: Dane historyczne GPW oraz bieżące komunikaty spółki Ambra SA.
Identycznie sytuacja wygląda i tym razem, zgodnie ze świeżą rekomendacją zarządu przekazaną do publicznej wiadomości4.
Nie znamy jeszcze precyzyjnych dat (dzień ustalenia prawa oraz dzień wypłaty). Bazując na historycznych analogiach, można bezpiecznie oczekiwać, że cały proces ten zostanie sfinalizowany najpóźniej do połowy listopada 2026 roku.
📝 Podsumowanie i perspektywy dla inwestorów
Grupa Ambra w 2026 r. udowadnia, że potrafi generować powtarzalne i rosnące zyski netto nawet w niesprzyjającym, spadkowym otoczeniu rynkowym. Zakończenie kapitałochłonnych inwestycji w zakłady produkcyjne zdejmuje ze spółki ciężar wydatków rynkowych, otwierając drogę do skokowej poprawy płynności finansowej. Przy wskaźniku Forward P/E na poziomie 8,8x oraz prawdopodobnej dywidendzie o stopie przekraczającej 6%, walor jest interesujący.
Rynek czeka również na jakieś ożywienie w zachowaniach kursu akcji. Wcześniejsze okoliczności (wolumen przy kształtowaniu dołka) powinny sprzyjać Bykom. Ale czy podaż powiedziała ostatnie słowo?
🔎 A czy mam dziś jakiś plan na ten walor?
Jakie mam osobiste nastawienie pod inwestycje giełdowe w akcje AMB? O tym dowiesz się jako:
- Abonent serwisu: przeczytaj bieżące raporty
- Czytelnik bloga: otrzymasz wstępne zarysy w biuletynie na email z dziś tj. 16 września rano.
💬 Twoja kolej! Dołącz do dyskusji
Czy posiadasz już w swoim portfelu akcje spółki Ambra, czy może czekasz na techniczne potwierdzenie Podwójnego dna i spadek kursu w okolice 16 zł? Jak oceniasz strategiczny zwrot firmy w kierunku produktów 0%? Zostaw swój komentarz poniżej! Odpowiadam na wszystkie wpisy i chętnie podyskutuję o perspektywach branży spożywczej na GPW.
❓ FAQ – Najczęściej powtarzane pytania o Ambra w 2026 r.
Przypisy:
- Karta spółki Ambra (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- AMBRA SA Raport okresowy roczny skonsolidowany SRR. Biznes.pap.pl, 15.09.2026 ↩︎
- Grupa AMBRA zwiększa sprzedaż i zyski pomimo spadającego rynku alkoholi. Ambra.com, 15.09.26 ↩︎
- Ambra planuje wypłacić 1,1 zł dywidendy na akcję. Biznes.pap.pl, 14.09.2026 ↩︎