Beta ETF Obligacji 6M (ETFBCASH): Rewolucja w inwestowaniu w obligacje zmiennokuponowe?


W skrócie:
2 stycznia 2024 roku miał miejsce historyczny debiut funduszu Beta ETF Obligacji 6M na Giełdzie Papierów Wartościowych w Warszawie. Instrument ten powstał w wyniku transformacji niszowego funduszu Beta ETF WIGtech. Czym dokładnie charakteryzuje się ten giełdowy produkt, jak radzi sobie z ochroną kapitału i co wyróżnia go na tle popularnego starszego brata, czyli ETFBTBSP? Sprawdź naszą szczegółową analizę funduszu ETFBCASH.
👀 Najnowsze analizy tego rynku:
- wpis z 9.09.2026 r.: Obligacje w 2026 r. przed wrześniową decyzją RPP. Co oznacza rozjazd indeksów?
🔥 TL;DR – Najważniejsze informacje w 30 sekund
- Co to jest: Pierwszy polski fundusz giełdowy odzwierciedlający zachowanie krajowych obligacji skarbowych o zmiennym oprocentowaniu (głównie serii WZ).
- Dla kogo: Dla inwestorów szukających bezpiecznej alternatywy dla lokat bankowych i funduszy rynku pieniężnego, z opcją natychmiastowego wyjścia z inwestycji na sesji GPW.
- Główna zaleta: Niska wrażliwość na zmiany stóp procentowych RPP. Gdy stopy rosną, rośnie też oprocentowanie obligacji w portfelu, chroniąc inwestora przed stratami wyceny rynkowej.
- Koszty: Stała opłata za zarządzanie wynosi zaledwie 0,24% rocznie.
- Stan rynku w 2026 r.: Po latach monopolu fundusz zyskał konkurenta w postaci ETFPZUCASH (opłata 0,20%), co wymusza rynkową walkę o spready i płynność.
📋 W tym artykule i powiązanym materiale wideo omówię dla Ciebie następujące tematy:
1. Na czym bazuje Beta ETF Obligacji 6M? Charakterystyka indeksu GPWB-BWZ
Nowy fundusz typu ETF odzwierciedla zachowanie oficjalnego indeksu referencyjnego GPWB-BWZ. Jest to benchmark skupiający polskie skarbowe obligacje zmiennokuponowe (głównie detaliczne i hurtowe papiery typu WZ), których termin zapadalności (wykupu przez państwo) wynosi powyżej 6 miesięcy.
GPWB-BWZ to indeks dochodowy (total return)1. Oznacza to, że jego ostateczna wycena uwzględnia trzy kluczowe czynniki:
- Zmiany rynkowych kursów poszczególnych obligacji.
- Wartość narosłych odsetek (które dopisują się do ceny każdego dnia).
- Dochody z automatycznej reinwestycji wypłacanych kuponów odsetkowych.
Wszystkie obligacje wchodzące w skład tego koszyka są denominowane w polskich złotych (PLN). Wartość indeksu jest obliczana na bazie kursów referencyjnych ustalanych bezpośrednio na rynku hurtowym Treasury BondSpot Poland.

2. Profil techniczny i koszty funduszu ETFBCASH
Fundusz działa w polskiej formule prawnej jako Portfelowy Fundusz Inwestycyjny Zamknięty (FIZ), a jego certyfikaty są codziennie kwotowane na parkiecie głównym GPW. Za sprawną architekturę techniczną i bezpieczeństwo odpowiadają cztery duże instytucje finansowe:
- Zarządzający portfelem: AgioFunds TFI2
- Inicjator produktu: Beta Securities Poland
- Animator rynku (płynność): Dom Maklerski BOŚ (DM BOŚ)
- Depozytariusz: mBank S.A.
Kluczowe parametry inwestycyjne:
- Metoda replikacji: Fizyczna (fundusz realnie kupuje obligacje do swojego portfela).
- Polityka dywidendowa: Zyski z kuponów nie są wypłacane na konto inwestora, lecz automatycznie reinwestowane, co systematycznie podnosi wycenę certyfikatu ETF.
- Koszty stałe: Opłata za zarządzanie wynosi 0,24% w skali roku.
- Koszty transakcyjne: Maksymalny spread utrzymywany przez animatora wynosi 0,25%. Dodatkowym kosztem jest standardowa prowizja maklerska naliczana przez Twoje biuro maklerskie przy kupnie/sprzedaży.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
3. Wielkie starcie: Beta ETF Obligacji 6M vs. GPWB-BWZ vs. ETFBTBSP
Inwestorzy długoterminowi stoją przed dylematem, czy rynkowe wykresy funduszu idealnie pokrywają się z indeksem bazowym. Warto pamiętać, że ponieważ Beta ETF Obligacji 6M powstał z przekształcenia funduszu technologicznego, historyczne wykresy u niektórych brokerów przed 2 stycznia 2024 roku mogą pokazywać notowania starego instrumentu (WIGtech).
W ujęciu krótkoterminowym replikacja działa jednak bardzo precyzyjnie:
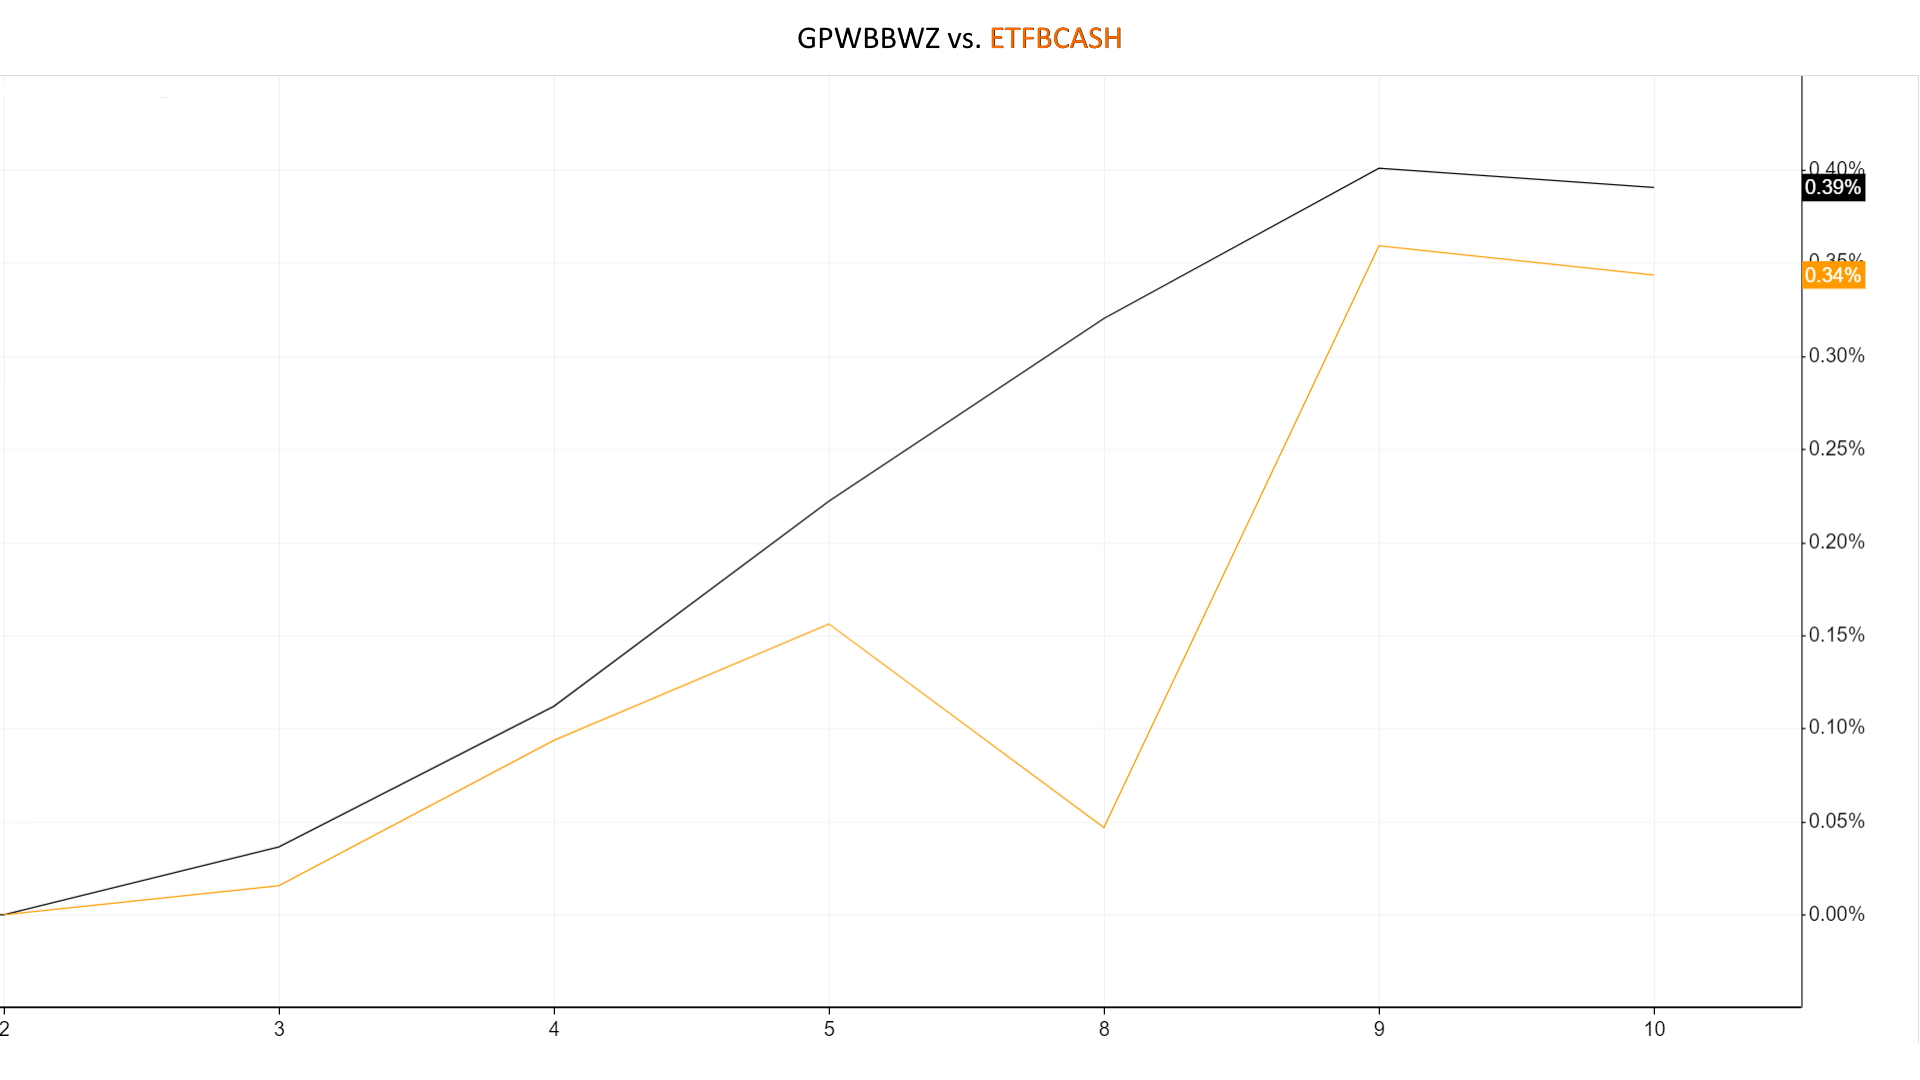
Czym różni się ETFBCASH od popularnego ETFBTBSP?
To najważniejsze pytanie, jakie zadają sobie polscy inwestorzy. Choć oba fundusze kupują polskie obligacje skarbowe, zachowują się w portfelu zupełnie inaczej:
- ETFBTBSP: Opiera się na indeksie TBSP, który zawiera obligacje zerokuponowe i stałokuponowe. Jest bardzo wrażliwy na stopy procentowe. Gdy stopy spadają, TBSP silnie rośnie. Gdy stopy rosną, TBSP notuje gwałtowne i bolesne przeceny.
- ETFBCASH: Opiera się na obligacjach zmiennokuponowych. Jego wycena jest stabilna, a w okresach wysokich stóp procentowych po prostu generuje solidny, bezpieczny zysk z wysokich kuponów, bez drastycznych wahań rynkowych.

Wniosek z analizy historycznej: Jak widać na powyższym wykresie z perspektywy ostatnich 4 lat, TBSP wykazuje nieporównywalnie większą zmienność (reaguje gwałtownie). Dla inwestorów unikających ryzyka i szukających stabilnej „poduszki płynnościowej”, to właśnie indeks GPWB-BWZ i odzwierciedlający go ETFBCASH oferują znacznie spokojniejszy profil stopy zwrotu.
4. Kiedy powstały pierwsze plany na ETFBCASH i jak podejść do budowy portfela?
Od dłuższego czasu z ciekawością obserwuję i analizuję rozwój polskiego rynku funduszy ETF. Choć historycznie w moim portfelu gościł głównie ETFBTBSP, pojawienie się instrumentu opartego o obligacje zmiennokuponowe otwiera zupełnie nowe możliwości w zakresie zarządzania wolną gotówką.
Na ten moment nie stworzyłem jeszcze sztywnego planu działania ani algorytmu wejścia w opisywany instrument, jednak bacznie przyglądam się jego płynności oraz zachowaniu spreadów w momentach rynkowych napięć. Nie wykluczam dodania go do swojego portfela w niedalekiej przyszłości jako stabilizatora kapitału.
🔥 Dla Subskrybentów i Czytelników Premium:
- Obejrzyj bezpłatnie: Fragment mojego planu inwestycyjnego MB-IG
- Strefa Premium: Pełna lista aktualnych kandydatów do mojego portfela
💬 Dołącz do dyskusji!
Czy posiadasz już w swoim portfelu certyfikaty ETFBCASH? Traktujesz ten instrument jako nowoczesny zamiennik dla tradycyjnej lokaty bankowej, czy wolisz ryzyko i zmienność oferowane przez obligacje stałokuponowe z funduszu ETFBTBSP? Napisz w komentarzu poniżej, jak oceniasz płynność zapewnianą przez animatora DM BOŚ!
📬 Bądź na bieżąco z rynkiem obligacji i ETF
Nie przegap kolejnych analiz zmian stóp procentowych oraz ich bezpośredniego wpływu na polskie fundusze giełdowe.
❓ Najczęściej zadawane pytania (FAQ)
Przypisy:
- Karta indeksu GPWB-BWZ (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- Beta ETF Obligacji 6M (2026). Agiofunds.pl [online] ↩︎