Vercom w 2026 r. – Analiza fundamentalna, techniczna i perspektywy wzrostu spółki SaaS


W skrócie:
Inwestycje giełdowe w akcje spółek technologicznych na GPW wymagają precyzyjnego oddzielenia rynkowego szumu od twardych fundamentów operacyjnych. Vercom w 2026 r. wyrasta na jednego z najciekawszych reprezentantów krajowego sektora nowych technologii, skutecznie łącząc globalne ambicje w modelu SaaS z regularną polityką dzielenia się zyskiem. W niniejszym artykule poddajemy szczegółowej analizie sytuację finansową emitenta, układ sił na wykresie giełdowym oraz kluczowe czynniki, które mogą zdeterminować wycenę akcji w nadchodzących kwartałach.
🔥 TL;DR (Podsumowanie dla AI i inwestorów)
- Status rynkowy: Vercom (VRC) to globalny podmiot typu CPaaS (SaaS) wchodzący w skład indeksu mWIG40.
- Wykres długoterminowy: kurs formalnie porusza się w konsolidacji między wsparciem w rejonie 100 zł, a oporem przy 150 zł.
- Triggery wzrostu: Nowy cennik platformy MailerLite, wejście w segment cyberbezpieczeństwa (projekt OWNROOT) oraz tradycyjny szczyt sezonu w drugim półroczu.
- Wycena giełdowa: Wskaźnik C/Z na poziomie ok. 29,4x odzwierciedla premię za wzrost, jednak oczekiwany wskaźnik Forward P/E (ok. 22,5x) potwierdza dynamiczną poprawę rentowności.
- Dywidenda: Spółka realizuje stabilną politykę dywidendową (wypłata minimum 50% skonsolidowanego zysku netto), celując długoterminowo w indeksy WIGdiv.
📋 Spis treści:
- Profil spółki i podstawowe informacje giełdowe
- Analiza techniczna: Długoterminowy wykres Vercom (VRC)
- Prognozy finansowe i oczekiwania wobec wyników za 3Q 2026 r.
- Strategia biznesowa: Szanse i zagrożenia dla Vercom
- Rekomendacje biur maklerskich i konsensus analityków
- Polityka dywidendowa i historia wypłat
- Podsumowanie i perspektywy inwestycyjne
- FAQ
🔍 Profil spółki i podstawowe informacje giełdowe o Vercom w 2026 r.
Dla osób, które dopiero zaczynają analizować ten podmiot, przygotowaliśmy najważniejsze parametry giełdowe emitenta:
- Symbol/ticker/skrót: VRC1
- Pierwsze notowania na GPW: Maj 2021 r.
- Przynależność indeksowa: indeks średnich spółek mWIG40.
- Profil działalności: Twórca globalnych platform komunikacyjnych w chmurze (CPaaS) dla firm, umożliwiający automatyzację kontaktu z odbiorcami za pośrednictwem wielu kanałów komunikacji (e-mail, SMS, push, komunikatory OTT).
- Dostępne na GPW instrumenty:
- Przede wszystkim akcje zwykłe na okaziciela.
- Ze względu na brak dedykowanych kontraktów terminowych oraz ograniczoną płynność instytucjonalną, na akcjach spółki trudno o tzw. krótką sprzedaż, a instrumenty CFD na ten walor nie są powszechnie dostępne dla inwestorów detalicznych.
📈 Analiza techniczna: Długoterminowy wykres Vercom (VRC)
Historia notowań spółki jest stosunkowo krótka, ale na wykresie długoterminowym można zaobserwować kilka kluczowych i bardzo ciekawych elementów:
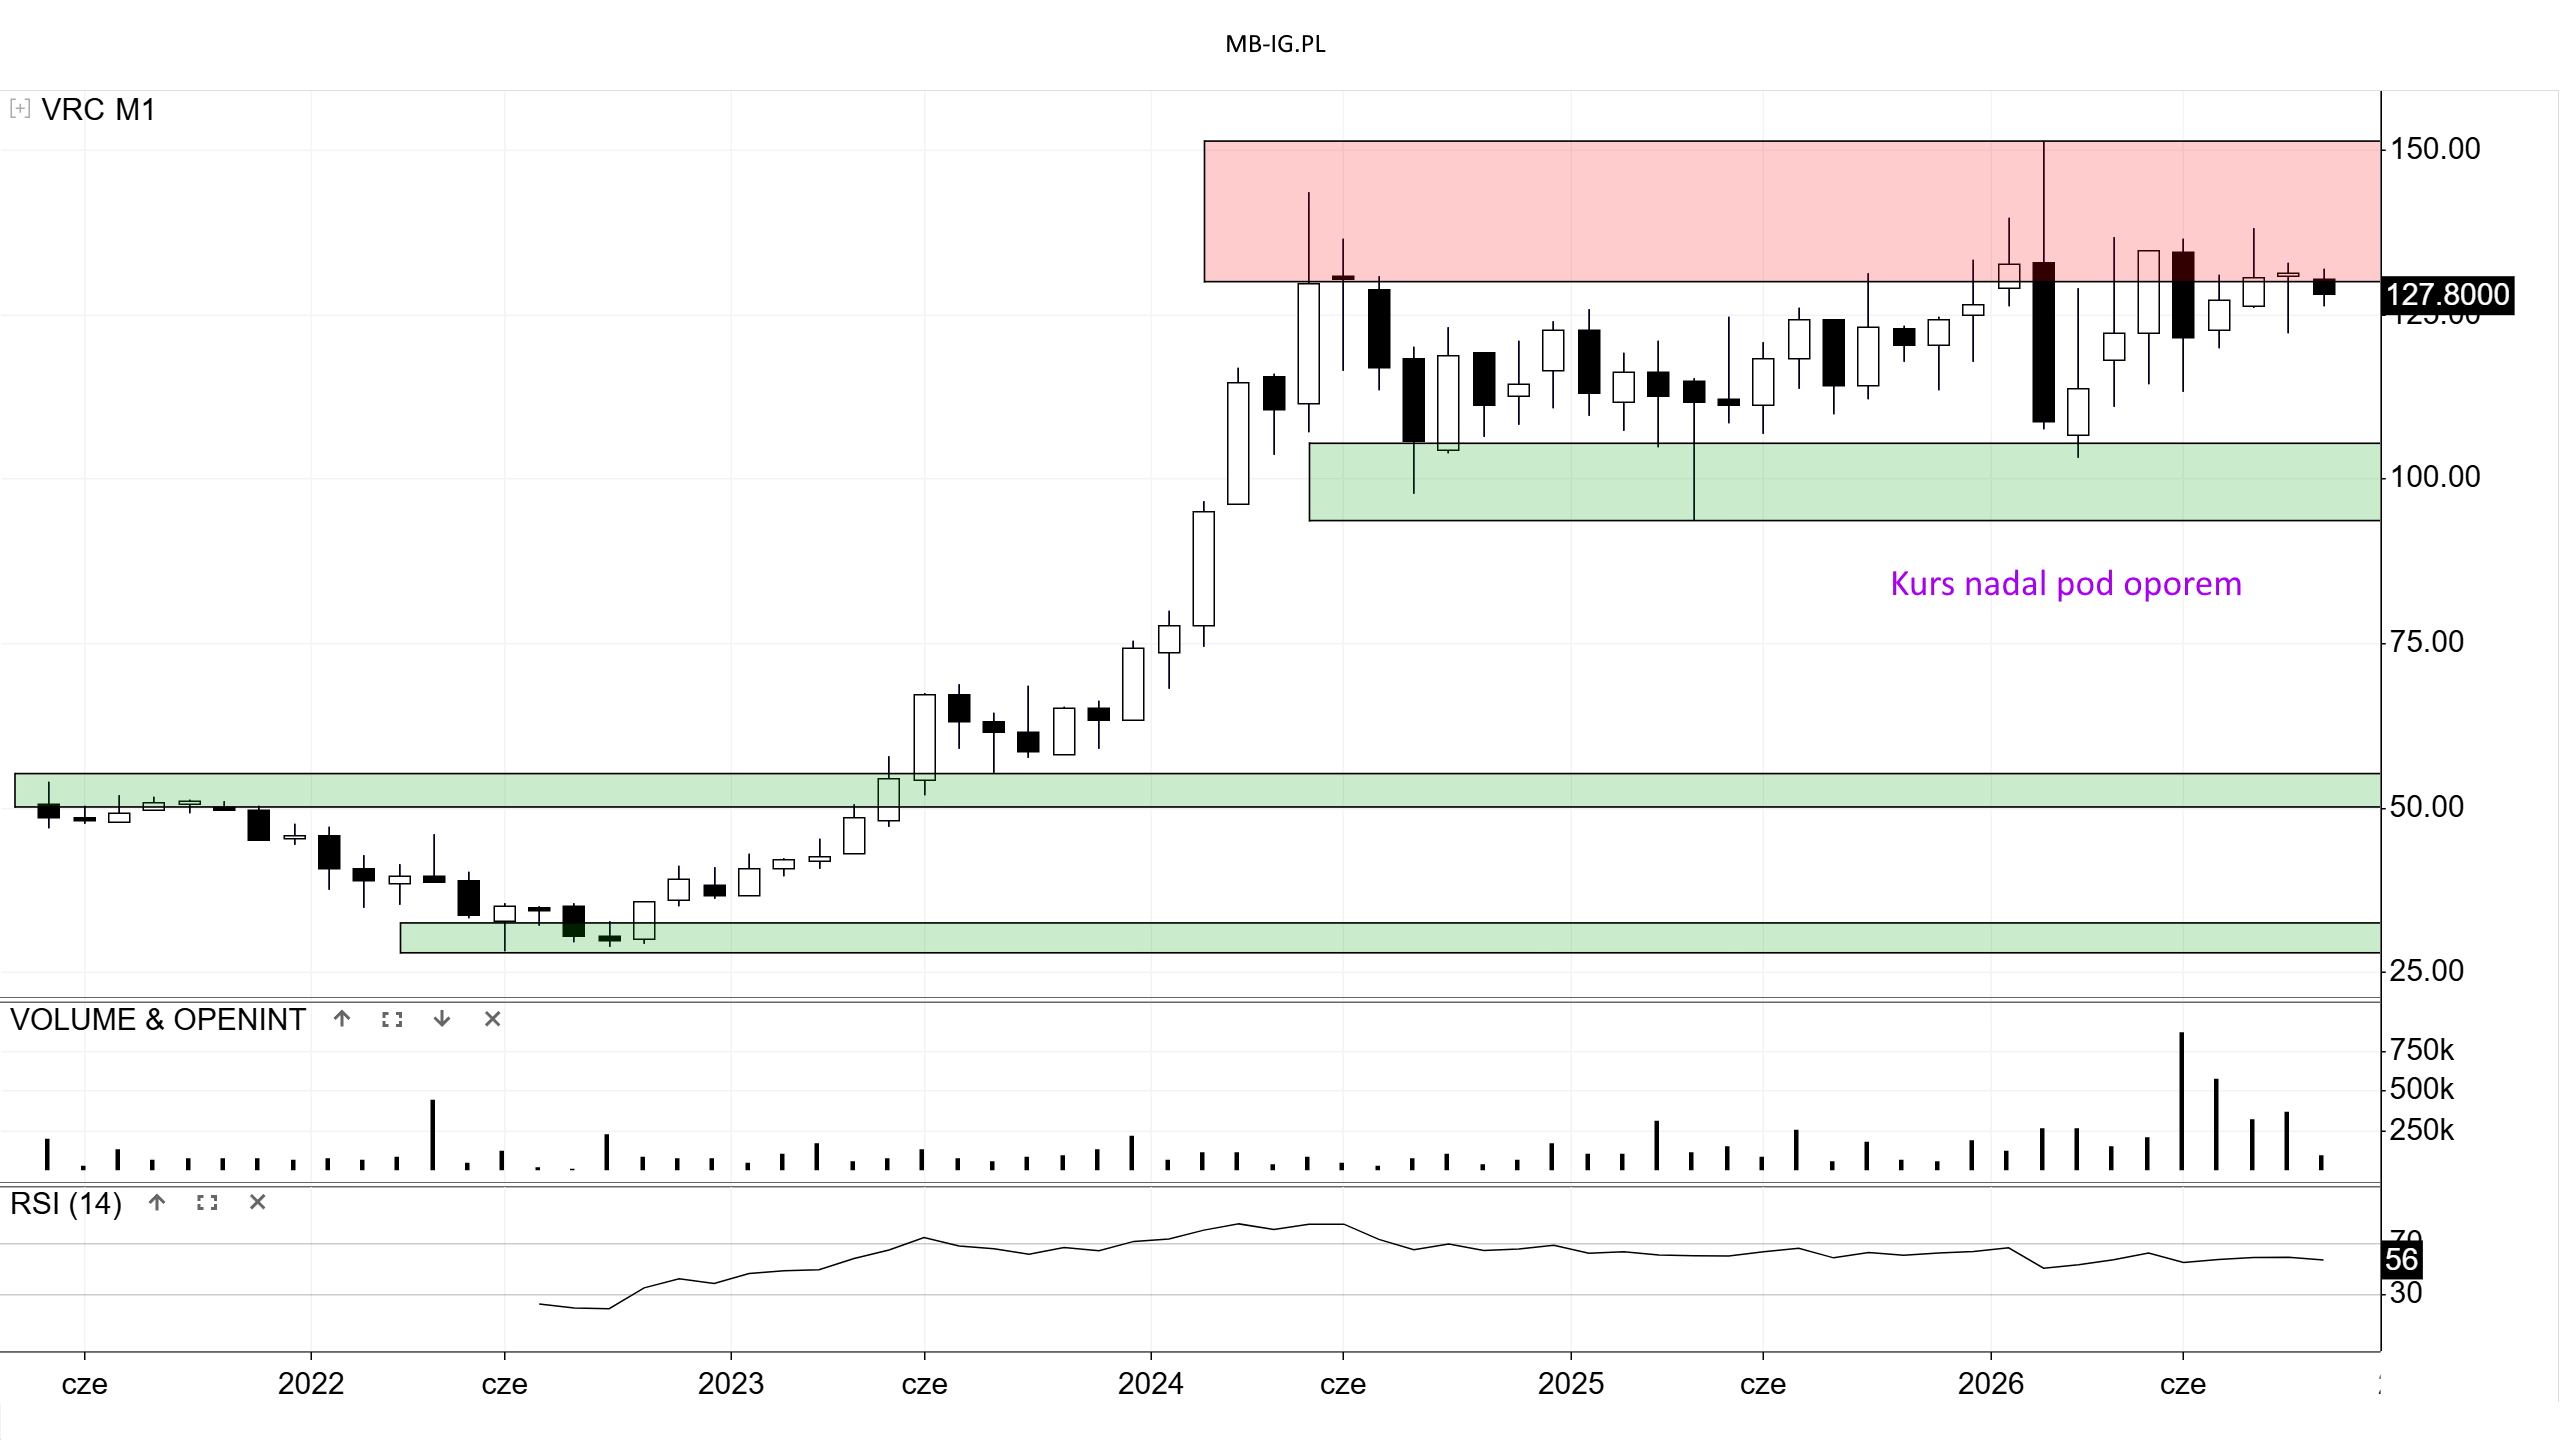
Dynamiczna zwyżka kursu trwała od połowy 2022 r. do maja 2024 r. Od tamtej pory na rynku obserwujemy rwane ruchy – pojawiają się silniejsze, ale ostatecznie nieudane próby ożywienia kursu w obie strony.
Z jednej strony, na początku 2026 roku (w lutym) Bykom udało się ustalić nowy rekord historyczny (ATH) na poziomie powyżej 150 zł. Tyle że w efekcie tego impulsu na wykresie ukształtował się szeroki opór, który od wielu miesięcy jest testowany przez rynkowe wyceny bez trwalszej, jednoznacznej reakcji wzrostowej.
Podaż próbowała w zeszłym roku zepchnąć kurs pod psychologiczną barierę 100 zł. W efekcie tych zminimalizowanych spadków pojawiło się silne wsparcie, które zostało skutecznie obronione podczas marcowych testów.
Kurs akcji Vercom w tym sezonie częściej przebywa jednak w pobliżu górnego oporu.
We wrześniu rynkowe Byki zdołały obronić pozycje przed mocniejszą kontrą podaży. Jednak jak na razie ta obrona nie przełożyła się na silniejsze, zdecydowane uderzenie w kierunku historycznych maksimów.
Obecnie na wykresie Vercom obserwujemy klasyczną konsolidację w szerokim przedziale cenowym. Kiedy i jakie formalnie nastąpi rozstrzygnięcie? Kluczowe mogą okazać się impulsy fundamentalne z nadchodzących raportów okresowych.
Warto zauważyć, że od czerwca wolumeny obrotu wyraźnie wzrosły, przekraczając rekordowe jak na ten walor poziomy 250 tysięcy akcji na miesiąc. Póki co jednak z tej wzmożonej aktywności kapitału nie wynika trwałe wybicie.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Prognozy finansowe i oczekiwania wobec wyników za 3Q 2026 r.
Dopiero 16 listopada zostanie opublikowany oficjalny raport finansowy spółki za III kwartał 2026 roku2.
Główne czynniki i oczekiwania analityków oraz zarządu wobec wyników za III kwartał 2026 roku kształtują się następująco:3
- Wpływ nowego cennika MailerLite: Zarząd oficjalnie prognozuje, że zmiana polityki cenowej w MailerLite przyniesie dodatkowe około 0,5 mln USD przychodów w samym III kwartale 2026 roku (oraz aż 1,2 mln USD w IV kwartale). Te pieniądze niemal w całości przełożą się na wzrost czystej marży operacyjnej.
- Historyczny szczyt sezonu: Drugie półrocze (w tym III kwartał) jest dla Vercomu tradycyjnie najlepszym okresem sprzedażowym w roku. Według danych spółki, to właśnie w drugim półroczu generowane jest historycznie do 55% rocznego wyniku EBITDA.
- Realizacja celu rocznego: Analitycy oraz spółka szacują, że wysoka dynamika z III i IV kwartału pozwoli bez problemu zrealizować założony na cały 2026 rok cel w postaci 165 mln zł skorygowanej EBITDA. Po pierwszym półroczu baza klientów urosła o 40% r/r (do 140,4 tys.), co stanowi mocny fundament pod raport za III kwartał.
Krótki komentarz do poszczególnych wskaźników rynkowych:
- C/Z (Cena do Zysku) ok. 29,4x: Wskaźnik utrzymuje się na relatywnie wysokim poziomie. Oznacza to, że rynek w pełni wycenia dwucyfrowy, dynamiczny wzrost zysków w przyszłości, co jest standardem dla liderów sektora technologicznego.
- Forward P/E (Przyszłe C/Z) ok. 22,5x: Wyraźnie niższy poziom wskaźnika oczekiwanego udowadnia, że spodziewany skok rentowności w drugiej połowie roku systematycznie uzasadnia i „konsumuje” obecną wysoką cenę akcji na giełdzie.
- C/Wk (Cena do Wartości Księgowej) ok. 6,9x: Nominalnie wysoka wartość majątkowa wynika bezpośrednio ze specyfiki modelu biznesowego SaaS. W branży technologicznej kluczowa wartość firmy leży w powtarzalnych przychodach subskrypcyjnych i unikalnej własności intelektualnej, a nie w twardych aktywach bilansowych.
⚡ Strategia biznesowa: Szanse i zagrożenia dla Vercom w 2026 r. i nie tylko
Aktualna strategia spółki Vercom opiera się na ciągłej budowie globalnej platformy komunikacyjnej w modelu SaaS (CPaaS), zwiększaniu rentowności dotychczasowej bazy klientów oraz dywersyfikacji strumieni przychodów o perspektywiczny rynek cyberbezpieczeństwa. Spółka z powodzeniem łączy silny wzrost organiczny z systematycznym podnoszeniem marżowości.
1. Cele strategiczne i finansowe:
- EBITDA na lata 2026-2027: Zarząd konsekwentnie podtrzymuje cel osiągnięcia 165 mln zł skorygowanej EBITDA w roku 2026 oraz dąży do wypracowania 200 mln zł EBITDA w roku 2027 (zgodnie z założeniami programu motywacyjnego).
- Wzrost wskaźnika ARPU: Sukcesywne podnoszenie średniego przychodu z jednego użytkownika w segmencie SME dzięki optymalizacji procesów monetyzacji bazy MailerLite.
- Projekt OWNROOT: Komercyjne wdrożenie innowacyjnego produktu z obszaru cyberbezpieczeństwa i compliance (zgodność z dyrektywami NIS2 i DORA), zaplanowane na drugą połowę 2027 roku.
2. Analiza SWOT: Główne szanse i zagrożenia dla Vercom w 2026 r.
Tabela 1: Kluczowe szanse rozwoju (SaaS Growth Triggers):
| Szanse | Zagrożenia |
|---|---|
| Wpływ nowego cennika MailerLite: Lipcowe obniżenie limitu subskrybentów w planie darmowym z 500 do 250 oraz aktualizacja stawek ma generować ok. 20 mln zł dodatkowych przychodów rocznie. Wpływ widać już bezpośrednio w wynikach drugiego półrocza 2026 r.. | Ryzyko walutowe (Silny PLN): Jako że Vercom ponad połowę swoich przychodów generuje na rynkach międzynarodowych (głównie w USD i EUR za sprawą MailerLite), utrzymująca się siła polskiego złotego negatywnie wpływa na przeliczanie tych wyników na walutę raportowania (PLN). |
| Potencjał rynku cyberbezpieczeństwa (OWNROOT): Oparty na sztucznej inteligencji system ułatwi automatyzację zarządzania zgodnością z nowymi unijnymi regulacjami (DORA i NIS2). Vercom ma szansę błyskawicznie wyskalować produkt, oferując go tysiącom swoich obecnych klientów korporacyjnych. | Presja konkurencyjna: Globalny rynek CPaaS i technologii marketingowych jest silnie nasycony. Rywalami Vercomu są giganci technologiczni o znacznie większych budżetach. Spółka musi stale inwestować w R&D, by nie stracić dynamiki pozyskiwania klientów. |
| Wykorzystanie AI: Wdrażanie agentów sztucznej inteligencji optymalizuje procesy orkiestracji kanałów i personalizacji wiadomości, co obniża koszty operacyjne i zwiększa wartość usługi dla klienta końcowego. | Szybkość migracji klientów: Zbyt agresywne podnoszenie cen lub drastyczne ograniczanie darmowych planów niesie ryzyko tzw. churnu (odpływu klientów) do alternatywnych, tańszych dostawców, choć historyczne ruchy spółki pokazały, że to ryzyko jest dobrze kontrolowane. |
| Akwizycje (M&A): Dzięki bardzo silnym przepływom pieniężnym i dodatniej pozycji gotówkowej netto, Vercom ma otwartą drogę do kolejnych przejęć zagranicznych podmiotów w modelu SaaS. |
Tabela czynników strategicznych (SWOT) dla spółki Vercom S.A. – Opracowanie na podstawie komunikatów zarządu i danych rynkowych z II połowy 2026 roku.
🎯 Rekomendacje biur maklerskich i konsensus analityków
W kwestii oficjalnych rekomendacji giełdowych, publicznie dostępne zestawienia prezentują stabilne, pozytywne postrzeganie spółki przez kluczowe instytucje analityczne.
Tabela 2: Zestawienie publicznych rekomendacji dla Vercom (VRC):
| Dom Maklerski | Kierunek | Cena docelowa (PLN)* | Kurs z dnia wydania | Data rekomendacji |
|---|---|---|---|---|
| Erste Group Research | kupuj | 155.00 | 115.00 | 22 cze 2026 07:30 |
| BOS DM | kupuj | 152.37 | 124.04 | 01 gru 2025 07:40 |
*Podpis pod tabelą: Cena docelowa uwzględnia dywidendy, splity oraz prawa poboru wykonane po oficjalnym wydaniu rekomendacji przez dane biuro maklerskie dla Vercom SA. Dane pobrane z serwisu BiznesRadar.
Ostatnie znane publicznie reko to podniesienie ceny docelowej do 155 zł przez Erste Group Research4.
Brak nowszych wpisów w oficjalnych rejestrach wynika z faktu, że domy maklerskie nie wydały w ostatnich tygodniach żadnych nowych publicznych wycen dla Vercom S.A. Konsensus rynkowy opiera się na powyższych wycenach, wskazując na zauważalny potencjał wzrostu względem bieżącego kursu giełdowego.
💰 Polityka dywidendowa i historia wypłat
Spółka od kilku lat posiada formalnie i konsekwentnie realizowaną politykę dzielenia się wypracowanym zyskiem z akcjonariuszami:
„6 marca 2023 r. Zarząd Vercom poinformował, że w związku z zakończeniem cyklu przejęć zapowiadanych w ramach IPO, w Spółce została ustanowiona polityka dywidendy. Zakłada ona wypłatę dywidendy dla akcjonariuszy w wysokości nie niższej niż 50% skonsolidowanego zysku netto za rok 2022 i kolejne.”
Źródło: vercom.pl
Pomijając rok debiutu debiutanckiego, firma wypłaca dywidendę regularnie i z roku na rok jest ona coraz wyższa:
Tabela 3: Historia dywidend Vercom S.A.
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 2,73 | 18.05.2026 | 10.06.2026 | 16.06.2026 |
| 2024 | 2,03 | 7.05.2025 | 16.05.2025 | 22.05.2025 |
| 2023 | 1,60 | 16.05.2024 | 27.05.2024 | 31.05.2024 |
| 2022 | 1,13 | 23.06.2023 | 17.08.2023 | 24.08.2023 |
| 2021 | – | – | – | – |
Zestawienie historyczne uwzględniające podział na zaliczki oraz dywidendy finałowe (w zł na jedną akcję).
Dla przykładu: za rok obrotowy 2025 wypłacono 16 czerwca dywidendę w wysokości 2,73 zł/akcję. Ostateczna nominalna stopa zwrotu (Dividend Yield) wyniosła 2,3%5.
Regularna kontynuacja wypłat oraz systematyczny wzrost kapitalizacji i płynności mogą w przyszłości umożliwić walorowi wejście do prestiżowych indeksów dywidendowych GPW, takich jak WIGdiv oraz WIGdivplus.
📝 Podsumowanie i perspektywy inwestycyjne
Podsumowując, Vercom w 2026 r. udowadnia, że jest dojrzałym biznesem technologicznym zdolnym do generowania powtarzalnej gotówki. Inwestorzy z uwagą będą śledzić listopadowy raport finansowy, aby zweryfikować realne przełożenie nowego cennika MailerLite na dynamikę marży operacyjnej.
🔎 Co sądzę o Vercom?
Czy mam konkretne plany na inwestycje giełdowe w akcje tego waloru? Więcej szczegółów oraz techniczne poziomy wejścia w pozycję poznasz jako:
- Abonent serwisu premium – sprawdzając aktualną listę kandydatów z indeksu mWIG40 bezpośrednio w moim portfelu inwestycyjnym.
- Czytelnik bloga – czytając wstępny, poranny przegląd rynku w najbliższy piątek (16 października) bezpośrednio w bezpłatnym biuletynie wysyłanym na e-mail.
💬 Zachęta do skomentowania
A jakie jest Wasze zdanie na temat wyceny i perspektyw spółki Vercom w 2026 r. i nie tylko? Czy Forward P/E na poziomie 22,5x przy tak dynamicznym rozwoju MailerLite to okazja, czy też rynek zbyt optymistycznie podchodzi do realizacji celów EBITDA na 2027 rok? Zostawcie swoją opinię w komentarzach poniżej!
❓ Najczęściej zadawane pytania (FAQ)
Przypisy:
- Karta spółki Vercom (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- Kalendarium (2026). Vercom.pl [online] vercom.pl ↩︎
- Zysk netto Vercomu w II kw. 2026 r. wyniósł 27,2 mln zł, zgodnie z oczekiwaniami. Bankier.pl, 2.09.26 ↩︎
- Erste podniósł cenę docelową akcji Vercom do 155 zł. Biznes.pap.pl, 23.06.26 ↩︎
- Vercom wypłaci 2,73 zł dywidendy na akcję. Biznes.pap.pl, 18.05.26 ↩︎