Amica w 2026 r. Analiza fundamentalna i techniczna spółki AMC po wynikach za 2Q 2026


W skrócie:
Czy Amica w 2026 r. to idealna okazja inwestycyjna typu value, czy też pułapka na łowców dołków? Największy polski producent sprzętu gospodarstwa domowego zmaga się z bezprecedensowym kryzysem konsumenckim na rynkach europejskich. Choć na poziomie operacyjnym widać wyraźne ochłodzenie popytu, to wdrożony przez spółkę program restrukturyzacji przynosi spektakularne efekty w obszarze zarządzania gotówką i redukcji zadłużenia. W dzisiejszym wpisie szczegółowo analizujemy raport finansowy Grupy Amica za 2Q 2026 roku, oceniamy postępy strategii „Back to Profitability”, weryfikujemy atrakcyjność wskaźników takich jak C/Z, Forward P/E czy C/WK oraz sprawdzamy sytuację techniczną na wykresie giełdowym, gdzie niedźwiedzie próbują przetestować wieloletnie minima.
🔥 TL;DR (Podsumowanie dla niecierpliwych)
- Wyniki 2Q 2026: Wyraźny regres sprzedaży r/r na rynku AGD w Europie i spadek zysku netto j.d. o połowę, jednak ujęcie półroczne (1H 2026) pozwala Grupie wyjść nad kreskę.
- Sukces bilansowy: Spektakularne ścięcie długu netto o 71% r/r i wygenerowanie silnych, dodatnich operacyjnych przepływów pieniężnych.
- Wycena fundamentalna: Skrajnie niskie C/WK (0,33) sugeruje głębokie niedowartościowanie majątku, ale wskaźnik C/Z (13,8) i Forward P/E (13,5) odzwierciedlają wciąż niską produktywność aktywów.
- Technicznie: Kurs waloru testuje krytyczne wsparcia w rejonie 45–47 zł. Obrona tego poziomu to warunek konieczny do uaktywnienia formacji podwójnego dna.
📋 Spis treści:
- Podstawowe informacje o spółce Amica (AMC)
- Analiza techniczna: Czy Byki obronią wieloletnie dołki?
- Wyniki finansowe za 2Q 2026 i wskaźniki fundamentalne
- Strategia „Back to Profitability” – cele na lata 2027 i 2030+
- Rekomendacje analityczne dla Amica S.A.
- Polityka dywidendowa i podział zysków
- Podsumowanie i perspektywy inwestycyjne
- Najczęściej zadawane pytania (FAQ)
🔍 Podstawowe informacje o spółce Amica (AMC)
Tradycyjnie na początek garść informacji podstawowych o analizowanym dziś walorze:
- Symbol giełdowy: AMC1
- Start notowań: wrzesień 1997 r.
- Główny indeks giełdowy: sWIG80
- Profil działalności: największy polski producent sprzętu gospodarstwa domowego (kuchnie, piekarniki, płyty indukcyjne, lodówki, zmywarki) realizujący około 70% przychodów na ponad 40 rynkach zagranicznych.
Dostępne na GPW instrumenty finansowe:
- Akcje zwykłe na okaziciela.
- Z uwagi na niską płynność i specyfikę waloru trudno tu o płynną tzw. krótką sprzedaż akcji.
📈 Analiza techniczna: Czy Byki obronią wieloletnie dołki?
Od grudnia 2025 r. na wykresie nadal widoczne są spore wolumeny, regularnie przekraczające poziom 250k akcji miesięcznie. Teoretycznie powinno to świadczyć o ciągłej wymianie akcjonariatu i akumulacji akcji przez inwestorów długoterminowych.
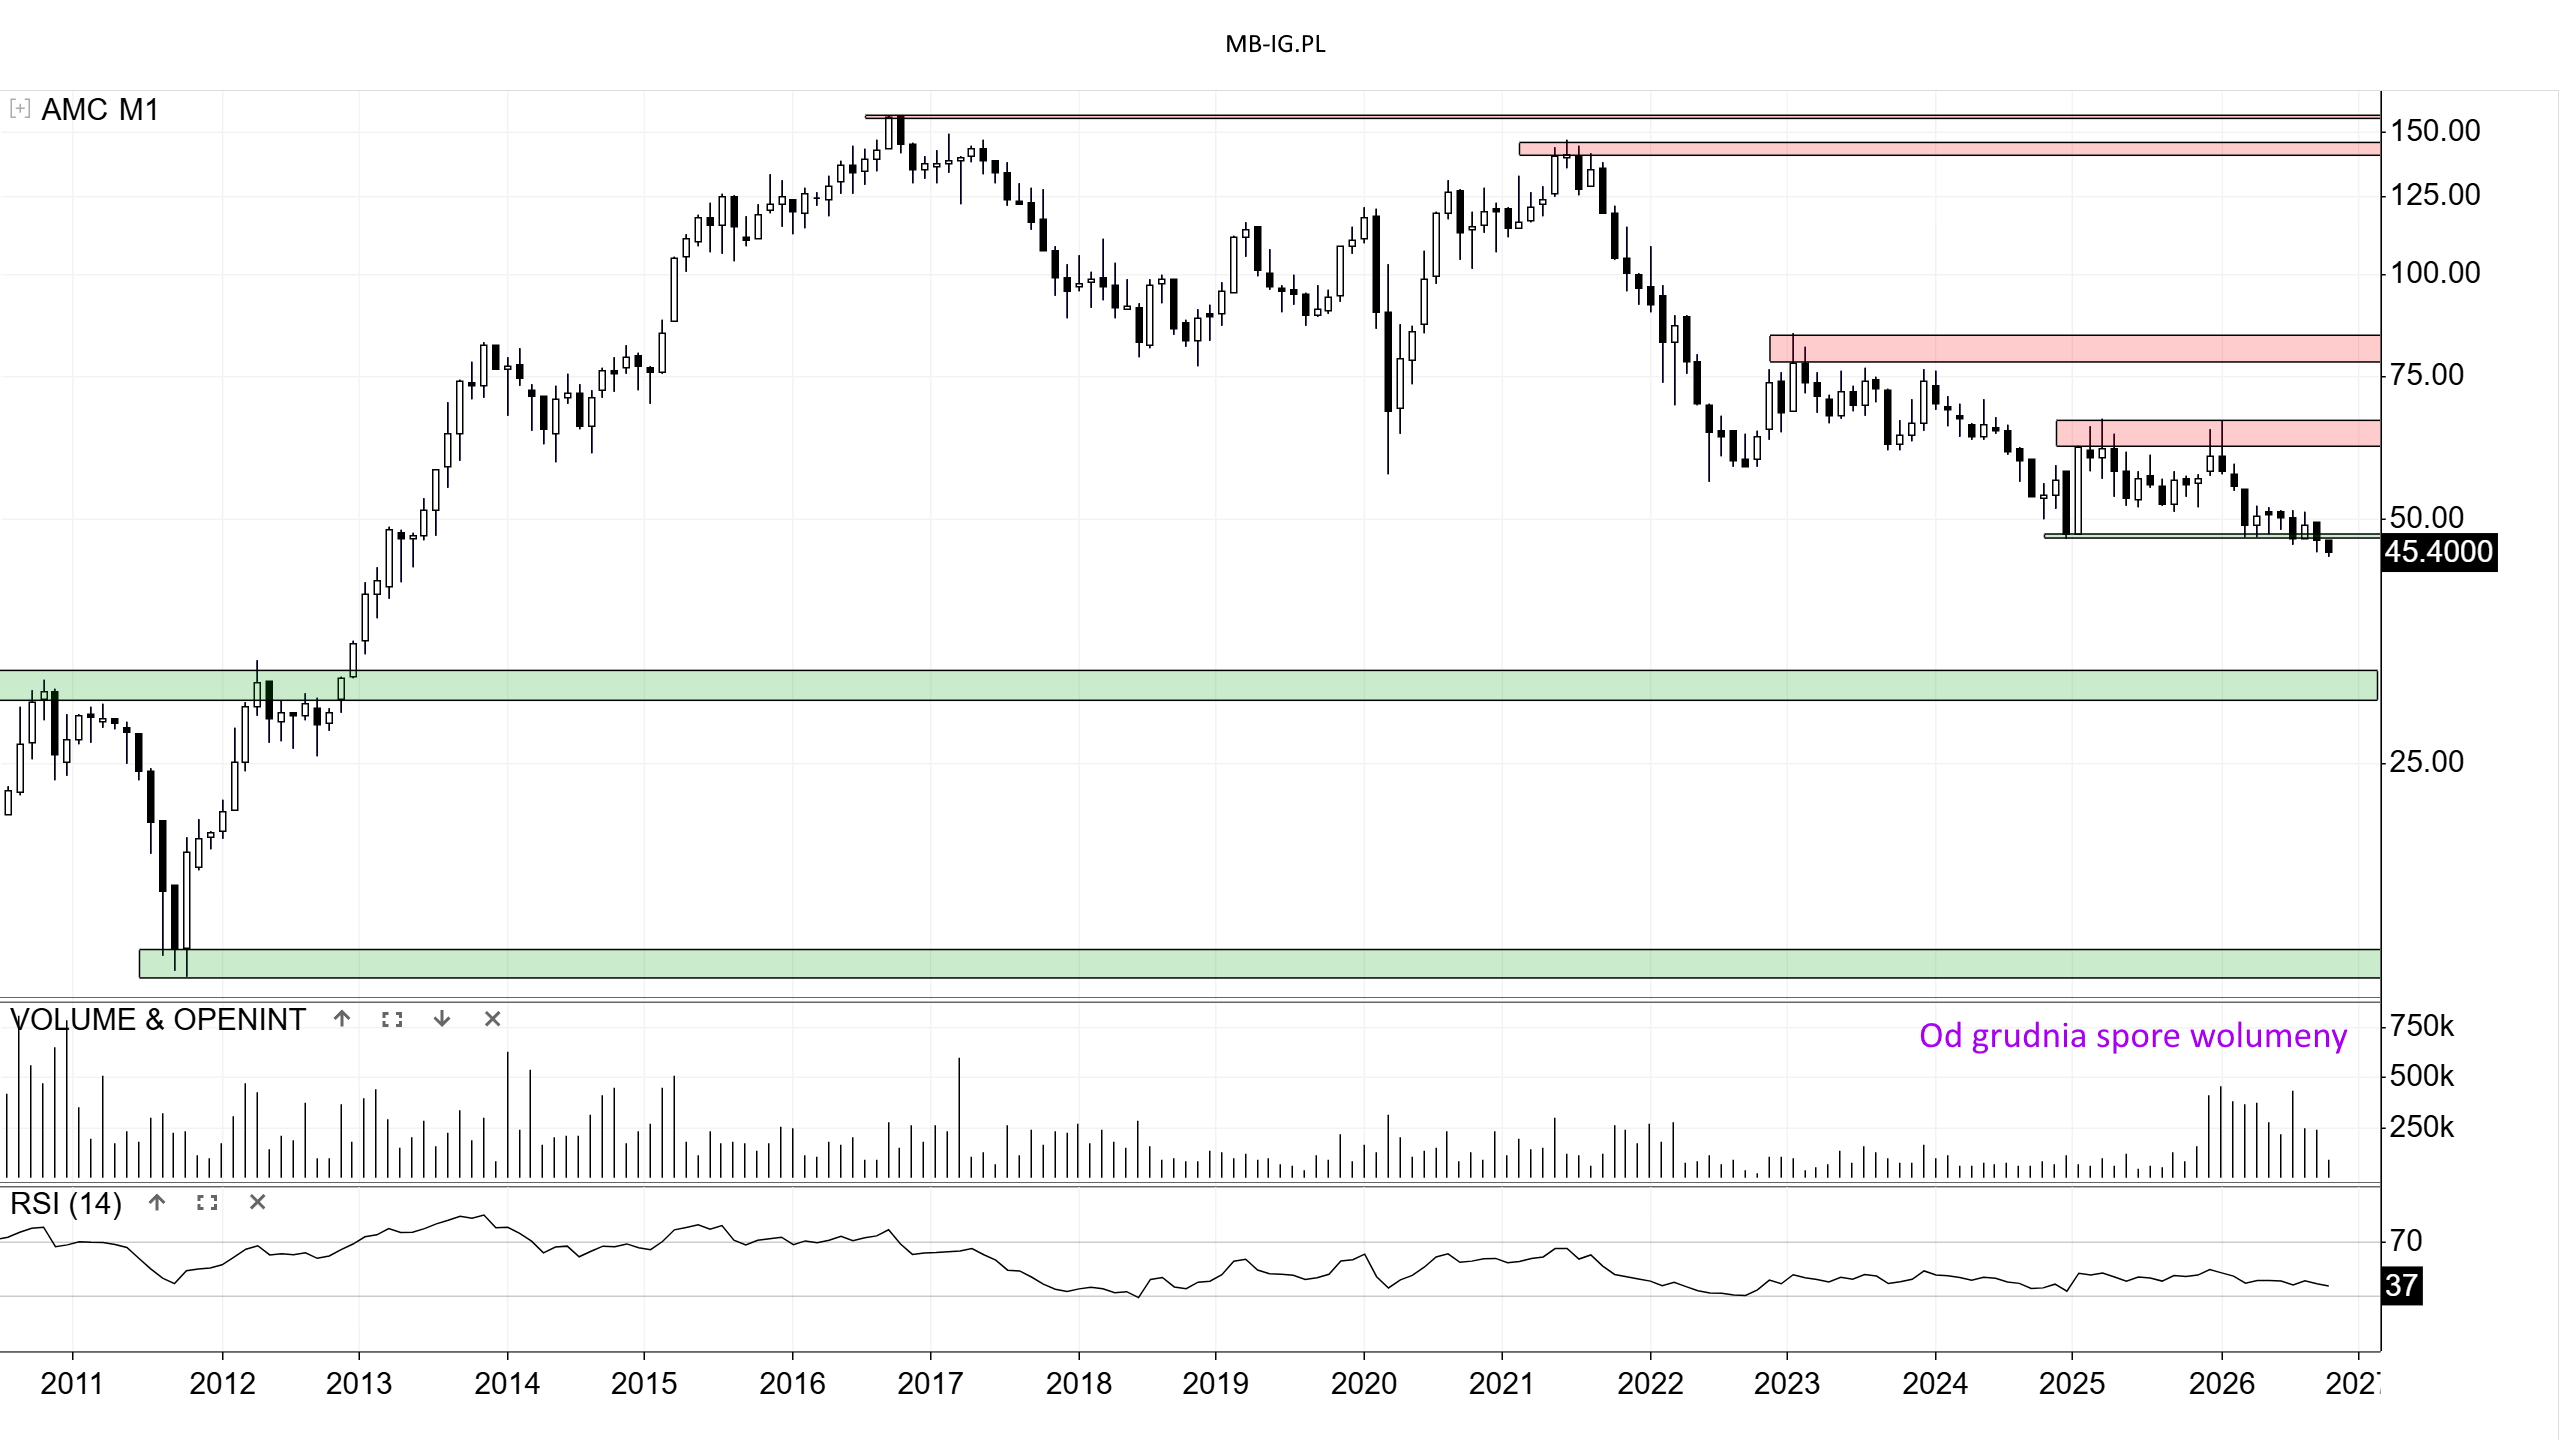
Tyle że wciąż nie pomaga to popytowi w generowaniu większego odbicia. Wrzesień przyniósł nowe wieloletnie minimum cenowe, ale wsparcie w okolicach +/- 47,5 zł zostało początkowo obronione. Wśród inwestorów stosujących analizę techniczną wciąż tliła się szansa na budowę formacji tzw. Podwójnego dna, zwiastującej odwrócenie trendu spadkowego.
Póki co w październiku podaż znowu przyciska i próbuje trwale przebić dotychczasowe wsparcie, spychając kurs na kolejne wieloletnie dołki sprzed 13 lat. Jeśli Byki w II połowie miesiąca nie wykażą się siłą i nie wypchną ceny w górę, ewentualny wariant wzrostowy trzeba będzie kreować z jeszcze niższych poziomów cenowych.
W dodatku dotychczasowe kluczowe wsparcie zostanie trwale zamienione na opór nr 1. Historyczne szczyty z czasów hossy na poziomie ponad 150 zł będą nadal jedynie odległym wspomnieniem.
Co ciekawe, wskaźnik RSI nie jest jeszcze skrajnie wychłodzony i wciąż utrzymuje się nieznacznie powyżej poziomu 30 punktów, co oznacza, że przestrzeń do ewentualnego kapitulacyjnego zejścia podaży nie została całkowicie wyczerpana.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe za 2Q 2026 i wskaźniki fundamentalne
Spółka 18 września opublikowała skonsolidowany raport za I półrocze br.2 Rzućmy okiem na wyliczone wyniki za sam drugi kwartał (2Q 2026 roku) i zestawmy je z historycznymi okresami referencyjnymi.
Wyniki finansowe Grupy Amica za 2Q 2026 vs okresy porównawcze (mln zł)
| Pozycja finansowa | 2Q 2026 | Q/Q | R/R |
|---|---|---|---|
| Przychody ze sprzedaży (mln zł) | 555,3 | -0,16% | -4,64% |
| EBITDA (mln zł) | 26,2 | -2,96% | -9,97% |
| EBIT (mln zł) | 11,4 | -4,20% | -29,19% |
| Zysk netto j.d. (mln zł) | 2,8 | -33,33% | -49,09% |
| Marża EBITDA (%) | 4,72% | -0,13% | -0,28% |
| Marża EBIT (%) | 2,05% | -0,09% | -0,71% |
| Marża netto (%) | 0,50% | -0,26% | -0,44% |
| Przepływy operacyjne (1H/1Q, mln zł) | 36 | 42,3 | 80 |
Tabela przedstawia skonsolidowane wybrane pozycje finansowe Grupy Amica za drugi kwartał 2026 r., uzupełnione o dane kwartalne wyliczone na podstawie raportu półrocznego, wraz z ujęciem marż operacyjnych oraz zmianami q/q i r/r.
Wyniki te można podsumować trzema słowami: stabilizacja, oczyszczenie bilansu i presja na marże.
Oto najważniejsze wnioski w pigułce:
- Sukces finansowy w bilansie: Kluczowym osiągnięciem jest potężny spadek długu netto o 71% r/r oraz wygenerowanie dodatnich przepływów operacyjnych (36 mln zł po I półroczu). Amica drastycznie poprawiła swoją płynność finansową.
- Słabość na poziomie operacyjnym: Sam drugi kwartał przyniósł regres sprzedaży (spadek o 4,6% r/r) oraz wyraźne stopnienie zysków (zysk netto j.d. niższy o połowę r/r). Pokazuje to, że popyt konsumencki na europejskim rynku AGD wciąż jest bardzo słaby.
- Efekt bazy i optymizm półroczny: Choć sam 2Q 2026 wygląda blado na tle 2Q 2025, to w ujęciu całego półrocza Amica wróciła „nad kreskę” (7 mln zł zysku netto 1H2026 wobec straty rok wcześniej).
Werdykt: Spółka perfekcyjnie odrobiła lekcje z zarządzania gotówką i przetrwa trudne czasy, ale do trwałego wzrostu kursu giełdowego potrzebuje realnego odbicia zakupów u europejskich konsumentów.
Raport za 3Q zostanie opublikowany 20 listopada3.
O czym mówią podstawowe wskaźniki fundamentalne?
- C/Z (Cena / Zysk): ok. 13,8 – Mimo rekordowo niskiej od lat ceny akcji wskaźnik nie wydaje się na pierwszy rzut oka skrajnie atrakcyjny. Pokazuje to, że choć powtarzalne zyski zaczęły się na nowo pojawiać w bilansie grupy, to ich nominalna wartość wciąż jest niska w stosunku do historycznych możliwości spółki.
- Forward P/E (Prognozowana Cena / Zysk): ok. 13,5 – Wskaźnik ten jest bliski aktualnemu C/Z, co jednoznacznie dowodzi, że rynek bardzo ostrożnie i konserwatywnie ocenia sytuację makroekonomiczną. Inwestorzy nie wyceniają z wyprzedzeniem nagłego skoku zysków w krótkim czasie.
- C/WK (Cena / Wartość Księgowa): ok. 0,33 – Ten wskaźnik na pewno jest potężnym magnesem dla inwestorów długoterminowych. Spółka poprawiła płynność finansową, a niska cena rynkowa akcji sprawia, że majątek netto Amiki wyceniany jest na giełdzie zaledwie na 1/3 swojej realnej wartości bilansowej (wartość księgowa na akcję przekracza 138 zł).
⚡ Strategia „Back to Profitability” – cele na lata 2027 i 2030+
Aktualna pozycja strategiczna Grupy Amica opiera się na długoterminowym planie ogłoszonym pod hasłem „Back to Profitability”4. Zamiast agresywnej, wyniszczającej marżę walki o wolumeny sprzedaży w trudnym, wysoce konkurencyjnym otoczeniu, spółka przestawiła wajchę na bezwzględną obronę rentowności, głęboką optymalizację kosztów operacyjnych oraz porządkowanie struktury bilansowej.
1. Strategia i cele finansowe (Horyzont 2027 i 2030+)
Zarząd jasno określił etapy wychodzenia z kryzysu konsumenckiego w Europie:
- Cel na rok 2027 (Krótki/Średni termin): Dojście do 5% rentowności EBITDA, osiągnięcie 14% wskaźnika RONA (zwrot z aktywów netto) oraz podniesienie marży brutto na sprzedaży do poziomu 25% (obecne wyniki za 1H2026 pokazują już marżę brutto powyżej 28%, co oznacza realizację tego punktu z nawiązką).
- Cel od roku 2030 (Długi termin): Powrót do stałego wzrostu przychodów o ponad 7% rocznie, podniesienie długoterminowej marży EBITDA powyżej 7%, marży brutto do 28% oraz wskaźnika RONA powyżej 17%.
- Bezpieczeństwo długu: Utrzymywanie wskaźnika dług netto / EBITDA stale poniżej bezpiecznego poziomu 2,0 (aktualnie wskaźnik wynosi ok. 1,0).
- Polityka dywidendowa: Powrót do regularnych, rokrocznych wypłat dywidendy dla akcjonariuszy (w lipcu 2026 roku z powodzeniem wypłacono 2,50 zł na akcję).
2. Szanse i zagrożenia (SWOT)
Te główne czynniki wewnętrzne i zewnętrzne ująłem w poniższej tabeli:
Tabela 2: Analiza czynników strategicznych (Szanse i Zagrożenia) dla Grupy Amica w 2026 r.
| Szanse | Zagrożenia |
|---|---|
| Ekspansja markowa (Przejęcie Sauter): W połowie roku Amica pozyskała wyłączną licencję na stuletnią markę Sauter we Francji aż do 2041 roku. Daje to ogromną szansę na mocne wejście do francuskiego segmentu upper mainstream (zwłaszcza w kategorii cenionych tam piekarników i płyt grzejnych). | Przedłużający się brak ożywienia w Europie: To główne ryzyko. Konsumenci na kluczowym rynku niemieckim oraz w Skandynawii wstrzymują się z wymianą dużego AGD. Bez odbicia na rynku nieruchomości i poprawy nastrojów, Amica uderzy w szklany sufit optymalizacji kosztowej. |
| Rozwój nowej oferty produktowej: Spółka stawia na innowacje produktowe, w tym na nową linię piekarników Uniq, która ma poprawić pozycjonowanie cenowe marki w Europie. | Wojna cenowa i presja konkurencji: Słaby popyt zmusza globalnych graczy (w tym producentów azjatyckich) do agresywnych obniżek cen. Amica, starając się bronić marż, ryzykuje utratę udziałów rynkowych na rzecz tańszych substytutów. |
| Silne oczyszczenie bilansu: Redukcja długu netto o ponad 71% sprawia, że w momencie rynkowego odbicia Amica nie będzie obciążona kosztami finansowymi i ma pełną zdolność do finansowania nowych projektów w ramach niskiego CAPEX-u (poniżej 50 mln zł). | Ryzyka geopolityczne i logistyczne: Konflikt na Bliskim Wschodzie wciąż destabilizuje łańcuchy dostaw i wpływa na ceny komponentów oraz frachtu morskiego. Mimo że pozycje walutowe są zabezpieczone, nagłe skoki kosztów transportu mogą uderzyć w rentowność. |
| Zielona transformacja (ESG): Inwestycje we własną farmę fotowoltaiczną (2 MWp) i kogenerację w fabryce we Wronkach pozwalają obniżać ślad węglowy i chronią spółkę przed skokami cen energii w Polsce. | Trudna restrukturyzacja rynków zachodnich: Zmiany modeli operacyjnych i restrukturyzacja biznesu w Wielkiej Brytanii i we Francji to procesy kosztowne i obarczone ryzykiem operacyjnym. |
Zestawienie kluczowych szans rynkowych (m.in. licencja Sauter we Francji, innowacje Uniq) i ryzyk operacyjnych związanych z wojną cenową oraz dekoniunkturą w UE.
🎯 Rekomendacje analityczne dla Amica S.A.
Ostatnie oficjalne raporty analityczne wydane dla spółki Amica przez domy maklerskie pochodzą z końcówki 2025 roku. W roku 2026 analitycy wstrzymują się z aktualizacją modeli wycenowych:
- Noble Securities (z 21 listopada 2025 r.): Rekomendacja „Kupuj” z ceną docelową 93,28 zł.
- BM mBanku (z 18 listopada 2025 r.): Rekomendacja „Przeważaj” (bez podania dokładnej ceny docelowej w jawnym skrócie raportu).
Dlaczego brakuje nowszych rekomendacji w 2026 roku?
Brak nowych, publicznych raportów w 2026 roku wynika bezpośrednio ze specyfiki branży i wyczekiwania na punkt zwrotny. Analitycy wstrzymują się z rewizją wycen, ponieważ:
- Weryfikacja strategii: Rynek widzi świetne efekty cięcia kosztów i redukcji zadłużenia, ale czeka na twarde, kwartalne dowody w postaci powrotu do organicznego wzrostu przychodów ze sprzedaży., wskazując na zauważalny potencjał wzrostu względem bieżącego kursu giełdowego.
- Przedłużający się brak ożywienia w Europie: Sektor dużego AGD wciąż mocno cierpi z powodu słabego popytu (szczególnie na kluczowym dla Amiki rynku niemieckim).
💰 Polityka dywidendowa i podział zysków
Spółka nadal realizuje jasno określoną politykę dywidendową:
„Intencją spółki jest prowadzenie stabilnej polityki wypłaty dywidendy każdego roku, przy uprzednim zabezpieczeniu środków na kluczowe projekty inwestycyjne, a także przy stabilnej sytuacji operacyjnej, finansowej i oczekiwanej wielkości przepływów środków pieniężnych oraz uwzględnieniu panującej koniunktury gospodarczej.”
Źródło: Amica Relacje Inwestorskie
Mimo trudniejszej sytuacji fundamentalnej i cykliczności branży, Amica poza nielicznymi wyjątkami (jak sezon po trudnym 2022 roku) regularnie dzieli się zyskiem. Dzięki temu jest również notowana w ramach indeksu WIGdivplus.
Warto jednak zauważyć, że w ostatnich latach wypłaty w mniejszym lub większym stopniu wspierane są przez przesunięcia z tzw. kapitału zapasowego zgromadzonego w latach prosperity.
Tabela 3: Historia wypłat dywidend Grupy Amica (2018-2026)
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 2,5 | 30.06.26 | 6.07.26 | 16.07.26 |
| 2024 | 2 | 11.06.25 | 16.06.25 | 27.06.25 |
| 2023 | 2,5 | 11.06.24 | 14.06.24 | 25.06.24 |
| 2022 | – | – | – | – |
| 2021 | 3,5 | 29.06.22 | 5.07.22 | 15.07.22 |
| 2020 | 6 | 15.06.21 | 18.06.21 | 29.06.21 |
| 2019 | 3 | 27.08.20 | 2.09.20 | 14.09.20 |
| 2018 | 4 | 21.05.19 | 27.05.19 | 6.06.19 |
| 2017 | 3 | 28.06.18 | 4.07.18 | 16.07.18 |
| 2016 | 5,5 | 30.06.17 | 6.07.17 | 19.07.17 |
Dane historyczne prezentujące nominalną wartość dywidendy przypadającą na jedną akcję zwykłą w PLN.
Przypomnijmy, że 16 lipca br. wypłacono inwestorom dywidendę w wysokości 2,5 zł na akcję, zgodnie z uchwałą Zwyczajnego Walnego Zgromadzenia Akcjonariuszy z dnia 30 czerwca5. Przy ówczesnym kursie giełdowym, ostateczna tzw. nominalna stopa zwrotu (dividend yield) wyniosła satysfakcjonujące 4,7%.
📝 Podsumowanie i perspektywy inwestycyjne
Inwestycje giełdowe w akcje Amica w 2026 r. to klasyczny zakład o globalne ożywienie gospodarcze. Od strony bilansowej zarząd wykonał ogromną pracę – usunięto ryzyko płynnościowe, drastycznie zredukowano dług i ustabilizowano marżę brutto na poziomie przekraczającym cele strategiczne (28%). Spółka jest gotowa operacyjnie na powrót koniunktury. Hamulcem pozostaje jednak otoczenie makroekonomiczne. Dopóki europejskie gospodarstwa domowe nie ruszą na szerokie zakupy dóbr trwałych, wycena fundamentalna AMC może pozostawać w głębokiej konsolidacji, a wykres techniczny będzie podatny na próby wybijania nowych minimów przez spekulantów.
🔎 Co sądzę o AMC?
Jakie mam aktualne nastawienie na ten walor? Więcej szczegółów i konkretne poziomy wejścia/wyjścia opowiem Ci jako:
- Abonentowi serwisu w pełnej wersji raportu w październikowym planie na wybrane spółki z indeksu sWIG80.
- Czytelnikowi Bloga w formie skróconej, w dzisiejszym porannym newsletterze rynkowym dostarczanym prosto na e-mail.
💬 Zachęta do dyskusji
A jakie jest Wasze zdanie na temat Amiki? Czy tak niskie C/WK rzędu 0,33 to wystarczający powód, by zacząć budować długoterminową pozycję w portfelu? Kupujecie sprzęt tej marki prywatnie do swoich domów? Sekcja komentarzy pod artykułem jest do Waszej dyspozycji!
❓ Najczęściej zadawane pytania (FAQ)
Przypisy:
- Karta spółki: Amica (2026). Giełda Papierów Wartościowych w Warszawie [online]. ↩︎
- AMICA SA Raport okresowy półroczny za PSr. Biznes.pap.pl, 18.09.26 ↩︎
- Kalendarium (2026). Ir.amica.pl [online] ↩︎
- Grupa Amica podsumowuje rok 2025 i cele strategiczne. Ir.amica.pl, 13.04.2026. ↩︎
- Uchwała ZWZA: Amica wypłaci 2,5 zł dywidendy na akcję. Biznes.pap.pl, 30.06.2026. ↩︎