PlayWay w 2026 r. Analiza akcji, wyników finansowych i perspektyw dywidendy


W skrócie:
Kurs PlayWay w 2026 r. porusza się w wyjątkowo topornym stylu. Za to poznaliśmy dane za I półrocze (w tym 2Q). Jak to wpływa na sytuację techniczną i fundamentalną spółki? Czy są jakieś nowe rekomendacje? Co wiemy o dywidendach z tego waloru?
🔥 TL;DR(Podsumowanie dla szukających szybkich faktów):
- Analiza techniczna: Kurs PLW od ponad 2 lat porusza się w szerokim trendzie bocznym (wsparcie ~221 zł, opór ~286 zł), z częstym testowaniem dolnej granicy.
- Wyniki 2Q 2026: Nominalny wzrost przychodów i zysków kwartał do kwartału, ale widoczny spadek procentowych marż przez wyższe koszty marketingu i mieszany odbiór mniejszych premier (Majster Symulator).
- Wycena fundamentalna: C/Z na poziomie ~20,00 odzwierciedla stabilizację, podczas gdy Forward P/E w okolicach 14,00 (wg szacunków DM BOŚ) zwiastuje oczekiwane ożywienie.
- Kluczowy katalizator: Rynek i analitycy czekają na oficjalną datę premiery gry Car Mechanic Simulator 2026, która ma odwrócić negatywny trend marżowy.
📋 Spis treści:
- Karta spółki PlayWay: podstawowe informacje giełdowe
- Analiza techniczna PLW – Kurs w dwuletnim konsolidacyjnym uścisku
- Wyniki finansowe PlayWay za II kwartał 2026 roku vs konsensus PAP
- Strategia biznesowa grupy: Model Asset-Light w praktyce
- Rekomendacje domów maklerskich – Dlaczego brakuje nowych raportów?
- Polityka dywidendowa PlayWay – Analiza historycznych wypłat
- Podsumowanie i prognoza dla inwestorów
- Najczęściej zadawane pytania (FAQ)
🔍 Karta spółki PlayWay: podstawowe informacje giełdowe
Zaczniemy tradycyjnie od pigułki informacyjnej na temat tego waloru:
- Symbol giełdowy: PLW1 (ISIN: PLPLAYW00015)
- Start notowań na GPW: październik 2016 r.
- Główne indeksy giełdowe: sWIG80, sWIG80TR, WIGdiv oraz WIGdivplus
- Profil działalności: Produkcja i dystrybucja gier komputerowych oraz mobilnych w modelu inkubatora deweloperskiego.
- Dostępne na GPW instrumenty finansowe: Akcje, produkty strukturyzowane.
📈 Analiza techniczna PLW – Kurs w dwuletnim konsolidacyjnym uścisku
Od ponad 2 lat kurs akcji PlayWay zmaga się przypuszczalnie z szerokim ruchem bocznym. Na wykresie długoterminowym możemy wyraźnie wyznaczyć granice tej konsolidacji:
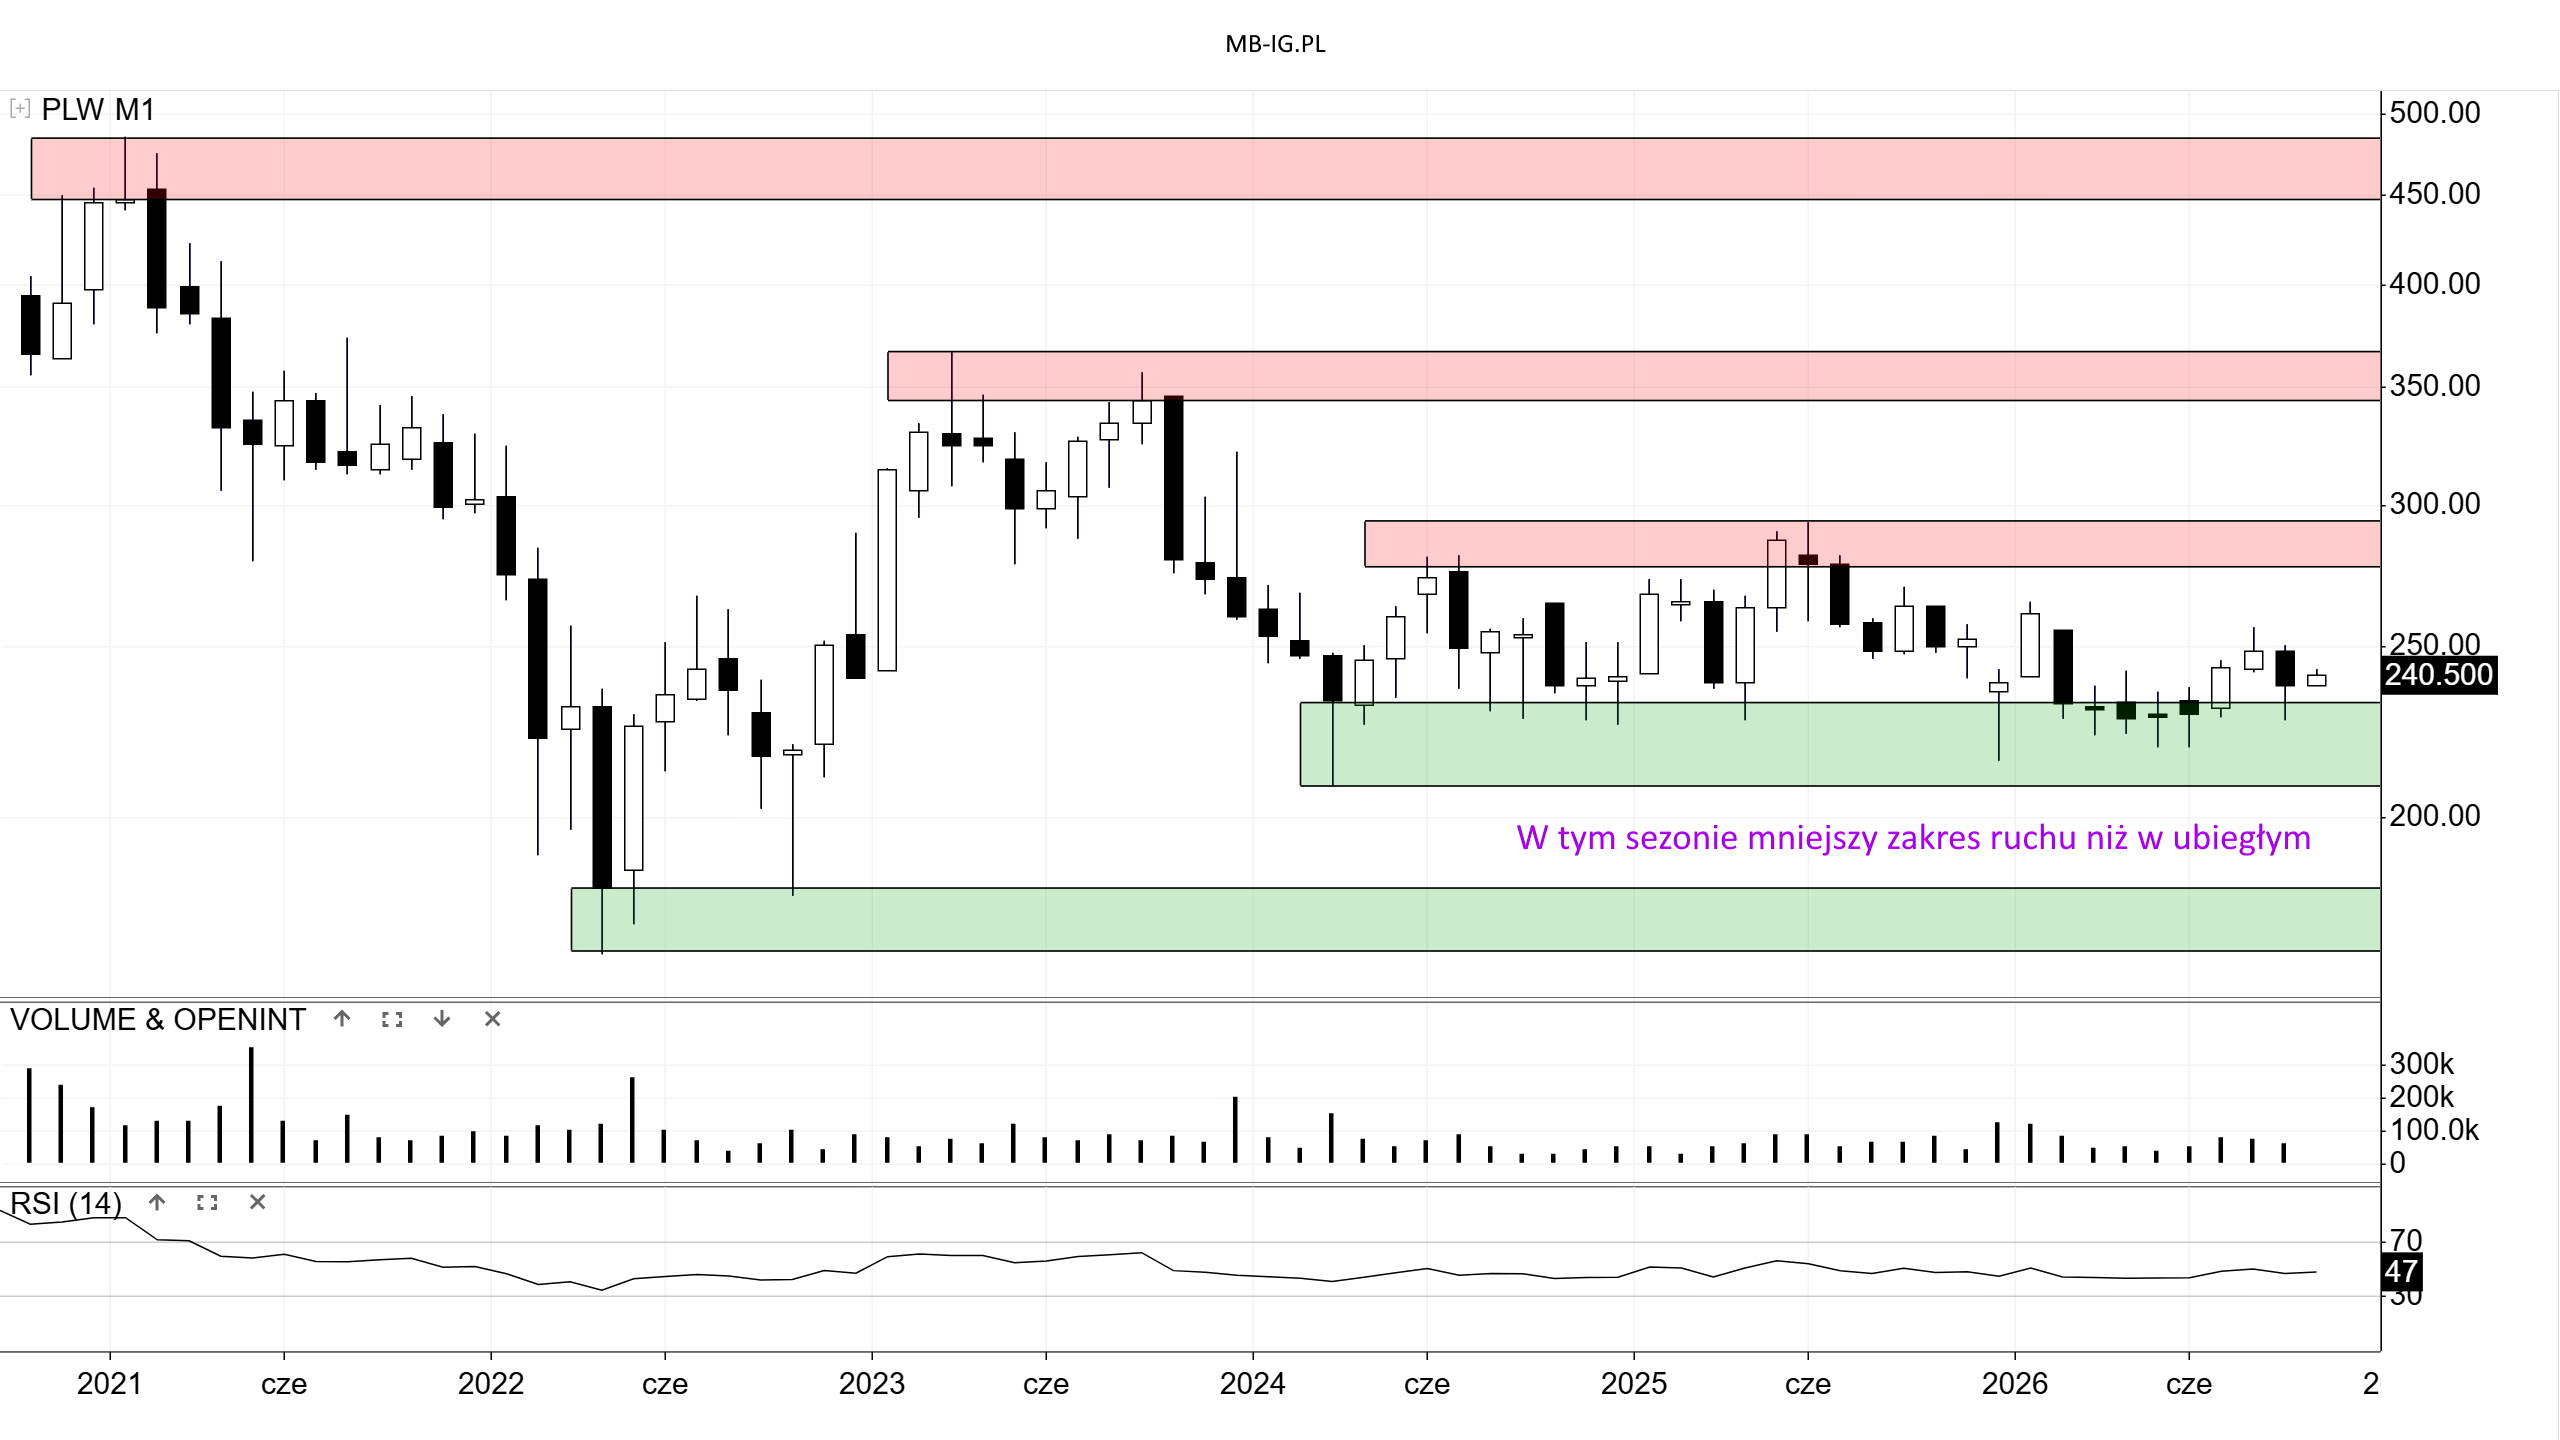
Tyle że kurs w tym sezonie częściej odwiedza rejony wsparcia. Jednak z drugiej strony ciągle budowały się na nim dolne cienie, co świadczy o aktywnej obronie poziomów przez popyt. Nawet wrześniowa kontra Niedźwiedzi po wakacyjnym odbiciu została w połowie zmarnowana.
Pytanie, czy popyt wykorzysta w końcu te niewykorzystane ataki, bliskość kluczowego wsparcia i wyższe zimowe wolumeny (grudniowo-styczniowe ponad 100k sztuk miesięcznie) do wygenerowania większego, trwałego odbicia?
Niedźwiedzie albo się w pewnym sensie zrehabilitują i przełamią dół konsolidacji, albo będą musiały konstruować cały niedźwiedzi atak zupełnie od nowa.
Wskaźnik RSI z poziomem 47 pozostaje zupełnie neutralny, dając obu stronom rynku równe szanse na rozegranie impulsu.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe PlayWay za II kwartał 2026 roku vs konsensus PAP
Spółka opublikowała niedawno raport za I półrocze 2026 roku. My rzucimy okiem na szczegółowe dane za sam II kwartał i zderzymy je z oczekiwaniami rynkowymi oraz historycznymi punktami odniesienia2.
Skonsolidowane wyniki finansowe PlayWay za II kwartał 2026 r. na tle konsensusu
| 2Q2026 | wyniki | kons. | różnica | r/r | q/q |
|---|---|---|---|---|---|
| Przychody | 88,2 | 78,9 | 11,8% | 7,9% | 22% |
| EBITDA | 56,4 | 56,0 | 1% | 16% | 10% |
| EBIT | 47,4 | 46,9 | 1,2% | -1% | 12% |
| zysk netto j.d. | 39,3 | 36,9 | 6,6% | 11% | 10% |
| marża EBITDA | 63,9% | 71,0% | -7,05 | 4,60 | -6,87 |
| marża EBIT | 53,7% | 59,4% | -5,67 | -4,98 | -4,76 |
| marża netto | 44,6% | 46,8% | -2,20 | 1,25 | -4,68 |
Tabela 1. Opracowanie własne na podstawie danych PAP Biznes oraz raportów okresowych GK PlayWay.
Wyniki za II kwartał 2026 roku pokazują wyraźną poprawę na poziomie nominalnym względem poprzedniego kwartału, jednak presja kosztowa negatywnie wpłynęła na rentowność procentową grupy.
1. Główne powody „mieszanego” odbioru i spadku marż
- Rosnące koszty operacyjne i marketingu: Choć premiery takie jak Ore Factory Squad przyniosły solidne, nominalne przychody, to nakłady na User Acquisition, promocję, pozyskiwanie nowych zespołów deweloperskich oraz bieżące utrzymanie niezwykle szerokiego portfolio mocno obciążyły bazę kosztową.
- Koszty premier o mieszanym odbiorze: Niektóre z ostatnich ważnych debiutów (np. gra Majster Symulator czy dodatek UBOAT – Type IX: Distant Coasts) zebrały od graczy na platformie Steam gorsze lub mieszane opinie (poniżej 70% pozytywnych recenzji). Wymusiło to dodatkowe nakłady na łatki i poprawki techniczne, co bezpośrednio uderzyło w marżę operacyjną tego okresu.
- Specyfika modelu inkubatora: PlayWay dynamicznie dzieli się zyskami z mniejszymi, powiązanymi zespołami za pośrednictwem udziałów niedających kontroli. W okresach intensywnego ożywienia wydawniczego może to przejściowo zniekształcać skonsolidowaną marżę przypisaną akcjonariuszom jednostki dominującej.
Mimo niższych marż procentowych, rynek kapitałowy docenia zdolność spółki do stałej dywersyfikacji strumieni przychodowych. Fakt, że nominalne zyski rosną, a generowane przepływy operacyjne są silne, zabezpiecza perspektywę wypłaty satysfakcjonującej dywidendy w kolejnych latach.
2. Podstawowe wskaźniki po wynikach
- Wskaźnik C/Z (~20,00): Rynek wycenia spółkę z godziwą premią, płacąc więcej za powtarzalność i unikalną architekturę biznesu Krzysztofa Kostowskiego.
- Forward P/E (~14,00): Przyszłe C/Z stanowi pewną niewiadomą z uwagi na brak szerokich konsensusów prognostycznych na kolejne 12 miesięcy na portalach finansowych. Jednak według szacunków analityków (m.in. DM BOŚ), wskaźnik Forward P/E wynosi obecnie ok. 14, co świadczy o obstawieniu przez rynek wzrostu zysków w 2027 roku.
- Wskaźnik C/Wk (~4,0 – 5,0): Wysoki wskaźnik ceny do wartości księgowej jest typowy dla tej branży i opiera się na modelu asset-light. Główne siły napędowe PlayWay – tj. talenty deweloperskie i prawa autorskie – nie są wprost ujawniane w bilansie księgowym jako aktywa trwałe.
⚡ Strategia biznesowa grupy: Model Asset-Light w praktyce
Strategia i cele PlayWay w 2026 r. pozostają spójne z kursem obranym przed laty. Opierają się na unikalnym w skali globalnej modelu biznesowym, który płynnie łączy funkcję wydawcy z inkubatorem niskobudżetowych zespołów deweloperskich. Ostatnie raporty finansowe potwierdzają, że ta filozofia przynosi stabilne zyski, ale stawia też przed grupą nowe wyzwania organizacyjne.
1. Strategia i cele biznesowe w pigułce:
- Model Asset-Light i masowa inkubacja: Centrala PlayWay tworzy małe, wysoce autonomiczne zespoły deweloperskie, dzieląc się z nimi ryzykiem finansowym oraz wypracowanym zyskiem. Spółka unika kapitałochłonnych i ryzykownych produkcji typu AAA, stawiając na dziesiątki mniejszych, niszowych symulatorów.
- Weryfikacja rynkowa (Pre-marketing): Kluczowym elementem przewagi konkurencyjnej jest testowanie pomysłów poprzez darmowe prologi oraz agresywne budowanie list życzeń (wishlist) na platformie Steam na długo przed startem właściwej produkcji. Pełna wersja gry powstaje wyłącznie wtedy, gdy koncepcja wykaże wysokie, organiczne zainteresowanie graczy.
- Cel finansowy (Maksymalizacja dywidendy): Niezmiennym priorytetem zarządu jest generowanie powtarzalnych, silnych przepływów gotówkowych, które umożliwiają regularne wypłaty dla akcjonariuszy, celujące w stopę dywidendy na poziomie 6-8% rocznie.
- Cel operacyjny: Permanentne łowienie talentów i pozyskiwanie nowych mikrozespołów, przy jednoczesnej rygorystycznej eksploatacji sprawdzonych marek (rodzinnych sreber grupy).
2. Główne szanse i zagrożenia dla PlayWay w 2026 r.
Aby lepiej zobrazować pozycję fundamentalną wydawcy, warto zestawić wewnętrzne i zewnętrzne czynniki wpływające na wycenę akcji PLW.
Analiza SWOT dla Grupy Kapitałowej PlayWay
| Szanse i Atuty | Zagrożenia i Słabości |
|---|---|
| Nadchodząca premiera Car Mechanic Simulator 2026 (CMS 2026): Nowa odsłona kultowej serii posiada już ponad 530 tysięcy zapisów na liście życzeń (wishlist). Sukces komercyjny tej gry może silnie poprawić marże grupy w nadchodzących kwartałach. | Przemęczenie formuły symulatorów i „jakość” gier: Gracze stają się coraz bardziej wymagający. Ostatnie premiery, jak Majster Symulator czy DLC UBOAT – Type IX, ucierpiały wizerunkowo i sprzedażowo z powodu mieszanych recenzji na Steam (poniżej 70% pozytywów ze względu na błędy techniczne). |
| Monetyzacja długiego ogona (Long-tail sales): PlayWay posiada gigantyczny katalog gier (m.in. House Flipper, starsze edycje CMS), które stale generują stabilne przychody przy minimalnych kosztach własnych dzięki regularnym promocjom na platformie Steam. | Presja płacowa i rosnące koszty marketingu: Pozyskiwanie ruchu (User Acquisition) i skuteczna reklama gier na zatłoczonym Steamie wymagają coraz większych budżetów, co bezpośrednio uderza w rentowność procentową (marżę operacyjną). |
| Selektywne podejście i mniejsze budżety: W erze kryzysu w branży gamedev, gdzie wielkie studia borykają się z masowymi zwolnieniami i gigantycznymi kosztami, model PlayWay oparty na niskich budżetach (od kilkudziesięciu do kilkuset tysięcy złotych na grę) czyni spółkę bardziej odporną na rynkowe wstrząsy. | Rozproszenie i brak kontroli nad zespołami: Posiadanie kilkudziesięciu zależnych studiów utrudnia zarządzanie jakością. Jeśli kluczowe zespoły zawiodą lub opóźnią premiery, PlayWay staje się zależny od setek mniejszych mikro-projektów o niskiej rentowności jednostkowej. |
| Stabilna sytuacja gotówkowa: Ponad 106 mln zł przepływów operacyjnych w I półroczu 2026 r. daje spółce komfort inwestowania i przejmowania obiecujących projektów w trudniejszym otoczeniu makroekonomicznym. | Uzależnienie od platformy Steam: Dominujący udział sprzedaży PC sprawia, że jakakolwiek zmiana algorytmów rekomendacji na platformie Valve stanowi dla PlayWay ryzyko o charakterze systemowym. |
Tabela 2. Identyfikacja kluczowych czynników strategicznych dla kursu akcji PlayWay w 2026 roku.
🎯 Rekomendacje domów maklerskich – Dlaczego brakuje nowych raportów?
Inwestorzy analizujący publiczne portale giełdowe mogą odnieść wrażenie, że wokół waloru panuje analityczna cisza. Ostatnia powszechnie widoczna rekomendacja pochodzi z przełomu lat 2025/2026.
Z czego wynika ten brak nowości? To bezpośredni skutek unijnych regulacji MIFID II oraz polityki komercyjnej biur maklerskich. Raporty i aktualizacje modeli wycen są dostarczane odpłatnie, bezpośrednio do klientów instytucjonalnych (funduszy TFI i OFE), trafiając do otwartego obiegu z dużym opóźnieniem lub wcale.
Warto jednak odnotować dwa kluczowe, choć wydane wcześnie podejścia rynkowe:
- Trigon DM (Raport Sektorowy): Utrzymuje bardzo optymistyczne nastawienie z rekomendacją „Kupuj” i ceną docelową ustawioną na poziomie 376,00 zł. Analitycy opierają ten wycenowy optymizm na skokowym potencjale komercyjnym gry CMS 2026.
- DM BOŚ (Strategia Portfelowa): W swoich cyklicznych aktualizacjach strategii biuro regularnie pozycjonuje PlayWay jako silny komponent defensywno-dywidendowy, który na tle zmagającego się z problemami sektora gamedev na GPW wyróżnia się zdrowym bilansem finansowym.
Większość analityków wstrzymuje się obecnie z publikacją agresywnych, nowych prognoz cenowych do momentu, aż spółka oficjalnie odsłoni karty i zaprezentuje dokładne okno wydawnicze dla nowej odsłony Car Mechanic Simulator.
💰 Polityka dywidendowa PlayWay – Analiza historycznych wypłat
PlayWay nie posiada wprawdzie sztywnej, zapisanej w statucie polityki dywidendowej, jednak zyskał na GPW status jednej z najbardziej niezawodnych spółek dzielących się zyskiem.
Historia wypłat dywidend PlayWay S.A. na przestrzeni lat
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 8,00 | 9.06.2026 | 16.06.2026 | 25.06.2026 |
| 2024 | 6,00 | 5.06.2025 | 12.08.2025 | 1.09.2025 |
| 2023 | 4,15 | 25.06.2024 | 18.09.2024 | 20.12.2024 |
| 2022 | 5,50 | 21.06.2023 | 8.08.2023 | 31.08.2023 |
| 2021 | 3,50 | 25.05.2022 | 25.07.2022 | 3.10.2022 |
| 2020 | 3,50 | 27.05.2021 | 20.07.2021 | 5.08.2021 |
| 2019 | 1,00 | 5.06.2020 | 10.07.2020 | 28.07.2020 |
| 2018 | 3,50 | 14.06.2019 | 18.07.2019 | 5.08.2019 |
| 2017 | 3,00 | 26.06.2018 | 18.07.2018 | 3.08.2018 |
| 2016 | 3,00 | 30.06.2017 | 12.07.2017 | 4.08.2017 |
Tabela 3: Przegląd historycznej rentowności dywidendowej Grupy PlayWay.
Z uwagi na odnotowany w ubiegłym okresie, najniższy od kilku lat skonsolidowany zysk netto, tegoroczna wypłata dywidendy (zrealizowana w połowie 2026 r.) była relatywnie najniższa w bieżącym dziesięcioleciu giełdowym spółki3.
- Wartość dywidendy: 17,39 zł na jedną akcję.
- Ostateczna nominalna stopa dywidendy: wyniosła solidne 6,8%, co przy stopach procentowych w 2026 r. nadal stawiało PlayWay w czołówce podmiotów generujących realny dochód pasywny na GPW.
📝 Podsumowanie i prognoza dla inwestorów
PlayWay w 2026 r. znajduje się w przełomowym momencie. Rynek przestał wyceniać spółkę przez pryzmat ślepego optymizmu wobec sektora gamedev, zaczynając surowo rozliczać procentowe marże operacyjne. Niewątpliwym plusem jest jednak to, że pomimo przejściowego wzrostu kosztów operacyjnych, PlayWay generuje gotówkę, nie posiada zadłużenia netto i wypłaca wysokie dywidendy. Kluczem do opuszczenia górą dwuletniego trendu bocznego i powrotu w okolice wycen analitycznych (~310-370 zł) może być udany debiut rynkowy gry Car Mechanic Simulator 2026.
🔎 Czy mam jakiś plan na tę spółkę?
A jakie jest moje aktualne nastawienie pod inwestycje giełdowe w akcje PLW? O tym dowiesz się jako:
- Abonent serwisu w pełni z aktualnej listy kandydatów z indeksu sWIG80 do portfela,
- Czytelnik Bloga wstępnie dziś tj. 2 października rano bezpośrednio z bezpłatnego biuletynu na e-mail.
💬 Co o tym sądzisz?
Czy Twoim zdaniem model biznesowy oparty na dziesiątkach mniejszych symulatorów obroni się w kolejnych latach przed rosnącymi kosztami marketingu? Czy posiadasz akcje PLW w swoim portfelu dywidendowym? Zostaw swój komentarz poniżej i podziel się swoją opinią!
- Od 4.10.26: Fragment aktualnego planu MB-IG
- PREMIUM OD 1.10.26: Kandydaci z GPW w planie MB-IG
❓ Najczęściej zadawane pytania (FAQ)
Przypisy:
- Karta spółki: PlayWay (2026). Giełda Papierów Wartościowych w Warszawie [online]. ↩︎
- Wyniki PlayWay w II kw. 2026 roku vs. konsensus PAP (tabela). Biznes.pap.pl, 25.09.26 ↩︎
- PlayWay wypłaci 17,39 zł dywidendy na akcję za ’25. Biznes.pap.pl, 30.06.26 ↩︎