Rekordy i nowa strategia: Czy akcje mBank w 2026 r. mają jeszcze potencjał do wzrostu?


W skrócie:
Spółka mBank w 2026 r. notuje historyczne zyski netto dzięki wygasaniu problemu kredytów frankowych i silnej marży odsetkowej. Nowa strategia „Cała naprzód!” na lata 2026–2030 zapowiada powrót do dywidendy i cyfrową rewolucję z AI. Ale czy wysokie wyceny rynkowe (C/WK 2,53) i zachowanie kursu sugerują powściągliwość?
🔥 TL;DR – Najważniejsze informacje
- Rekordowe zyski operacyjne: W II kwartale mBank osiągnął historyczny zysk netto na poziomie 1,06 mld zł, przebijając oczekiwania rynku i analityków.
- Koniec sagi frankowej: Koszty ryzyka prawnego kredytów CHF spadły w III kwartale do zaledwie 78 mln zł, co oznacza niemal całkowite oczyszczenie bilansu z problemów przeszłości.
- Wysoka wycena rynkowa: Kurs akcji oscyluje w granicach 1420–1470 zł, przez co wskaźniki fundamentalne są wysokie (C/WK wynosi 2,53x, a C/Z ok. 15,3x). Spółka jest obecnie uznawana za relatywnie drogą na tle sektora.
- Przełomowa decyzja o dywidendzie: Po blisko dekadzie przerwy (od 2018 r.) mBank planuje powrót do wypłaty dywidendy w 2027 roku – na start chce przeznaczyć 30% zysku za rok 2026.
- Strategia „Cała naprzód!”: Nowy plan na lata 2026–2030 zakłada potrojenie zysków, zdobycie 10% udziału w rynku, cyfryzację opartą na AI oraz docelowe zwiększenie wypłaty dywidendy aż do 75% zysku w 2030 roku.
- Konsensus „Trzymaj”: Mimo świetnej kondycji banku, większość analityków ma neutralne nastawienie ze względu na to, że obecna cena giełdowa w pełni skonsumowała już pozytywne informacje.
- Kluczowa data: Najbliższym istotnym wydarzeniem dla inwestorów będzie publikacja raportu za III kwartal 2026 roku, zaplanowana na 28 października 2026 roku.
📋 Spis treści:
- Profil spółki mBank (MBK) na GPW
- Analiza techniczna: Kurs akcji w kanale wzrostowym
- Wyniki finansowe za 2Q 2026 i prognozy na 3Q 2026
- Wskaźniki fundamentalne mBanku: C/Z, Forward P/E, C/WK
- Rekomendacje giełdowe i konsensus analityków
- Strategia „Cała naprzód!” na lata 2026–2030: Szanse i zagrożenia
- Powrót do dywidendy – przełom dla akcjonariuszy mBanku
- Podsumowanie
- FAQ
🔍 Profil spółki mBank (MBK) na GPW
Zaczniemy jak zawsze od krótkiej prezentacji omawianego dziś banku:
- Symbol giełdowy: MBK1
- Pierwsze notowania: Październik 1992 r.
- Główny indeks giełdowy: WIG20 / WIG20TR
- Profil działalności: Uniwersalny bank komercyjny
- Dostępne instrumenty finansowe na GPW:
- Akcje (dowiedz się więcej: co to są akcje?)
- Kontrakty terminowe FMBK
- Produkty strukturyzowane
📈 Analiza techniczna: Kurs akcji w kanale wzrostowym
Formalnie bez wyraźnej korekty kurs rośnie od dołków z 4Q 2025 r.:
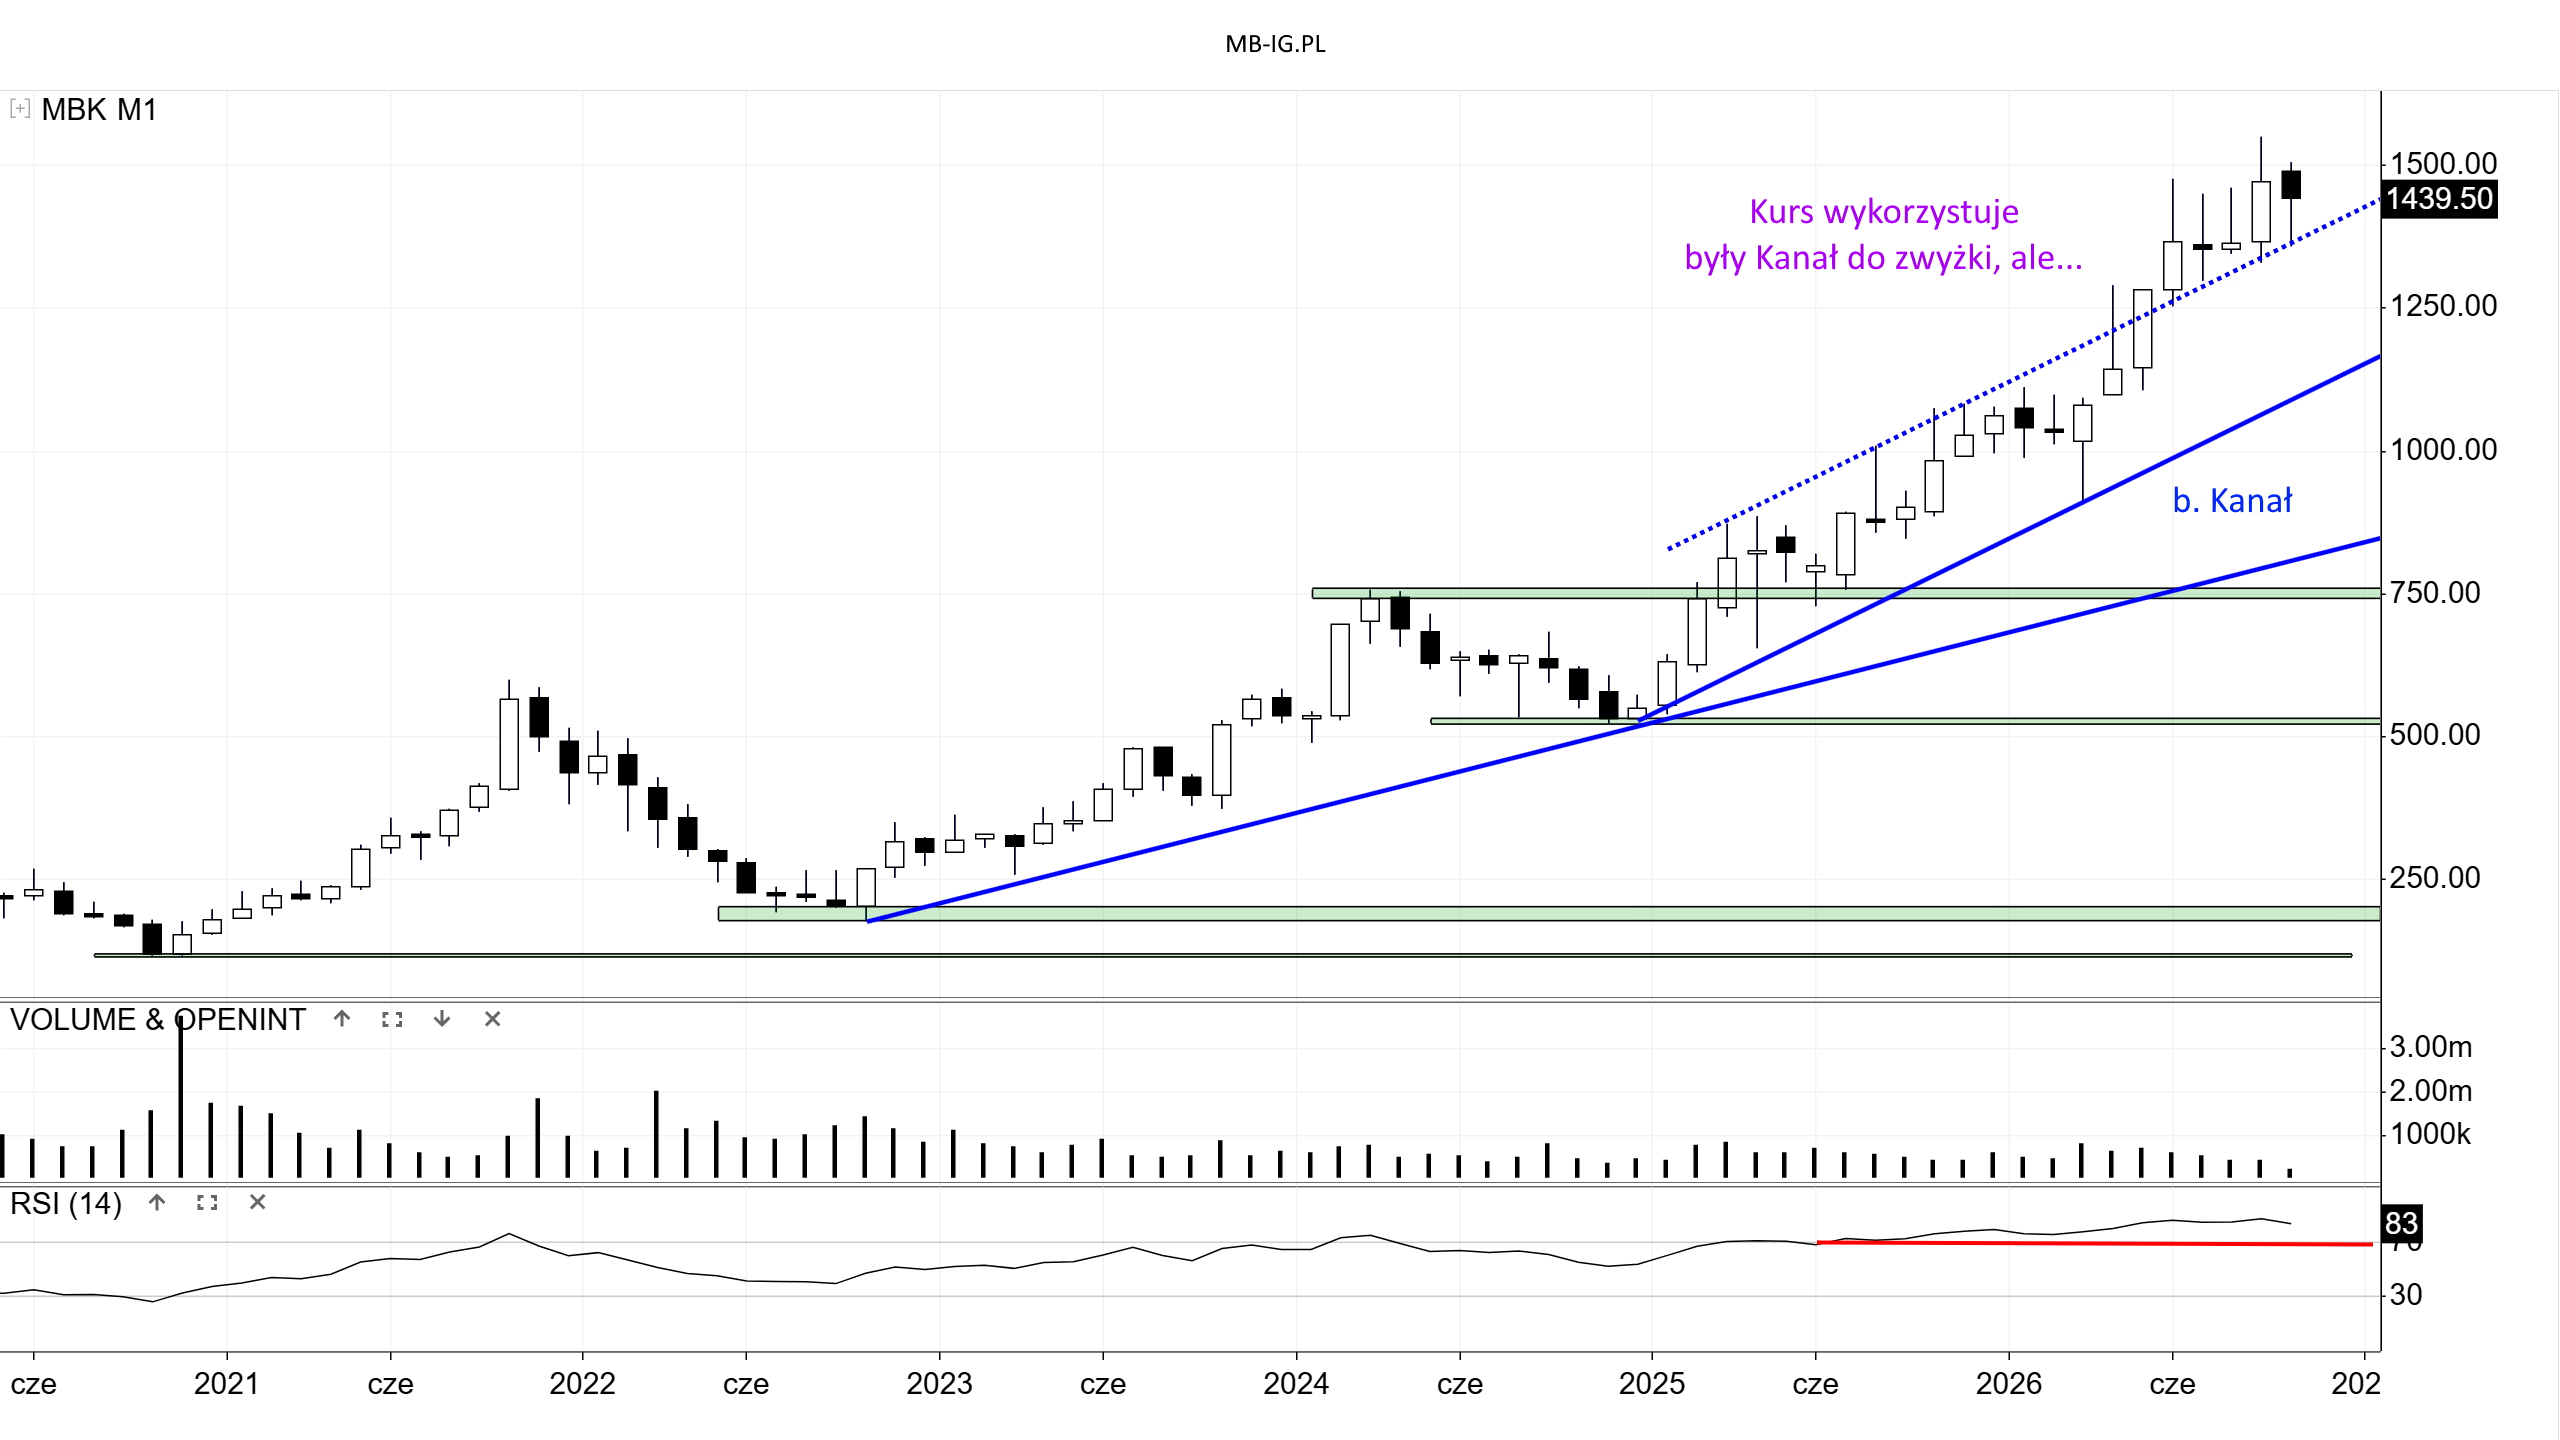
Utrudnia to więc wyznaczenie klasycznych wsparć horyzontalnych. Taki sam problem jest z oporami.
Od 2025 r. były próby określenia ruchu w Kanale wzrostowym. Ten został wybity górą w maju 2025 r. Jednak od tamtej pory, mimo bicia rekordów w czerwcu czy wrześniu, popyt ma niemałe trudności. Mamy ciągle jakieś cienie od góry na świecach, a wolumen po wiosennej zwyżce (+/- 700k akcji miesięcznie) opada.
Póki co górna granica wybitego Kanału radzi sobie jako wznoszące się wsparcie. Byki jednak nie potrafią zwiększyć dynamiki wzrostu cen.
Wskaźnik RSI jest przegrzany od ponad roku np. w obecnym miesiącu wartość wynosi 83. Tyle że nic konkretnego z tego nie wynika.
Niewykluczone, że buduje się silny opór w rejonie 1500 zł, ale samo blokowanie odbicia to mało. Czy podaż uderzy w końcu z większą werwą?
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe za 2Q 2026 i prognozy na 3Q 2026
Wyniki mBanku za II kwartał 2026 roku to jednoznacznie pozytywne zaskoczenie dla rynku2. To potwierdził m.in. najwyższy kwartalny zysk netto w historii grupy w wysokości 1,06 mld zł.
Pełny, oficjalny konsensus PAP dotyczący wyników mBanku za III kwartał 2026 roku nie został jeszcze opublikowany. Znamy już jednak kluczowe twarde dane szacunkowe podane przez sam mBank oraz główne czynniki, które ukształtują nadchodzący raport giełdowy:
1. Koszty ryzyka prawnego (Franki) – Oficjalny szacunek
Na początku października mBank podał w komunikacie giełdowym, że koszty ryzyka prawnego związanego z kredytami hipotecznymi w walutach obcych wyniosą w III kwartale 2026 roku zaledwie 78 mln zł3.
- Dla porównania, w ubiegłych latach kwartalne rezerwy frankowe potrafiły przekraczać miliard złotych.
- Tak niski poziom oznacza, że mBank ma już niemal całkowicie zaryzykowany ten portfel, co otwiera drogę do ponownego wypracowania bardzo wysokiego zysku netto bez obciążeń z przeszłości.
2. Presja na marżę odsetkową (NII)
Analitycy w swoich modelach na III kwartał prognozują stabilizację lub delikatny spadek wyniku odsetkowego w ujęciu kwartał do kwartału. Wpływ na to mają oczekiwania dotyczące stóp procentowych, choć co ciekawe, w październiku ekonomiści mBanku zrewidowali swoje prognozy i spodziewają się, że ze względu na wyższą inflację w Polsce konieczne mogą być trzy podwyżki stóp procentowych do marca 2027 roku. Taki scenariusz długoterminowo wspierałby przychody odsetkowe banku.
3. Akcja kredytowa
Po rekordowym II kwartale (gdzie sprzedaż kredytów hipotecznych wzrosła o 74% r/r, a korporacyjnych o 16%), rynek oczekuje utrzymania wysokiej dynamiki operacyjnej. Gospodarka Polski przyspiesza, co stymuluje popyt na kredyt.
Kiedy poznamy dokładne liczby? mBank niedawno przesunął datę publikacji raportu okresowego. Skonsolidowany raport finansowy za III kwartał 2026 roku zostanie opublikowany 28 października 2026 roku4. Oficjalnego konsensusu PAP (ze średnią prognoz zysku netto, wyniku odsetkowego i prowizyjnego) należy spodziewać się w mediach finansowych około 20–23 października.
🔖 Wskaźniki fundamentalne mBanku: C/Z, Forward P/E, C/WK
Przyjrzyjmy się z bliska aktualnym podstawowym wskaźnikom rynkowym:
- C/Z (Cena do Zysku) wynosi obecnie ok. 15,3x – Bank jest wyceniany z wyraźną premią. Wynika to z rynkowego optymizmu po rekordowym 2Q oraz drastycznym zmniejszeniu bieżących obciążeń przez portfel kredytów frankowych.
- Forward P/E (Przyszłe C/Z) kształtuje się na poziomie ok. 16,7x – Ten wskaźnik jest wyższy niż obecny C/Z, co oznacza, że analitycy spodziewają się lekkiego schłodzenia dynamiki zysków w następnych kwartałach. Wpływ na to mogą mieć potencjalne zmiany w podatkach sektorowych oraz cykle makroekonomiczne.
- C/WK (Cena do Wartości Księgowej) osiągnęła poziom 2,53x – Taka wartość plasuje mBank w gronie najdroższych instytucji finansowych na polskim parkiecie pod kątem wyceny majątku netto. Odzwierciedla to jednak bardzo wysoką rentowność kapitałów własnych (ROE).
🎯 Rekomendacje giełdowe i konsensus analityków
Mimo świetnych wyników za 2Q 2026 roku, analitycy wstrzymują się z masowym podnoszeniem cen docelowych i wydawaniem nowych rekomendacji z kilku kluczowych powodów:
- Wyczerpany potencjał wzrostu: Przy kursie rynkowym powyżej 1 400 zł, obecna cena giełdowa przewyższa średnią wycenę fundamentalną o około 10%. Spółka jest po prostu „dobrze wyceniona” przez rynek.
- Presja na marżę odsetkową: Choć 2Q 2026 był udany, rynek obawia się długoterminowego wpływu cyklu obniżek stóp procentowych na zyski banków w kolejnych latach.
- Oczekiwanie na dywidendę: Inwestorzy czekają na oficjalne decyzje w 2027 roku dotyczące podziału zysku za cały rok 2026 (zgodnie ze strategią mBank zakłada wypłatę na poziomie 30% zysku).
Najbliższym punktem zwrotnym, który może zmusić domy maklerskie do rewizji modeli i wydania świeżych raportów, będzie publikacja raportu finansowego za III kwartał 2026 roku, którą zaplanowano na 28 października 2026 roku.
⚡ Strategia „Cała naprzód!” na lata 2026–2030: Szanse i zagrożenia
Aktualny obraz strategiczny Grupy mBanku definiuje nowa strategia na lata 2026–2030 zatytułowana „Cała naprzód!”5. Po latach zmagania się z kryzysem frankowym, bank oficjalnie ogłosił powrót do agresywnego wzrostu organicznego oraz nowatorskich technologii.
Podsumowanie strategii, celów oraz analizy szans i zagrożeń dla banku prezentuje się następująco:
1. Filary strategii (2026–2030)
- Wzrost oparty na cyklu życia klienta: Towarzyszenie klientom na każdym etapie – od kont młodzieżowych po zaawansowane produkty dla zamożnych i firm.
- Doskonałek w obsłudze (Customer Excellence): Upraszczanie procesów, cyfrowy onboarding oraz wdrożenie nowej aplikacji bankowej wyposażonej w zaawansowanego asystenta AI.
- Odpowiedzialność (ESG): Silne zintegrowanie celów transformacji energetycznej z polityką kredytową banku.
2. Główne cele finansowe i biznesowe do 2030 roku
- Udział w rynku: Osiągnięcie minimum 10% udziału rynkowego w kluczowych produktach (kredyty i depozyty) zarówno w segmencie detalicznym, jak i korporacyjnym.
- Liczba klientów: Zwiększenie bazy aktywnych klientów w Polsce do 4,1 mln (z ok. 3,55 mln w 2024 r.).
- Efektywność i zyskowność: Utrzymanie wskaźnika koszty/dochody (C/I) na poziomie ≤ 35% oraz zwrotu z kapitału materialnego (ROTE) powyżej 22%. Plan zakłada potrojenie zysku netto w horyzoncie strategii.
- Zrównoważone finansowanie: Przeznaczenie 15% portfela korporacyjnego na finansowanie zielonej transformacji.
3. Analiza SWOT
Kluczowe szanse i zagrożenia dla mBank w 2026 r.
| Szanse i Atuty | Zagrożenia i Słabości |
|---|---|
| Oczyszczenie bilansu z problemu CHF: Drastyczny spadek rezerw frankowych (zaledwie 78 mln zł w 3Q 2026 r.) uwalnia ogromny kapitał, który bank może teraz przeznaczyć na akcję kredytową lub dywidendy. | Ryzyko regulacyjne i podatkowe: Sam bank zaznacza, że jego cele (np. ROTE >22% czy wysokość dywidendy) mogą ucierpieć, jeśli państwo zdecyduje się na zwiększenie obciążeń podatkowych sektora bankowego (np. modyfikacje podatku bankowego lub CIT). |
| Ożywienie gospodarcze w Polsce: Prognozy makroekonomiczne mBanku zakładają dynamiczny wzrost PKB Polski w 2026 roku (nawet do 4,2%). Silna konsumpcja i inwestycje oznaczają boom na kredyty hipoteczne i korporacyjne. | Wysoka konkurencja o klienta: Walka o depozyty na polskim rynku jest zacięta. Osiągnięcie 10-procentowego udziału w rynku będzie wymagało agresywnej polityki cenowej, co może przejściowo obniżyć marże. |
| Przewaga technologiczna: mBank od lat jest liderem mobilnym. Szybkie wdrożenie innowacji opartych na AI (GenAI, asystenci klienta) pozwoli na dalsze cięcie kosztów operacyjnych i automatyzację. | Ryzyka geopolityczne i makro: Nagłe pogorszenie koniunktury u głównych partnerów handlowych Polski (np. recesja w Niemczech) mogłoby wywołać wzrost kosztów ryzyka kredytowego (CoR), choć strategia bezpiecznie zakłada go na poziomie ok. 0.8%. |
| Wysokie stopy na dłużej: Ewentualne podwyżki stóp procentowych ze względu na lepką inflację pozwolą mBankowi utrzymać wysoką marżę odsetkową przez dłuższy czas. | Cyberbezpieczeństwo: Przy dążeniu do pełnej cyfryzacji i bankowości dostępnej 24/7, bank staje się stałym celem zaawansowanych ataków hakerskich, co rodzi ryzyka wizerunkowe i finansowe. |
Analiza strategiczna szans i zagrożeń Grupy mBanku na drugą połowę 2026 roku.
💰 Powrót do dywidendy – przełom dla akcjonariuszy mBanku
Przerwa w wypłatach dywidendy trwa blisko dekadę. Ostatni raz mBank podzielił się zyskiem z akcjonariuszami jeszcze w czerwcu 2018 roku, wypłacając symboliczną kwotę za rok 2017. Przez kolejne lata restrykcyjne zalecenia KNF wymuszały zatrzymywanie kapitałów wewnątrz spółki w celu amortyzacji ryzyk frankowych.
Strategia na lata 2026–2030 przynosi jednak fundamentalny przełom. Dzięki rekordowym zyskom wypracowanym przez mBank w 2026 r., zarząd oficjalnie zapowiedział wznowienie wypłat. Pierwsza dywidenda ma trafić do inwestorów w 2027 roku i wynieść 30% skonsolidowanego zysku netto za rok bieżący. Zgodnie z planem, stopa ta ma systematycznie rosnąć, by na koniec dekady osiągnąć poziom aż 75%, co czyni z mBanku jedną z najbardziej obiecujących spółek dywidendowych na GPW w nadchodzących latach.
📝 Podsumowanie i perspektywy mBanku na drugą połowę 2026 roku
Rok 2026 przejdzie do historii Grupy mBanku jako moment ostatecznego pożegnania z „frankowym hamulcem” i powrotu do bezprecedensowej zyskowności operacyjnej. Historyczny zysk netto na poziomie 1,06 mld zł w 2Q 2026 r. oraz symboliczne rezerwy CHF w 3Q (78 mln zł) potwierdzają, że bank odzyskał pełną swobodę kapitałową.
Nowa strategia „Cała naprzód!” na lata 2026–2030 kreśli ambitną wizję instytucji napędzanej sztuczną inteligencją, która zamierza powrócić na pozycję giełdowego faworyta. Trzeba jednak pamiętać, że giełda zdążyła już ten sukces wycenić. Przy wskaźniku C/WK na poziomie 2,53x i kursie powyżej 1400 zł, akcje mBanku są obecnie jednymi z najdroższych w sektorze WIG-Banki. Oznacza to, że krótkoterminowy potencjał do dalszych, gwałtownych wzrostów może być ograniczony, co odzwierciedla bezpieczny konsensus analityków: „Trzymaj”. Prawdziwym testem weryfikującym te wyceny będą oficjalne dane finansowe, które bank opublikuje już 28 października 2026 roku.
🔎 Czy mam jakiś plan na ten bank?
A jakie jest moje obecne podejście pod inwestycje giełdowe w akcje MBK? O tym dowiesz się jako:
- Abonent serwisu w pełni z aktualnej listy kandydatów z indeksu WIG20 do portfela,
- Czytelnik Bloga wstępnie we środę 14 października rano bezpośrednio z bezpłatnego biuletynu na e-mail.
💬 Co sądzisz o sytuacji na mBanku?
A jakie jest Twoje zdanie na temat obecnej wyceny mBanku? Czy uważasz, że perspektywa powrotu do dywidendy w 2027 roku usprawiedliwia tak wysokie wskaźniki C/Z i C/WK, czy może rynek zbyt mocno uległ hurraoptymizmowi? Zostaw swoją opinię w komentarzu poniżej – chętnie podyskutuję o Twoim podejściu do sektora bankowego w tym roku!
❓ FAQ – mBank w 2026 r. (Najczęściej zadawane pytania)
Przypisy:
- Karta spółki mBank (2026). Giełda Papierów Wartościowych w Warszawie [online]. ↩︎
- Wyniki mBanku w II kw. 2026 roku vs. konsensus PAP (tabela). Biznes.pap.pl, 29.07.26. ↩︎
- mBank szacuje koszty ryzyka prawnego zw. z kredytami walutowymi w III kw. na 78 mln zł. Biznes.pap.pl, 6.10.26. ↩︎
- mBank S.A.: Zmiana terminu publikacji raportu finansowego za III kwartał 2026 r. i wybranych niezaudytowanych danych finansowych za IV kwartał 2026 r. Bankier.pl, 14.09.26. ↩︎
- Cała naprzód! Strategia Grupy mBanku na lata 2026-2030. Mbank.pl [pdf]. ↩︎