KGHM w 2026 r. – rekordowe 7,5 mld zł zysku i 35% spadku kursu. Analiza techniczna i fundamentalna


W skrócie:
Sytuacja KGHM w 2026 r. to jeden z najbardziej jaskrawych dysonansów na Giełdzie Papierów Wartościowych w Warszawie. Z jednej strony spółka notuje eksplozję wyników finansowych – po trzech kwartałach zarobiła na czysto ponad 7,5 mld zł. Z drugiej strony kurs akcji, po wiosenno-letnim rajdzie w okolice 394,7 zł, oddał całość tegorocznych zysków i w listopadzie zszedł poniżej poziomu otwarcia z początku roku (w rejon 241,70 zł).
Skąd bierze się ta rozbieżność? W niniejszym materiale analizujemy KGHM w 2026 r. z dwóch perspektyw: czystej analizy technicznej (wykresy akcji, miedzi i srebra w PLN) oraz twardych fundamentów po publikacji raportu za III kwartał, uwzględniając nową Strategię 2055+ oraz politykę dywidendową.
🔥 Najważniejsze wnioski w pigułce (TL;DR)
- Wyniki finansowe 3Q i 9M 2026: Przychody po 3 kwartałach wzrosły o 42% r/r do 36,75 mld zł, skorygowana EBITDA o 83,2% do 13,19 mld zł, a zysk netto jednostki dominującej aż o 642,7% do 7,52 mld zł.
- Zadłużenie i gotówka: Wskaźnik dług netto / skorygowana EBITDA spadł do najniższego poziomu od ponad 4 lat (0,3x), a w kasie spółki na koniec września znajdowało się 1,22 mld zł gotówki (reszta nadwyżki pracuje w wartych 12,21 mld zł zapasach i inwestycjach).
- Sytuacja techniczna: Wybicie dołem z Kanału spadkowego i zejście poniżej 258 zł otworzyło drogę do testu kluczowej strefy wsparcia w rejonie 239–248 zł (kolejne klasyczne wsparcie leży dopiero przy 200 zł).
- Wycena i rekomendacje: Bieżące C/Z wynosi ok. 4,79 (C/WK 1,17x), ale wyższy Forward P/E (~7,3x) pokazuje, że rynek dyskontuje spadek zysków w 2027 r. z powodu korekty na miedzi i srebrze.
- Strategia 2055+ i dywidenda: Program inwestycyjny pochłonie ponad 32 mld zł w latach 2026–2030, co przy podatku miedziowym ogranicza przestrzeń do wysokich dywidend (za 2025 r. wypłacono 1,50 zł na akcję, stopa 0,43%).
📋 Spis treści:
- Video: KGHM w 2026 r.
- Profil spółki KGHM Polska Miedź na GPW
- Analiza techniczna KGHM w 2026 r. – wykres miesięczny i dzienny
- Rynek surowców w PLN: co pokazują wykresy miedzi i srebra?
- Analiza fundamentalna po 3Q 2026 r. – wyniki, dług i wskaźniki
- Rekomendacje biur maklerskich dla KGHM
- Strategia GK KGHM 2055+ – cele, szanse i zagrożenia
- Polityka dywidendowa i historia wypłat
- Podsumowanie i moje podejście inwestycyjne
- FAQ – najczęstsze pytania o KGHM w 2026 r.
📺 Wersja wideo: Analiza KGHM na YouTube
Dziś udostępniam pełną wersję tekstowo-obrazkową. Ale to nie wszystko. Na moim kanale prezentuję także materiał wideo o sytuacji na tym walorze.
Uwaga: Wideo-analiza długoterminowa KGHM w 2026 r. dostępna na moim kanale od 22 listopada od godz. 16:00
💡 Prośba od autora: Jeśli spodobał Ci się dzisiejszy materiał, to wejdź bezpośrednio na mój Kanał YT i zostaw łapkę w górę. Pomoże to w wypromowaniu wideo w algorytmach YouTube, aby dotarło do innych zainteresowanych tematem inwestorów. Dla Ciebie to tylko jedno kliknięcie, dla mnie – jedyna forma podziękowania za pracę.
Zapraszam Cię również do wzięcia udziału w szybkim badaniu sentymentu na zakładce „Społeczność” mojego kanału. Sprawdźmy, jak oceniacie obecne kursu!
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
🔍 Profil spółki KGHM Polska Miedź na GPW
Tradycyjnie analizę rozpoczniemy od podstawowej charakterystyki waloru notowanego na warszawskim parkiecie:
- Symbol (Ticker): KGH1
- Debiut na GPW: lipiec 1997 r.
- Główny akcjonariusz: Skarb Państwa (31,79% akcji i głosów na Walnym Zgromadzeniu)
- Główne indeksy: WIG20, WIG20TR, WIG-Górnictwo
- Profil działalności: Międzynarodowa grupa górniczo-hutnicza skupiona na wydobyciu i przetwórstwie miedzi, srebra oraz metali towarzyszących (m.in. molibdenu i renu) w Polsce, Ameryce Północnej i Południowej.
Inwestorzy na GPW mają do dyspozycji pełen wachlarz instrumentów powiązanych ze spółką:
- akcje zwykłe,
- kontrakty terminowe na akcje (FKGH),
- produkty strukturyzowane,
- możliwość prowadzenia krótkiej sprzedaży (short selling).
📈 Analiza techniczna KGHM w 2026 r. – wykres miesięczny i dzienny
Zachowanie kursu akcji przeanalizujemy z dwóch perspektyw czasowych. O ile pierwsze półrocze 2026 roku upłynęło pod znakiem euforii i bicia historycznych rekordów (maksimum w okolicach 396 zł), o tyle jesień przyniosła brutalną weryfikację nastrojów.
1. Perspektywa długoterminowa (interwał miesięczny)
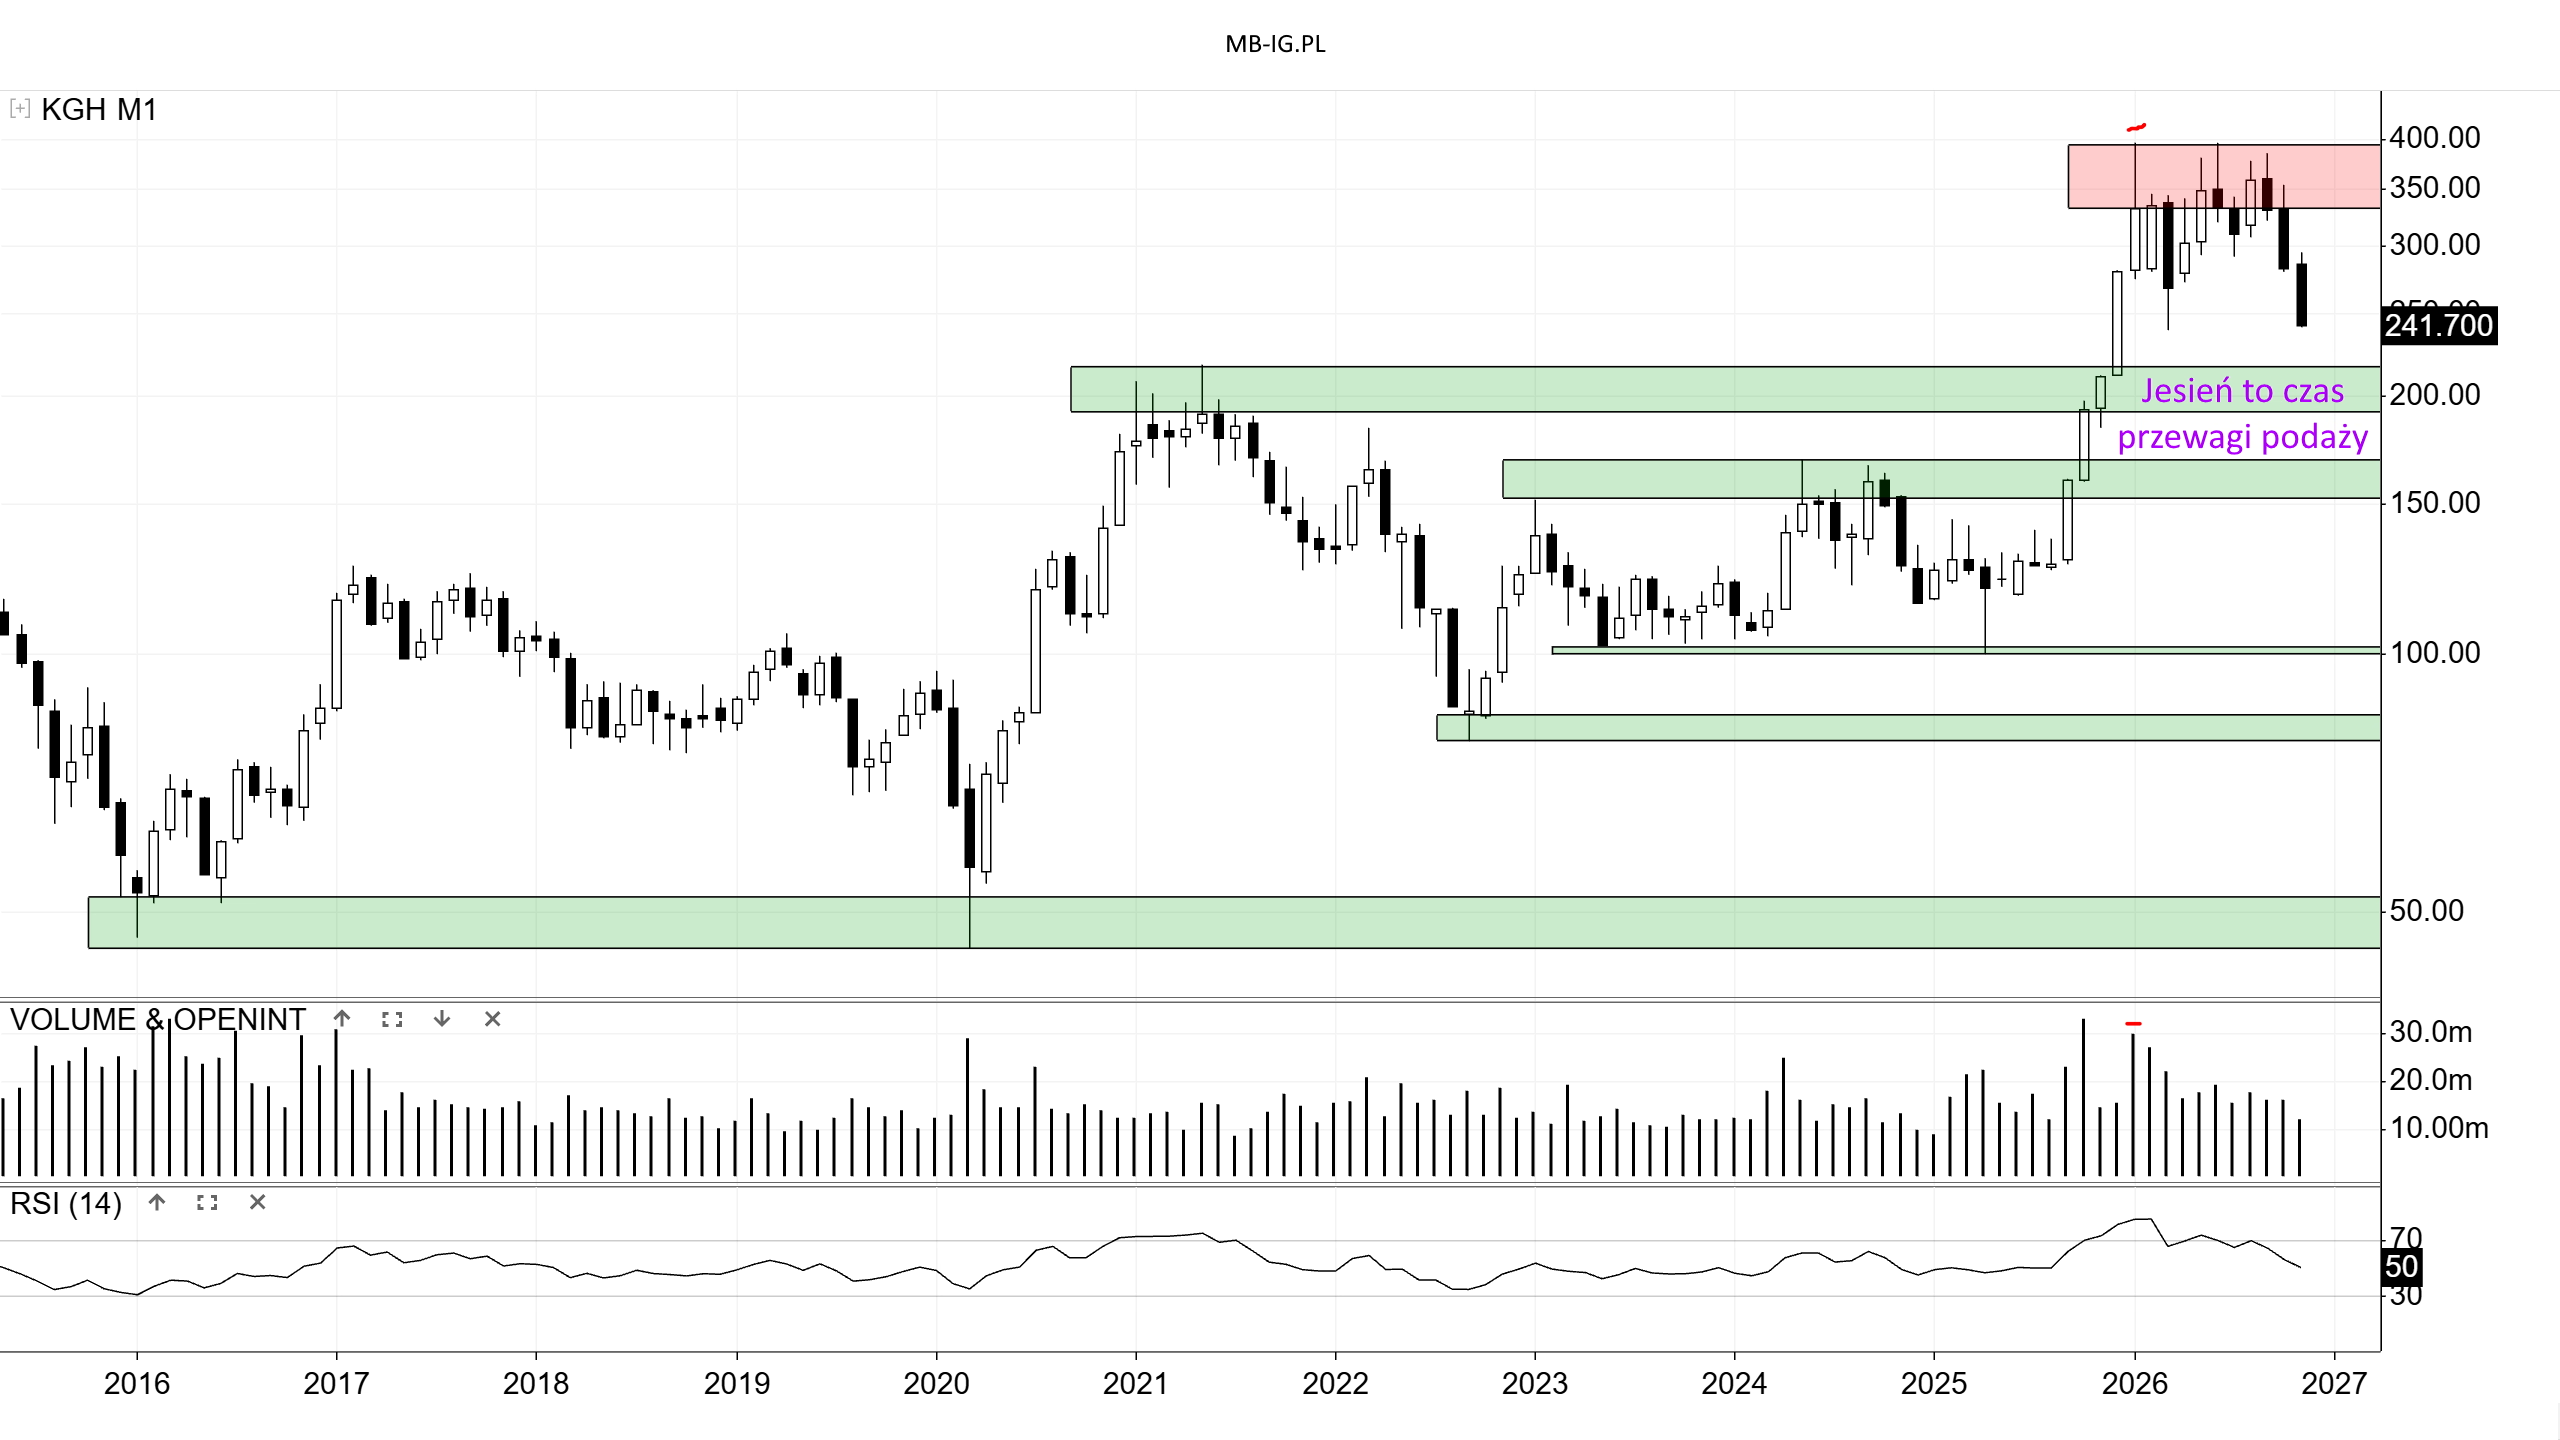
Już przy wcześniejszych próbach trwałego wyjścia nad psychologiczny poziom 350 zł pojawiały się wyraźne problemy popytu. Świadczą o tym górne cienie na kilku świecach miesięcznych oraz podwyższony wolumen jeszcze ze stycznia. Kształtował się tam silny opór podażowy – mimo że strona popytowa ponawiała ataki w czerwcu, brak przełamania zwykle kończy się kontrą sprzedających.
Wskaźnik RSI dopiero jesienią opuścił strefę wykupienia powyżej 70 pkt. i obecnie znajduje się w obszarze neutralnym.
W marcu kurs testował połowę największej od ponad dwóch lat białej świecy z grudnia ubiegłego roku jako wsparcie.
Ponieważ listopad wciąż trwa, ostateczny kształt bieżącej świecy nie jest przesądzony – kluczowe będzie to, czy czarna świeca jeszcze się powiększy, czy np. wzorem marca br. czy kwietnia 2025 r. popyt wyrysuje wyraźny dolny cień.
Z interwału miesięcznego płyną dwa kluczowe wnioski:
- Główny opór nr 1: strefa historycznych szczytów tuż pod barierą 400 zł.
- Klasyczne wsparcie długoterminowe: znajduje się dopiero w okolicach 200 zł.
2. Perspektywa krótkoterminowa (interwał dzienny)

Spadek od wrześniowych szczytów do połowy listopada przebiegał w ramach wyraźnego Kanału spadkowego. Próby odbicia od jego dolnego ograniczenia na początku miesiąca oraz powrotu nad utracone wsparcie przy +/- 294 zł zakończyły się fiaskiem. W efekcie podaż doprowadziła do wybicia kanału dołem.
Dolna banda tego kanału zadziałała następnie jako ruchomy opór, podobnie jak środowa luka bessy w rejonie +/- 258 zł. Kurs znalazł się stosunkowo blisko tegorocznego minimum wiosennego przy 239 zł. Biorąc pod uwagę strukturę tamtego dołka, cała strefa wsparcia rozciąga się szerzej – w przedziale 239–248 zł.
Wskaźnik RSI na wykresie dziennym dotarł na granicę skrajnego wyprzedania (okolice 29 pkt.).
Kluczowym pytaniem na najbliższe sesje jest to, czy popyt zdoła zbudować w tej strefie formację akumulacyjną jako bazę pod odreagowanie.
📈 Rynek surowców w PLN: co pokazują wykresy miedzi i srebra?
Analizując KGHM, nie można abstrahować od notowań miedzi i srebra – oraz od kursu walutowego. Spółka sprzedaje metale w dolarach amerykańskich, natomiast znaczącą część kosztów (w tym wynagrodzenia i podatek od wydobycia niektórych kopalin) ponosi w złotych. Dlatego najlepiej spojrzeć na oba surowce w ujęciu miesięcznym bezpośrednio w przeliczeniu na PLN.
1. Miedź w PLN (HGPLN.F)
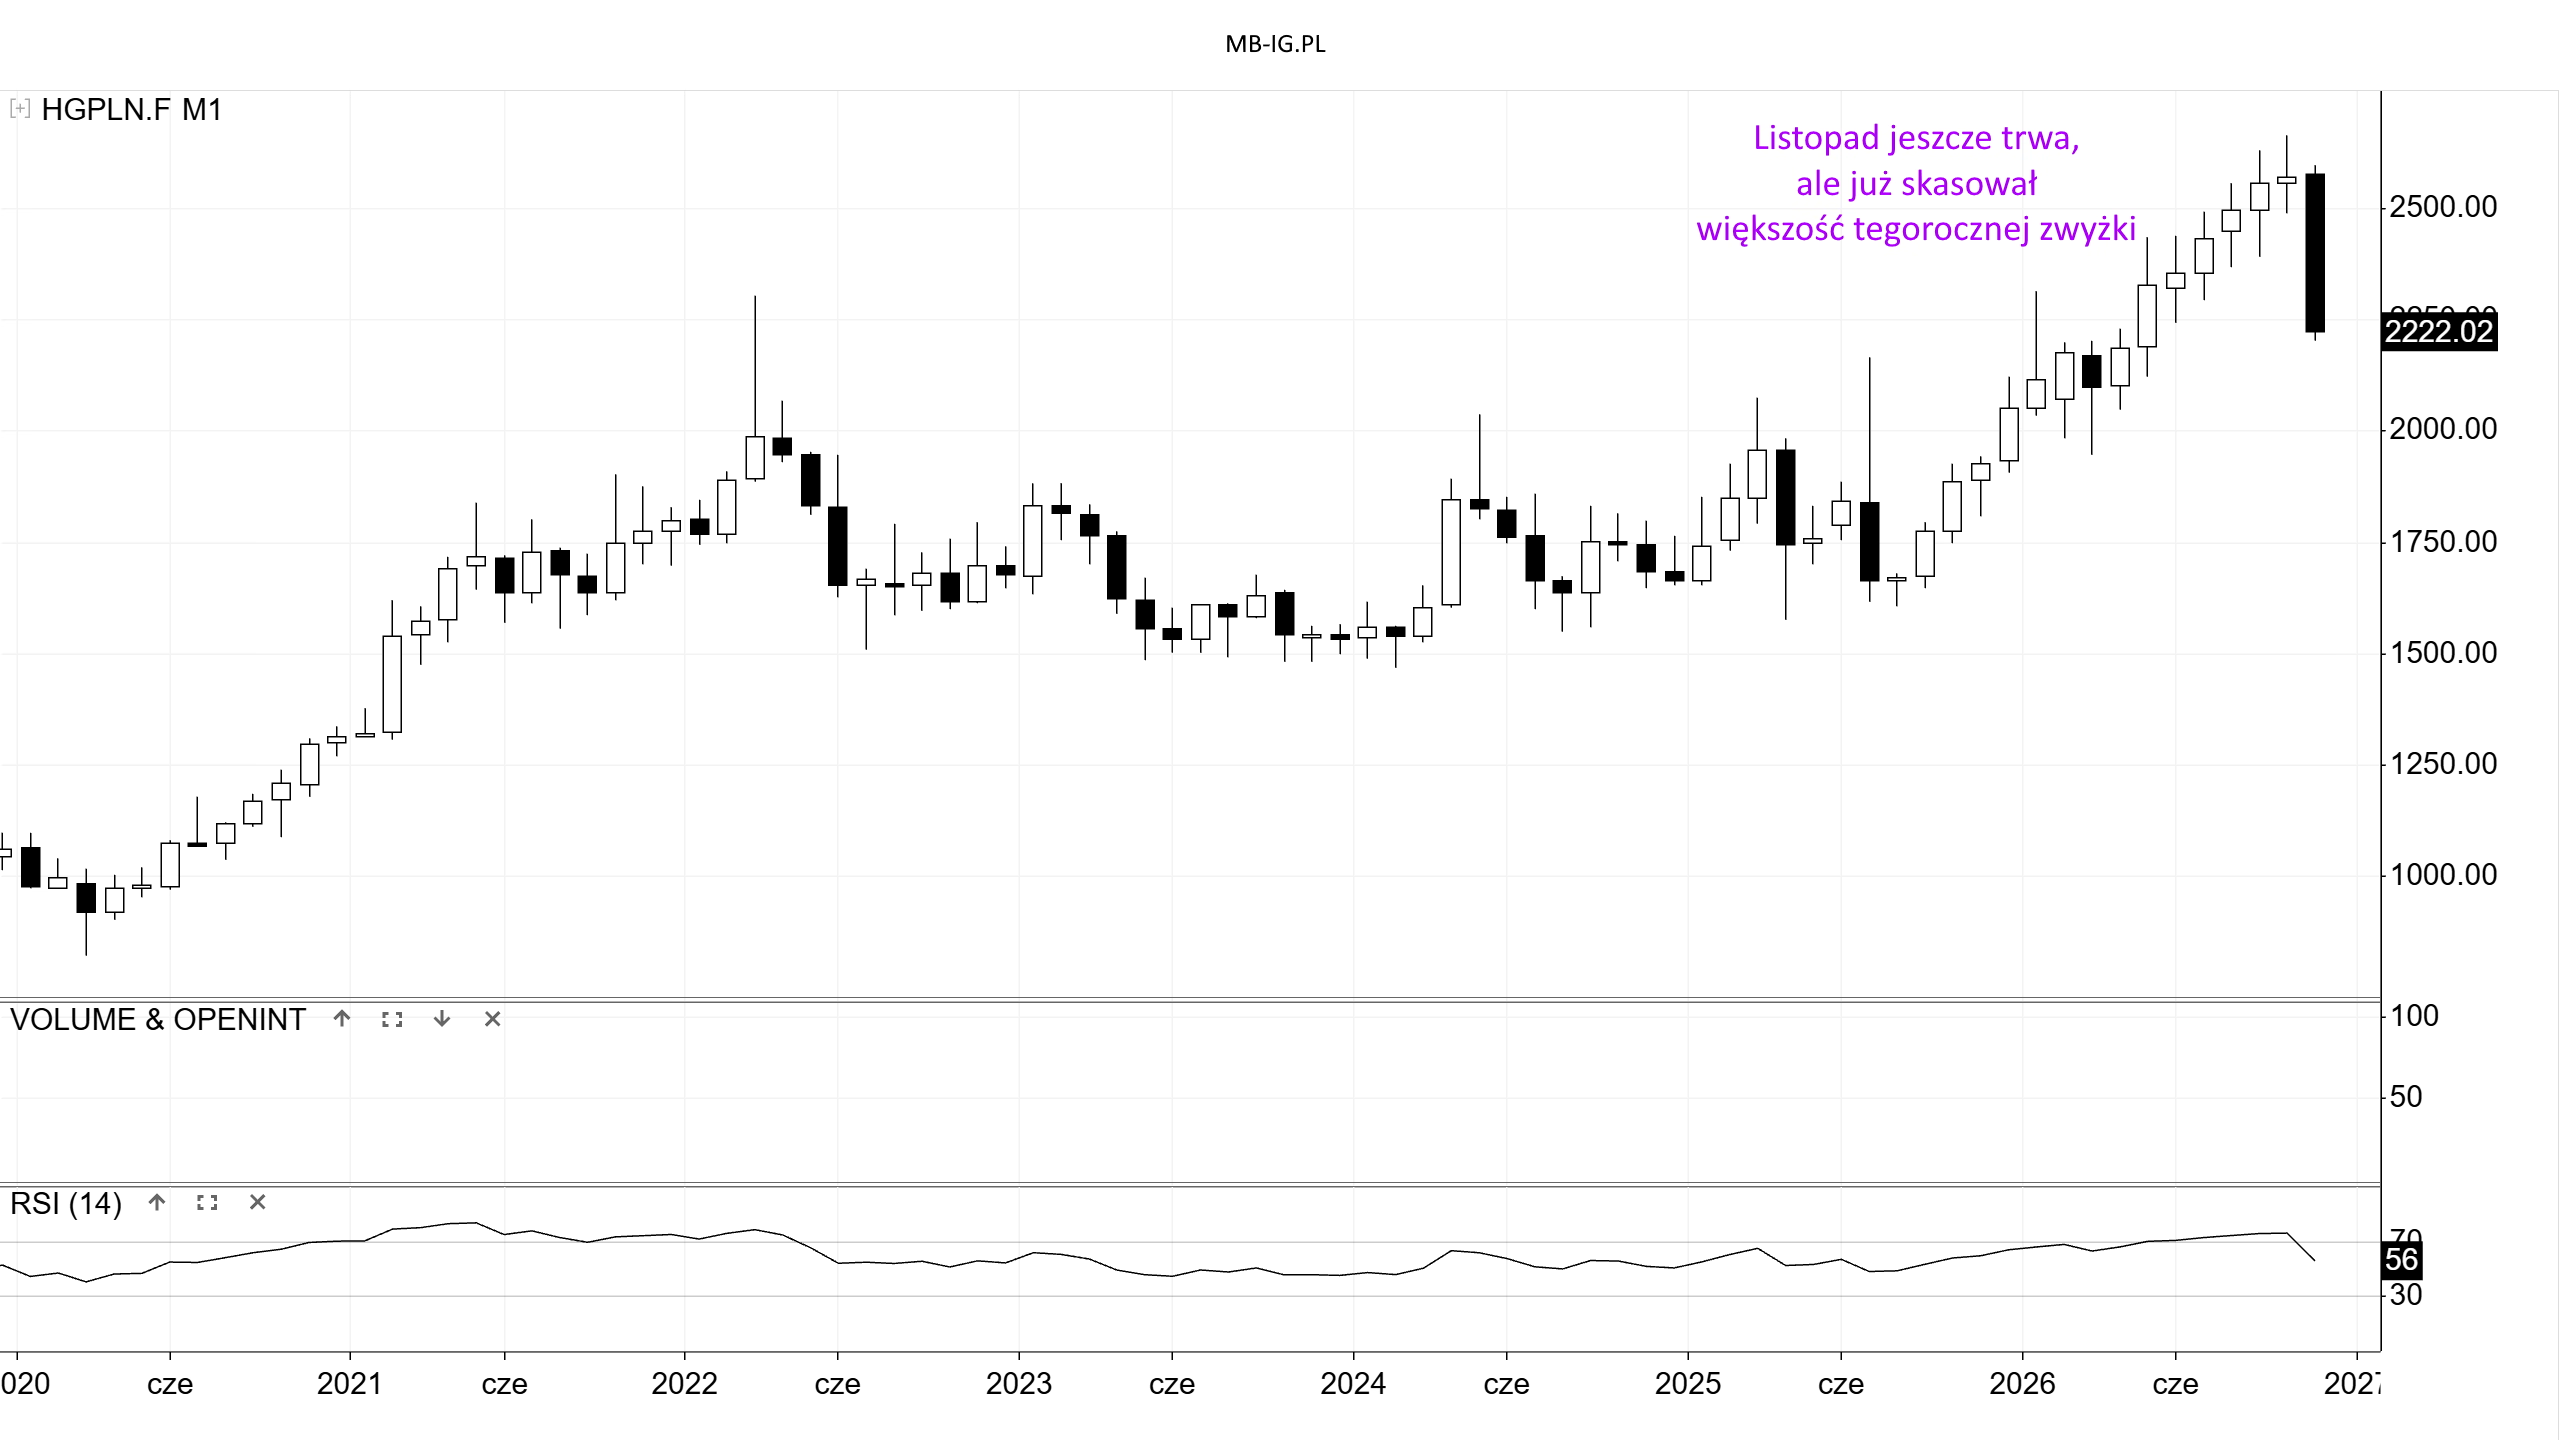
Listopad przyniósł na rynku miedzi mocne cofnięcie, które niemal w całości wymazało dorobek byków z drugiego półrocza.
Warto zauważyć, że wcześniejsze wyjście powyżej poziomu 2500 pkt. odbywało się dość topornie – poprzez białe świece o charakterze równowagi.
Obecnie istnieje ryzyko uformowania pełnego czarnego korpusu na świecy miesięcznej, choć sam kurs akcji KGHM zareagował spadkami z wyraźnym wyprzedzeniem względem surowca.
2. Srebro w PLN (XAGPLN)
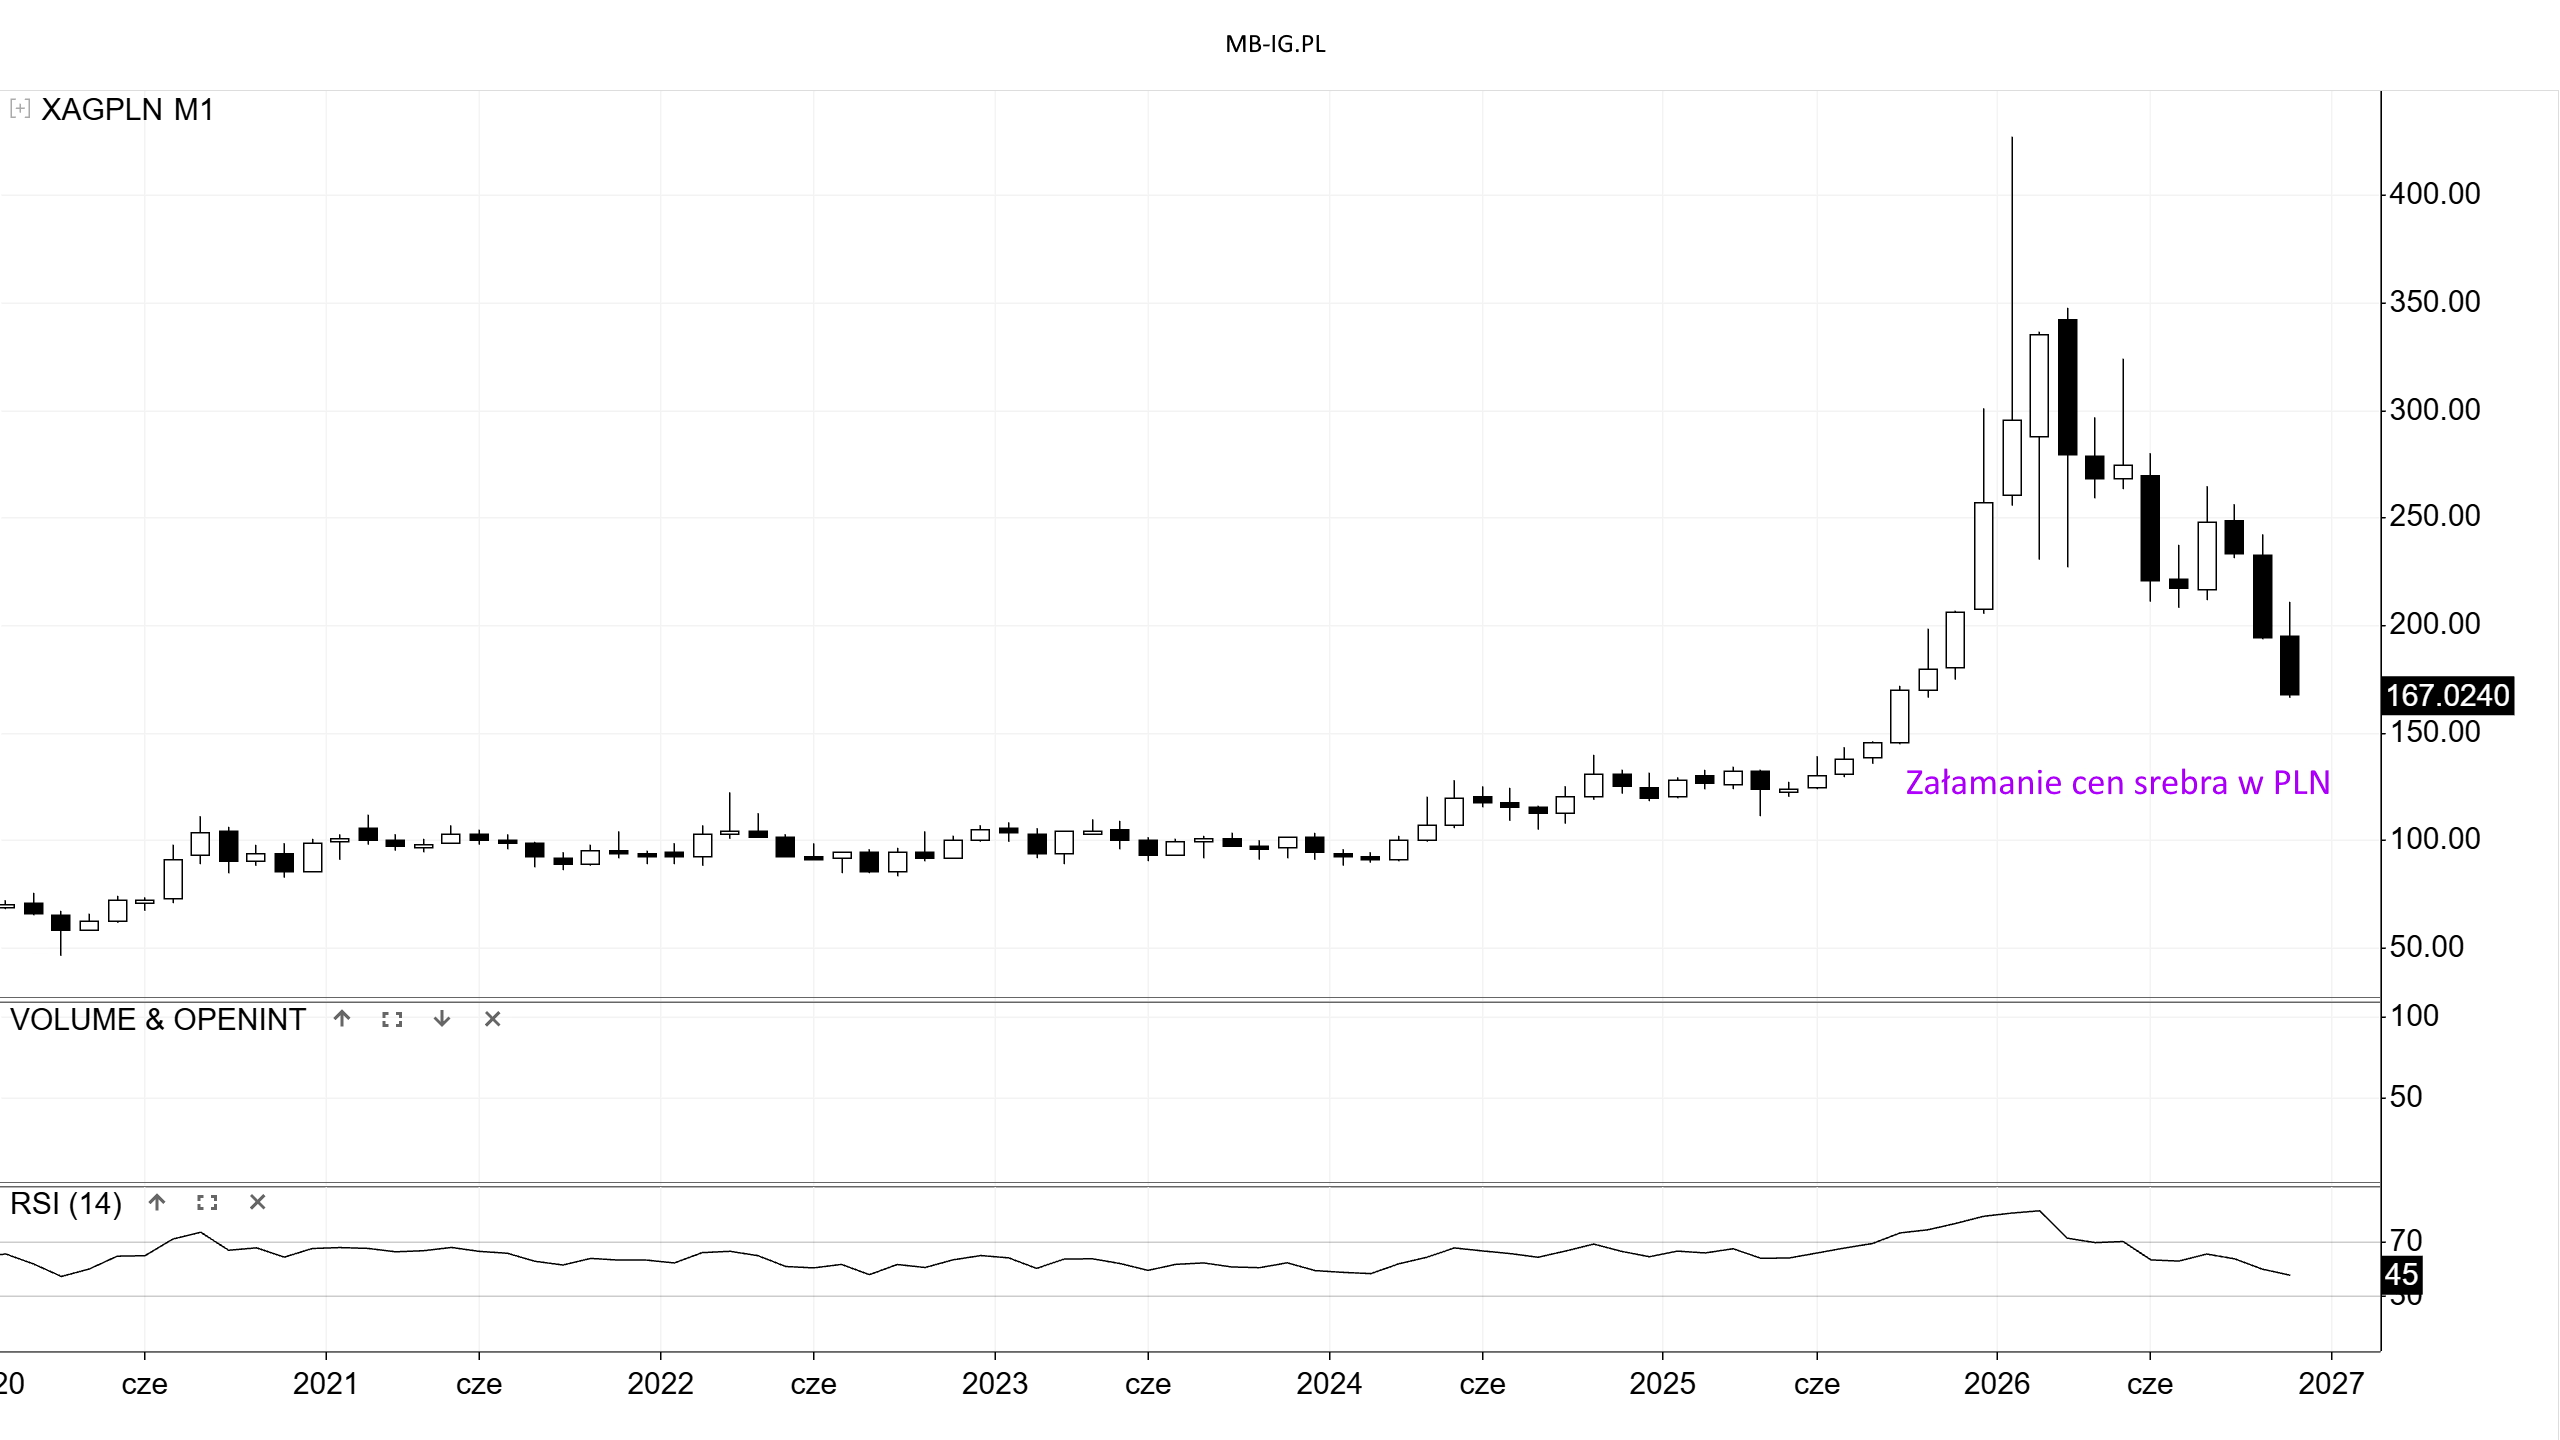
Na rynku srebra mamy do czynienia z prawdziwym rollercoasterem. Po euforycznej fali wzrostowej z II połowy 2025 r. i gwałtownych zawirowaniach w I kwartale 2026 r., kontrolę przejęła podaż. Kurs srebra w PLN runął ze styczniowego szczytu przy niemal 430 zł w okolice 170 zł. Obecnie brak jakichś sygnałów przesilenia.
Warto dodać, że oba metale kwotowane bazowo w USD również radzą sobie jesienią słabo (m.in. przez obawy o popyt przemysłowy i cła). Choć odbicie kursu USD/PLN w okolice 4,07 zł częściowo amortyzuje te spadki dla eksportera, nie wystarczyło to do poprawy sentymentu wokół akcji KGHM.
📊 Analiza fundamentalna po 3Q 2026 r. – wyniki, dług i wskaźniki
Zestawienie raportu finansowego za III kwartał 2026 r. z zachowaniem kursu giełdowego pokazuje ogromną przepaść między bieżącą kondycją operacyjną spółki a wyceną rynkową.
1. Skonsolidowane wyniki 3Q i 9M 2026 vs konsensus PAP
Skonsolidowane wyniki finansowe KGHM w 3Q 2026 r. oraz narastająco za 9 miesięcy na tle konsensusu PAP Biznes
| Pozycja (mln zł) | 3Q 2026 | Konsensus PAP | Różnica vs kons. | 3Q 2025 | Zmiana r/r | 9M 2026 (YTD) | Zmiana 9M r/r |
|---|---|---|---|---|---|---|---|
| Przychody | 12035 | 12369 | -2,7% | 8315 | +44,7% | 36746 | +42,0% |
| Skorygowana EBITDA | 3996 | 3564 | +12,1% | 2340 | +70,8% | 13194 | +83,2% |
| Marża skor. EBITDA | 33,2% | 28,8% | +4,4 p.p. | 28,1% | +5,1 p.p. | 35,9% | +8,1 p.p. |
| Zysk netto ze sprzedaży | 2158 | brak | — | 859 | +151,2% | — | — |
| Zysk netto (j.d.) | 1937 | brak | — | 433 | +347,3% | 7516 | +642,7% |
Wyniki finansowe GK KGHM za III kwartał i 9 miesięcy 2026 r. (w mln zł). Źródło: raport okresowy KGHM oraz depesza PAP Biznes z 18.11.2026 r.
Kluczowe wnioski z raportu wynikowego:
- Mieszany odbiór konsensusu: Przychody (12 035 mln zł) okazały się o 2,7% niższe od prognoz analityków, ale spółka z nawiązką nadrobiła to rentownością – skorygowana EBITDA (3 996 mln zł) pobiła konsensus PAP aż o 12,1%2.
- Skokowy wzrost zysków r/r i YTD: Zysk netto jednostki dominującej w samym III kwartale wzrósł 4,5-krotnie (1 937 mln zł wobec 433 mln zł rok wcześniej), a narastająco po trzech kwartałach osiągnął 7 516 mln zł (ponad 7-krotny wzrost względem 1 012 mln zł po 9M 2025).
- Silna kontrybucja segmentów: W III kwartale segment KGHM Polska Miedź wypracował 2 360 mln zł skorygowanej EBITDA, chilijska kopalnia Sierra Gorda dołożyła 1 080 mln zł (dla 55% udziałów), a KGHM International 417 mln zł. Jednostkowy koszt produkcji miedzi (C1) spadł do 2,54 USD/funt, głównie dzięki rekordowym przychodom ze srebra (1 073 tony wyprodukowane w 9 miesięcy).
2. Zadłużenie i wskaźnik Dług netto / EBITDA
Bilans grupy na koniec września 2026 r. prezentuje się wyjątkowo bezpiecznie:
- Dług netto / skorygowana EBITDA: spadł do poziomu 0,3x (najniżej od ponad czterech lat; na koniec 2025 r. wynosił 0,76x, a rok wcześniej 0,8x).
- Wartość zadłużenia netto: obniżyła się do niecałych 3,8 mld zł (wobec 5,5 mld zł przed rokiem).
- Poduszka płynnościowa: spółka weszła w IV kwartał z ponad 12 mld zł niewykorzystanych linii kredytowych i pożyczek inwestycyjnych (w tym z nienaruszonym konsorcjalnym kredytem odnawialnym na ok. 6 mld zł).
3. Gotówka w kasie i „zagadka” kapitału obrotowego
Na koniec III kwartału stan środków pieniężnych w kasie grupy wyniósł 1 217 mln zł (ok. 1,22 mld zł – niemal bez zmian względem końca półrocza). Skoro spółka zarobiła na papierze 7,52 mld zł netto, dlaczego gotówki w kasie jest „tylko” 1,22 mld zł?
- Podatek miedziowy i nakłady inwestycyjne: W ciągu trzech kwartałów KGHM odprowadził do budżetu państwa 6,30 mld zł z tytułu podatku od wydobycia niektórych kopalin oraz wydatkował na inwestycje rzeczowe (CAPEX) kilka miliardów złotych (m.in. na głębokie wyrobiska w Polsce i rozbudowę Sierra Gorda).
- Zamrożenie gotówki w zapasach: Przepływy operacyjne wyniosły 4,50 mld zł, ponieważ aż 4,3 mld zł pochłonęła zmiana kapitału obrotowego – głównie wzrost wartości zapasów (do 12,21 mld zł w bilansie, wynikający z wysokich cen wsadu i metalu w toku produkcji).
4. Podstawowe wskaźniki rynkowe (przy kursie ok. 241,7 zł)
- C/Z (kroczące 12M): ~4,8 – historyczna taniość (5-letnia mediana dla spółki to ok. 5,2x).
- Forward P/E (prognoza 12M): ~7,3x – kluczowy sygnał ostrzegawczy. Wyższy wskaźnik prognozowany od bieżącego oznacza, że rynek i analitycy zakładają spadek zysków w 2027 r. (klasyka spółek cyklicznych).
- C/WK (Cena / Wartość Księgowa): ~1,17 – powrót do równowagi po czerwcowym szczycie (ok. 1,70x); historycznie strefa silnej akumulacji zaczynała się poniżej 1,0x.
🎯 Rekomendacje biur maklerskich dla KGHM
W 2026 roku analitycy biur maklerskich byli skrajnie podzieleni w ocenie potencjału KGHM, co dobrze ilustruje poniższe zestawienie najważniejszych raportów publicznych z bieżącego sezonu (wydanych jeszcze przed publikacją wyników za 3Q).
Zestawienie rekomendacji i cen docelowych dla akcji KGHM w 2026 r.
| Instytucja | Data wydania | Rekomendacja | Cena docelowa |
|---|---|---|---|
| DM BOŚ | 27-28.08.26 | Kupuj | 500,00 zł |
| BM mBanku | 13.02.26 | Sprzedaj | 306,68 zł |
| Trigon DM | 2.02.26 | Sprzedaj | 310,00 zł |
Wybrane rekomendacje biur maklerskich dla KGHM w 2026 r. Źródło: opracowanie własne na podstawie depesz PAP Biznes i relacji inwestorskich KGHM.
Warto zwrócić uwagę na dwa zjawiska. Po pierwsze, w szerszym zestawieniu instytucjonalnym (obejmującym także banki zagraniczne) rozkład ocen jest idealnie symetryczny: 5x Kupuj, 5x Trzymaj i 5x Sprzedaj. Po drugie, po listopadowej przecenie kurs KGHM (241,70 zł) znalazł się wyraźnie poniżej nawet tych wycen z początku roku, które niosły zalecenie „Sprzedaj” (306–310 zł). Na zaktualizowane raporty domów maklerskich uwzględniające wyniki za 3Q 2026 r. i nową korektę na surowcach trzeba jednak jeszcze poczekać.
⚡ Strategia GK KGHM 2055+ – cele, szanse i zagrożenia
W lipcu 2026 roku zarząd przyjął nową długoterminową Strategię GK KGHM 2055+3. Ta zakłada rekordowy program inwestycyjny o wartości ponad 32 mld zł w latach 2026–2030 (średnio ok. 6,5 mld zł rocznie) oraz transformację w zdywersyfikowaną grupę multisurowcową.
Z perspektywy inwestora giełdowego plan ten ma dwa oblicza: zabezpiecza bazę surowcową na dekady, ale gigantyczna kapitałochłonność (pochłaniająca ponad połowę planowanej EBITDA) ogranicza pole do hojnych dywidend.
1. Kluczowe cele finansowe i produkcyjne (horyzont 2026–2030)
- Stabilizacja wolumenów: średnioroczna produkcja miedzi płatnej na poziomie 730 tys. ton (w tym 180 tys. ton ze złomów w Polsce), 1 290 ton srebra oraz 4,0 mln funtów molibdenu rocznie.
- Parametry finansowe: średnioroczna skorygowana EBITDA na poziomie 12 mld zł przy marży 25,6% (wyliczona przy założeniach: miedź 11 454 USD/t, srebro 58,18 USD/oz, kurs USD/PLN 3,56).
- Budowa trzech nowych szybów w Polsce: inwestycje w szyby Retków (start w 2026 r.), GG-2 „Odra” (2027 r.) oraz Gaworzyce (2029 r.) o łącznym koszcie min. 9 mld zł w perspektywie 10–15 lat.
- Przetwórstwo i zielona energia: zwiększenie udziału produktów wyżej przetworzonych do 60% sprzedaży do 2035 r. oraz rozbudowa własnych mocy energetycznych o min. 50% (do min. 220 MW) do 2030 r.
2. Główne szanse i zagrożenia dla GK KGHM
Bilans szans i zagrożeń dla KGHM w świetle Strategii 2055+ oraz otoczenia rynkowego
| Szanse | Zagrożenia |
|---|---|
| Rozbudowa kopalni Sierra Gorda w Chile: Flagowy projekt zagraniczny (55% udziałów KGHM). Budowa czwartej linii mielenia pozwoli zwiększyć roczny przerób rudy z 48 do 60 mln ton, co podniesie produkcję miedzi w tej kopalni o ok. 20%. | Ogromna kapitałochłonność (CAPEX zjada gotówkę): Wydawanie 6,5 mld zł rocznie na inwestycje (przy planowanej EBITDA 12 mld zł) pochłonie ponad połowę wypracowywanej nadwyżki operacyjnej jeszcze przed zapłatą podatków i odsetek. W praktyce oznacza to niski potencjał do wypłaty wysokich dywidend w kolejnych latach. |
| Multisurowcowość i metale krytyczne (Projekt „Puck”): Spółka przygotowuje studium wykonalności (feasibility study) dla pierwszej w Polsce kopalni polihalitu (nawozu mineralnego) na złożu Mieroszyno w ramach projektu Puck, a także rozwija odzysk metali krytycznych i recykling (Urban Mining). | Pogarszające się warunki geologiczne i presja płacowa: Wydobycie w Polsce schodzi coraz głębiej (wyższe temperatury, konieczność chłodzenia wyrobisk, niższa zawartość miedzi w rudzie), a jednocześnie zarząd mierzy się ze stałą presją ze strony organizacji związkowych (m.in. spory zbiorowe i wysokie nagrody roczne dla załogi). |
| Bezpieczny bilans jako bufor: Wejście w okres wielkich inwestycji ze wskaźnikiem dług netto/EBITDA na poziomie 0,3x oraz ponad 12 mld zł wolnych linii kredytowych daje komfort finansowania CAPEX-u bez ryzyka utraty płynności. | Podatek miedziowy i ryzyko polityczne: Podatek od wydobycia niektórych kopalin (6,3 mld zł zapłacone tylko w 3 kwartały 2026 r.) wciąż jest potężnym obciążeniem w gorszych okresach koniunktury, a dominujący udział Skarbu Państwa generuje ryzyko zmian kadrowych i celów pozaekonomicznych. |
| Długoterminowy deficyt miedzi: Globalna elektryfikacja, rozwój sieci energetycznych i centrów danych AI w dłuższym terminie (po 2027 r.) nadal będą wymagać gigantycznych ilości miedzi, której podaż z nowych złóż na świecie jest mocno ograniczona. | Wrażliwość na ceny surowców i kurs USD/PLN: Własne założenia strategiczne spółki (miedź >11,4 tys. USD/t, srebro >58 USD/oz) są dość ambitne. Jeśli listopadowa korekta na surowcach przerodzi się w dłuższy trend boczny lub spadkowy, przy jednoczesnym mocnym złotym, marże KGHM szybko skurczą się z obecnych rekordowych poziomów. |
Główne szanse rozwojowe oraz czynniki ryzyka dla akcjonariuszy KGHM. Źródło: opracowanie własne MB-IG.
💰 Polityka dywidendowa i historia wypłat
Obowiązująca polityka dywidendowa spółki pochodzi z 2015 roku i została podtrzymana w nowej Strategii 2055+. Zgodnie z jej treścią:
„Polityka Dywidend KGHM Polska Miedź S.A. zakłada, iż Zarząd będzie rekomendował wypłatę dywidendy na poziomie do jednej trzeciej jednostkowego wyniku finansowego netto uzyskanego w poprzednim roku obrotowym, z uwzględnieniem aktualnej oraz przewidywanej sytuacji finansowej Spółki oraz Grupy Kapitałowej. W szczególności Zarząd w swojej rekomendacji będzie brał pod uwagę przewidywane potrzeby kapitałowe Spółki na realizację programu rozwoju oraz bezpieczny poziom zadłużenia w Grupie Kapitałowej.”
— Źródło: Polityka Dywidend KGHM
W praktyce połączenie wysokiego podatku od wydobycia niektórych kopalin (6,3 mld zł zapłacone tylko w 9 miesięcy 2026 r.) oraz gigantycznego programu inwestycyjnego (32+ mld zł do 2030 r.) sprawia, że wypłaty dla akcjonariuszy od dekady pozostają symboliczne.
Historia wypłat dywidendy przez KGHM Polska Miedź w ostatnim 10-leciu
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 1,50 | 9.06.2026 | 23.06.2026 | 9.07.2026 |
| 2024 | – | – | – | – |
| 2023 | 1,50 | 7.06.2024 | 26.06.2024 | 16.07.2024 |
| 2022 | 1,00 | 21.06.2023 | 25.07.2023 | 10.08.2023 |
| 2021 | 3,00 | 21.06.2022 | 5.07.2022 | 14.07.2022 |
| 2020 | 1,00 | 7.06.2021 | 17.06.2021 | 29.06.2021 |
| 2019 | – | – | – | – |
| 2018 | – | – | – | – |
| 2017 | – | – | – | – |
Dywidendy wypłacone przez KGHM (brutto na akcję oraz nominalna stopa dywidendy). Źródło: opracowanie własne na podstawie komunikatów ESPI KGHM.
9 lipca 2026 r. akcjonariuszom wypłacono 1,50 zł brutto na akcję z zysku za 2025 rok4. Przy wysokim kursie z dnia ustalenia prawa do dywidendy (koniec czerwca 2026 r.), ostateczna nominalna stopa dywidendy wyniosła zaledwie 0,43%. Oznacza to, że KGHM pozostaje walorem typowo cyklicznym i surowcowym, a nie spółką dywidendową.
📌 SPRAWDŹ RÓWNIEŻ: Spółki z WIG20 z dywidendą w 2026 r.
📝 Podsumowanie i moje podejście inwestycyjne
KGHM w 2026 r. to podręcznikowy przykład zderzenia rewelacyjnych fundamentów wstecznych z chłodną kalkulacją rynku wyceniającego przyszłość. Spółka ma dziś niemal bezdłużny bilans (dług netto/EBITDA 0,3x), rekordową marżowość dzięki srebru i najniższy od lat wskaźnik C/Z. Jednocześnie giełda patrzy w przód: na jesienną korektę cen miedzi i srebra, wyższy wskaźnik Forward P/E oraz potężny, ponad 32-miliardowy plan wydatków inwestycyjnych do 2030 roku.
🔎 Czy mam jakieś plany wobec KGHM w 2026 r.?
Cały czas stoję z boku i czekam najpierw na wyklarowanie się sytuacji na wykresie oraz zachowania cen miedzi i srebra.
Przyglądam się jednak temu walorowi bardzo uważnie pod kątem przygotowania konkretnego planu na zakup akcji, jeśli popyt wygeneruje tu wiarygodny sygnał zakończenia cofnięcia.
💬 A jakie jest Twoje zdanie o KGHM w 2026 r.?
Czy obecna przecena o ponad 35% od szczytu to okazja do zakupu fundamentalnie taniej spółki, czy rynek słusznie dyskontuje słabszy 2027 rok na surowcach? Daj znać w komentarzu pod artykułem!
📬 Dołącz do Strefy Blogowicza!
Chcesz trzymać rękę na pulsie GPW i uczyć się giełdowego rzemiosła bez spamu?
❓ FAQ – najczęstsze pytania o KGHM w 2026 r.
Przypisy:
- Karta spółki KGHM (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- Skonsolidowane wyniki KGHM w III kw. 2026 r. vs konsensus PAP (tabela). Biznes.pap.pl, 18.11.26 ↩︎
- Strategia 2055+ (2026), KGHM Polska Miedź S.A. ↩︎
- ZWZ KGHM zdecydowało o wypłacie dywidendy w wysokości 1,5 zł za akcję. Biznes.pap.pl, 9.06.26 ↩︎