Mirbud w 2026 r. – Analiza akcji MRB, prognozy zysków i dywidenda


W skrócie:
Inwestorzy obserwujący Mirbud w 2026 r. stoją przed kluczowym pytaniem: czy głęboka korekta giełdowa stworzyła okazję do zakupów przed nadchodzącą falą wielkich zysków? Spółka przechodzi transformację z klasycznego wykonawcy infrastrukturalnego w zdywersyfikowany koncern budowlany. Niniejsza analiza techniczna i fundamentalna szczegółowo omawia najnowsze prognozy Trigon DM oraz DM BDM, aktualny portfel zamówień rzędu 8,9 mld zł, a także historyczne wypłaty dywidend. Dowiedz się, jakie szanse i zagrożenia stoją przed akcjami MRB na koniec 2026 roku.
🔥 TL;DR: Kluczowe wnioski z analizy Mirbudu
- Spektakularne prognozy na 3Q 2026: Analitycy prognozują skok zysku netto dla akcjonariuszy do poziomu 43,3 mln zł (+100% r/r).
- Atrakcyjna wycena rynkowa: Wskaźnik Forward P/E na poziomie ok. 7,8x oraz C/Wk bliski 1,25x wskazują na brak spekulacyjnej premii w kursie.
- Aktualne rekomendacje: DM BDM zaleca „Akumuluj” z ceną docelową 13,00 zł, a Trigon DM rekomenduje „Trzymaj” z wyceną 13,50 zł.
- Techniczna konsolidacja: Notowania MRB bronią długoterminowego wsparcia w rejonie +/- 10 zł, pozostając w trendzie bocznym pod oporem na poziomie 15,3 zł.
- Problem z hedgingiem: Całkowity brak kontraktów terminowych oraz utrudniona krótka sprzedaż eliminują instytucjonalne narzędzia gry na spadki.
📋 Spis treści:
- Podstawowe informacje o spółce Mirbud (MRB)
- Analiza techniczna notowań MRB – Październik 2026
- Prognozy finansowe na III kwartał 2026 roku
- Rekomendacje analityków i wycena akcji
- Strategia Grupy Mirbud, szanse i zagrożenia
- Polityka dywidendowa i wypłata zysków
- Podsumowanie i perspektywy dla Mirbudu
- FAQ – Najczęściej zadawane pytania o akcje Mirbud (MRB)
🔍 Podstawowe informacje o spółce Mirbud (MRB)
Na początek garść informacji o tym walorze:
- Symbol giełdowy: MRB1
- Pierwsze notowania: grudzień 2008 r.
- Podstawowy indeks: aktualnie mWIG40
- Profil działalności: przede wszystkim generalny wykonawca i realizator w zakresie budownictwa przemysłowego, użyteczności publicznej, inżynieryjno-drogowego oraz mieszkaniowego.
- Dostępne instrumenty dla inwestorów:
a) akcje fizyczne
b) brak kontraktów terminowych futures oraz ekstremalnie ograniczona możliwość krótkiej sprzedaży (brak płynnego rynku pożyczek akcji).
📈 Analiza techniczna notowań MRB – Październik 2026
Z uwagi na skalę zwyżki od dołka covidowego wykres miesięczny pokazuję w ujęciu logarytmicznym:
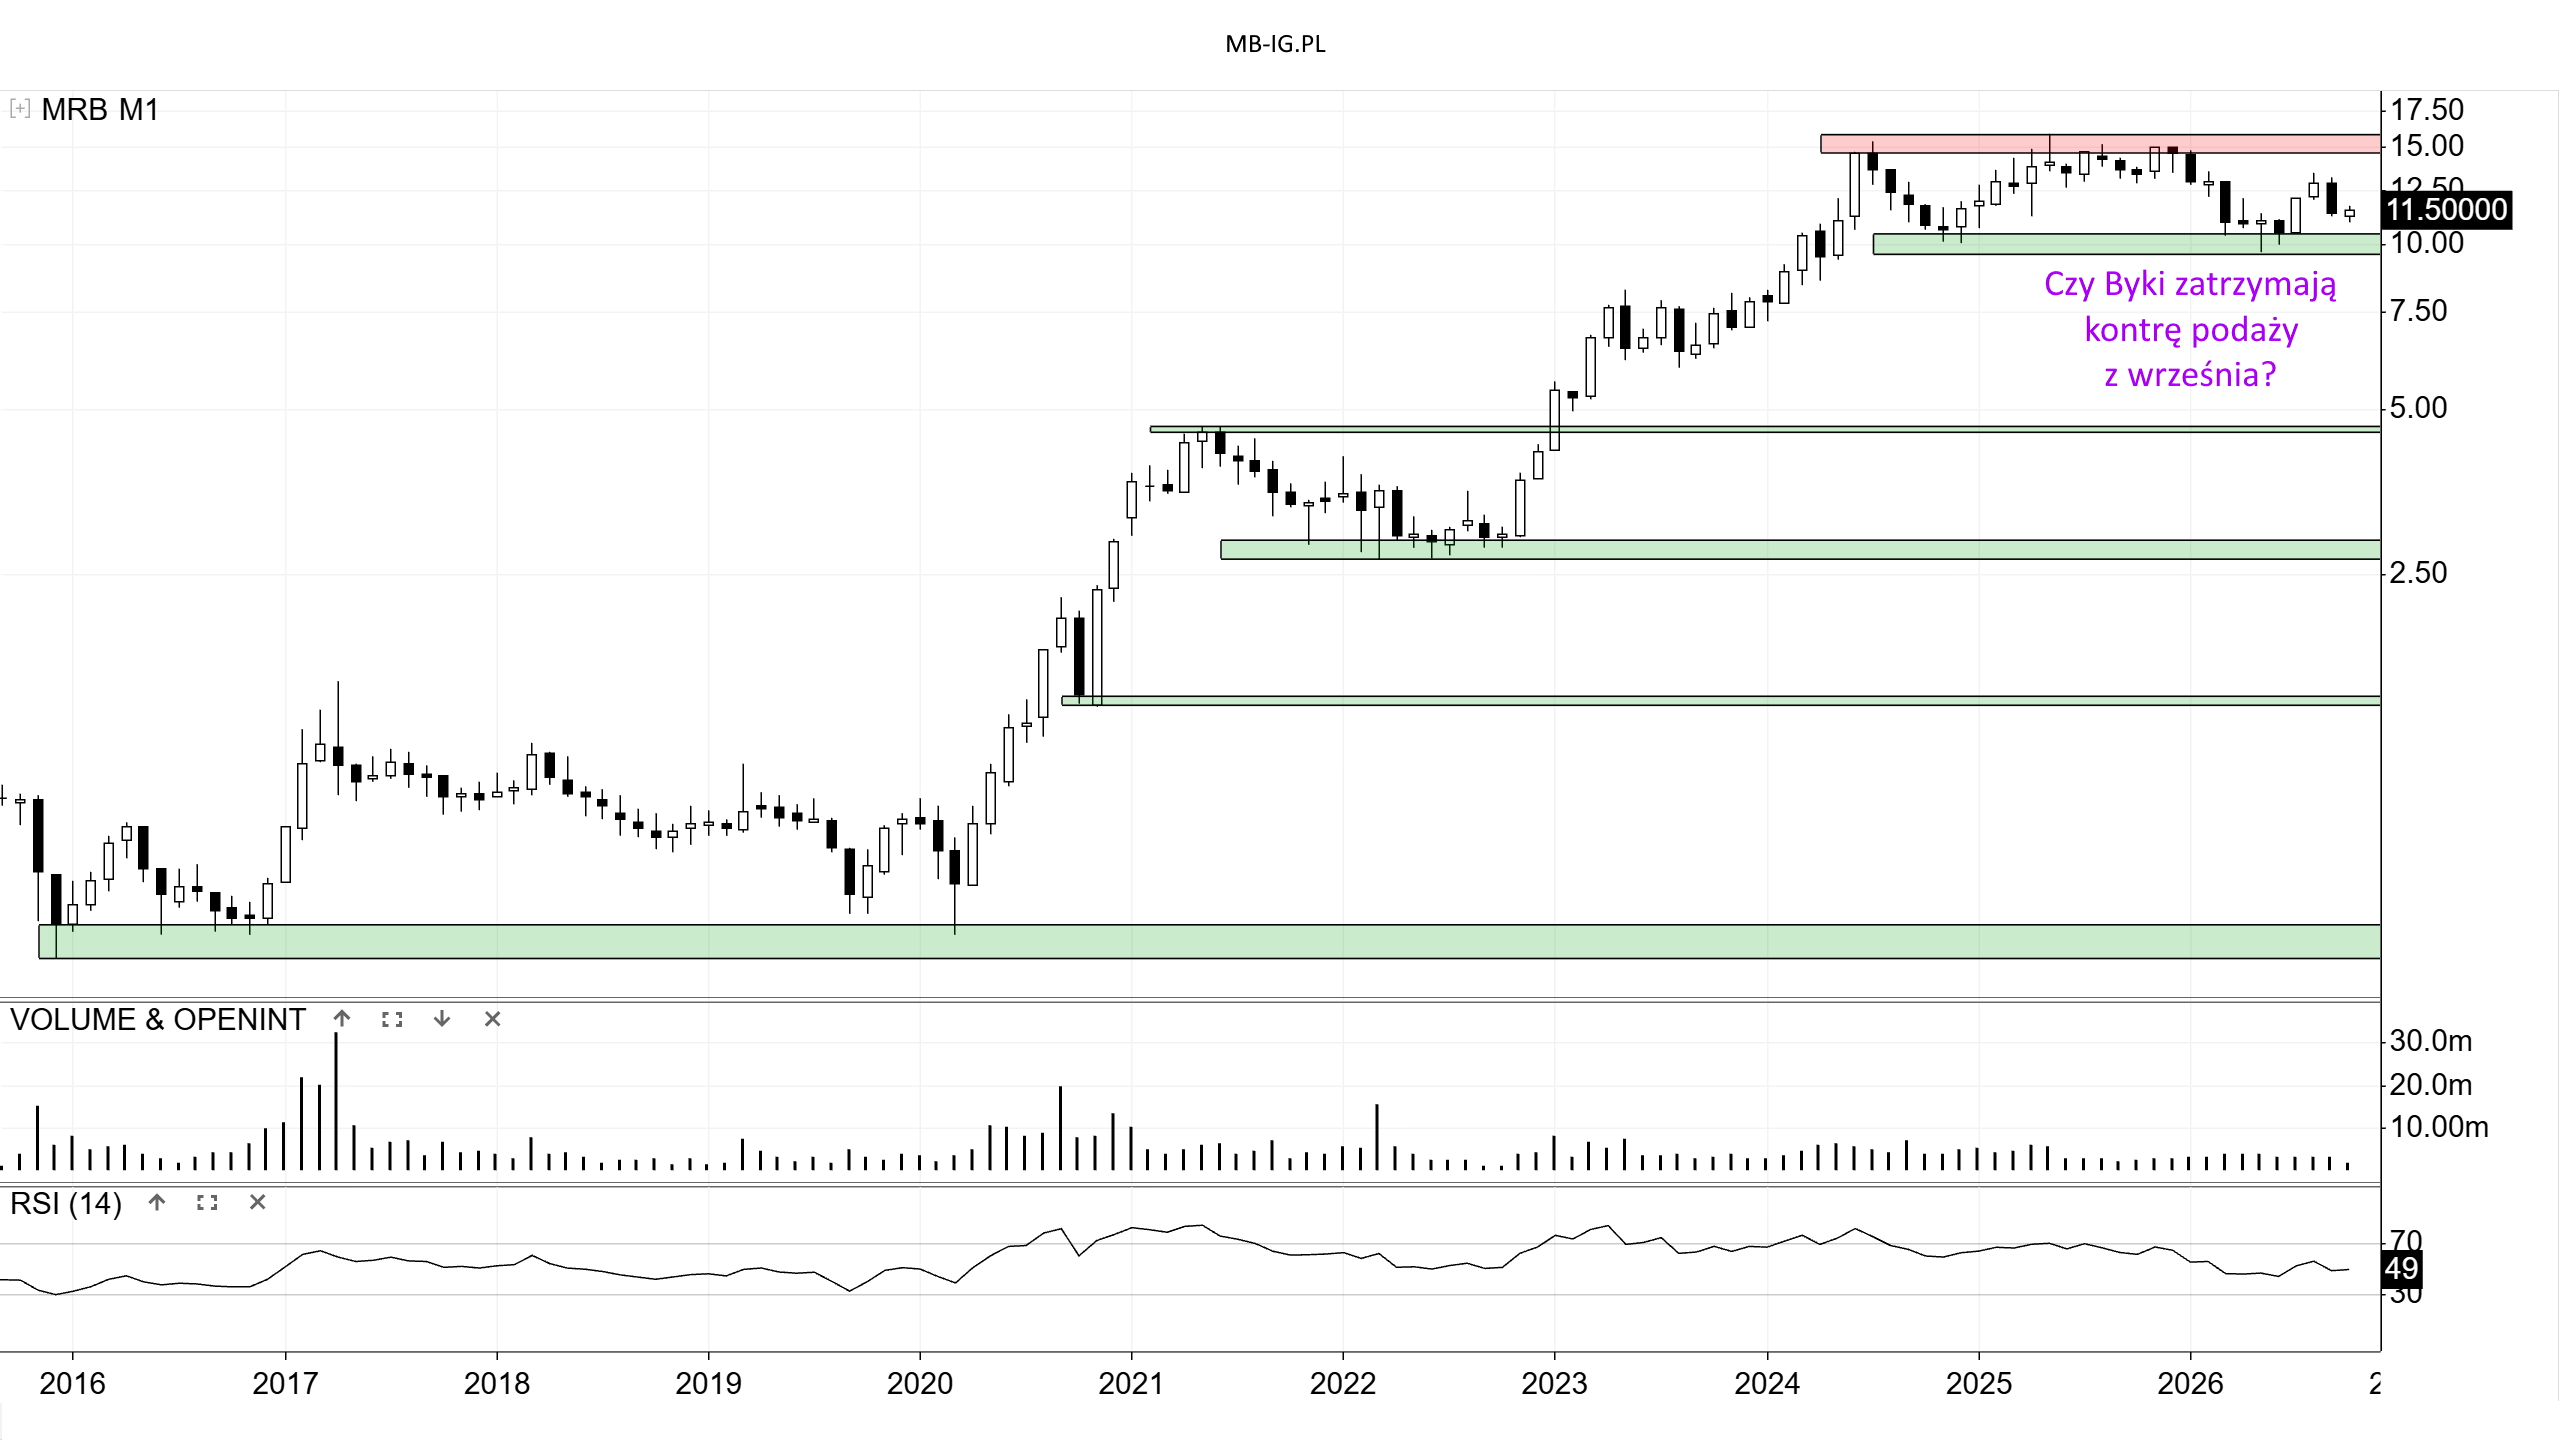
Choć historyczny szczyt został osiągnięty w maju 2025 r. (poziom 15,24 zł), to schody zaczęły się jeszcze rok wcześniej. Możemy generalnie mówić o silnym strukturalnym oporze w rejonie +/- 15,3 zł. Akurat w tym sezonie popyt nawet nie podjął się próby ataku na ten rejon.
Byki musiały za to bronić kluczowego wsparcia, testowanego w sumie jeszcze od jesieni 2024 r., zlokalizowanego przy +/- 10 zł. Podjęły się nawet lokalnej kontry, ale po słabszym wrześniu październik (bez kilku ostatnich sesji) to bardziej próba zatrzymania ponownego cofnięcia ceny w okolice 11,40 – 11,60 zł.
Póki kurs będzie poruszał się między wspomnianymi rejonami, póty będziemy mówić o konsolidacji. Popyt musiałby trwale kontynuować kontrę w kierunku północnym, by w ogóle realnie myśleć o powrocie na historyczne szczyty.
Wolumeny obrotu są w tym sezonie większe niż w II półroczu 2025 r., co świadczy o ciągłym zainteresowaniu kapitału. Jednak ani razu nie przekroczyły one poziomu 5 mln akcji na miesiąc.
Wskaźnik RSI z poziomem 49 pozostaje idealnie neutralny, dając równe szanse obu stronom rynku.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Prognozy finansowe na III kwartał 2026 roku
Prognozy dla spółki Mirbud (MRB) na III kwartał 2026 roku budzą duże zainteresowanie inwestorów, ponieważ analitycy prognozują skokową, ponad 100-procentową poprawę kluczowych zysków. Raport rynkowy przygotowany przez analityka Davida Sharmę z Trigon DM (z 21 października 2026 roku) rzuca jasne światło na to, czego spodziewa się rynek2.
1. Szacunkowe liczby za III kwartał 2026 vs III kwartał 2025
Analitycy spodziewają się spektakularnej dynamiki wyników rok do roku:
- Skorygowana EBITDA: prognozowany wzrost o ponad 100% r/r.
- Zysk operacyjny (EBIT): szacowany na poziomie 60,9 mln zł w porównaniu do zaledwie 20,4 mln zł w analogicznym okresie rok wcześniej.
- Zysk netto dla akcjonariuszy: przewidywany na poziomie 43,3 mln zł, co oznacza potężny skok z poziomu 14,1 mln zł rok temu.
- Rentowność: marża brutto całej Grupy Kapitałowej ma wzrosnąć do 8,8% (wobec 7,5% w III kwartale poprzedniego roku).
2. Główne motory wzrostu
Według rynkowych analiz skokowa poprawa wyników Mirbudu stoi na mocnych fundamentach:
- Główny silnik: Motorem napędowym są wysokomarżowe i sprawnie realizowane duże kontrakty budowlane oraz drogowe z obecnego portfela.
- Efekt bazy: Wyniki za III kwartał zeszłego roku były relatywnie niskie, co dodatkowo potęguje obecną dynamikę wzrostową.
- Presja na marże pod kontrolą: Choć zarząd spółki sygnalizował wprost, że w krótkim terminie potencjał do dalszego rozszerzania marż w samym sektorze budowlanym jest ograniczony, to selektywna optymalizacja obecnego portfela zamówień pozwoliła na zauważalną poprawę zyskowności w skali roku.
3. Ważne terminy dla akcjonariuszy
- Listopad 2026 r. (kilka dni przed raportem): Spodziewane jest opublikowanie przez spółkę oficjalnych wstępnych szacunków finansowych zarządu.
- 26 listopada 2026 r.: Publikacja pełnego, oficjalnego skonsolidowanego raportu okresowego za III kwartał3.
4. Wskaźniki wyceny fundamentalnej MRB
- C/Z (Cena do Zysku): Aktualnie wynosi 10,3x. Wskaźnik uległ wyraźnemu schłodzeniu od zeszłorocznych szczytów hossy (gdzie sięgał 15,2x), częściowo z powodu rynkowego spadku ceny akcji, a częściowo dzięki rosnącym zyskom.
- Forward P/E (Przyszły C/Z): Wynosi około 7,8x. Jeśli prognozy analityków zostaną w pełni dowiezione, baza zysków spółki dynamicznie urośnie, czyniąc walor atrakcyjnie tanim fundamentalnie.
- C/Wk (Cena do Wartości Księgowej): Kształtuje się na poziomie +/- 1,25x. Jest to bezpieczny, rynkowy poziom dla firm przemysłowych, pozbawiony spekulacyjnej premii czy znamion nadmuchanego balona inwestycyjnego.
🎯 Rekomendacje analityków i wycena akcji
Aktualnie mamy 2 znane publicznie i w pełni aktualne rekomendacje odnośnie MRB wydane w trzecim kwartale bieżącego roku:
Tabela 1: Zestawienie aktualnych rekomendacji giełdowych dla Mirbud S.A. (Stan na październik 2026 r.)
| Dom Maklerski | Kierunek | Cena docelowa* | Kurs z dnia wydania* | Data rekomendacji |
|---|---|---|---|---|
| DM Trigon | kupuj | 13,50 | 12,00 | 9.09.26 7:30 |
| BDM | akumuluj | 13,00 | 12,00 | 9.09.26 15:20 |
Zestawienie opracowane na podstawie oficjalnych raportów DM BDM oraz Trigon DM upublicznionych w serwisie BiznesRadar.pl.
* Cena uwzględnia dywidendy, splity oraz prawa poboru wykonane po wydaniu rekomendacji
Trigon DM uzupełnił niedawno swoją rekomendację z wyceną na poziomie 13,50 zł, co szerzej opisałem w części dotyczącej prognoz wyników finansowych.
Z kolei Krzysztof Pado, analityk DM BDM, uzasadnił podniesienie rekomendacji dla Mirbudu do poziomu „akumuluj” (z wcześniejszego „redukuj”) kilkoma kluczowymi argumentami rynkowymi4:
- Paradoksalny plus opóźnień w kolei: Ekspert wskazał, że wolniejsze i przesunięte w czasie organiczne wchodzenie Mirbudu w segment kolejowy może ostatecznie wyjść spółce na dobre. Zamiast nerwowo walczyć o kontrakty i budować portfel zamówień w momencie najbardziej wyniszczającej konkurencji cenowej na rynku, spółka wchodzi w ten sektor spokojniej, co powinno przełożyć się na lepszą jakość i ostateczną zyskowność zdobywanych zleceń.
- Solidny portfel zamówień (backlog): Analitycy doceniają fakt, że mimo rynkowych zawirowań i wcześniejszego unieważnienia olbrzymiego przetargu na odcinek E75 o wartości ponad 4,5 mld zł, ogólna baza zleceń Mirbudu w obszarze drogowym i kubaturowym pozostaje stabilna i zapewnia ciągłość operacyjną.
- Atrakcyjna wycena po korekcie giełdowej: Ponieważ kurs akcji w 2026 roku zaliczył spadek o ok. 26% od szczytów, wskaźniki fundamentalne stały się na tyle bezpieczne, że bieżąca cena rynkowa zaczęła dawać solidną przestrzeń do potencjalnego wzrostu wartości firmy.
⚡ Strategia Grupy Mirbud, szanse i zagrożenia
Aktualny profil biznesowy Mirbudu opiera się na transformacji z klasycznego, drogowo-kubaturowego wykonawcy w zdywersyfikowany koncern budowlany. Stabilność operacyjną zapewnia spółce rekordowy portfel zamówień (backlog) na poziomie około 8,9 mld zł netto.
Poniżej znajduje się przekrojowa analiza strategiczna Grupy Mirbud (stan na koniec października 2026 roku):
1. Strategia i Cele Zarządu
Nadrzędnym celem strategicznym Mirbudu jest wejście na podium największych generalnych wykonawców w Polsce i zdobycie miana największej firmy budowlanej z wyłącznie polskim kapitałem.
- Skalowanie biznesu: Zarząd dąży do trwałego zwiększenia rocznych przychodów z poziomu ok. 3 mld zł do 5 mld zł. Do osiągnięcia tego celu niezbędne jest powiększenie portfela zamówień do poziomu 10 mld zł.
- Dywersyfikacja sektorowa: Kluczem do wzrostu jest dynamiczne wchodzenie w nowe, wysokomarżowe segmenty budownictwa specjalistycznego:
- Infrastruktura kolejowa: Przełomem było podpisanie dużego kontraktu na modernizację linii nr 8 o wartości 496,37 mln zł brutto.
- Infrastruktura energetyczna i obronna: Celowanie w przetargi związane z transformacją energetyczną kraju oraz zamówieniami publicznymi dla wojska i służb (np. niedawno wygrany przetarg na Komendę Policji w Elblągu za 88,22 mln zł).
- Segment deweloperski: Stabilne budowanie bazy przychodowej poprzez giełdową spółkę zależną JHM Development.
2. Główne szanse i zagrożenia
Te najbardziej podstawowe czynniki wpływające na przyszłość Mirbudu zebrałem w poniższej tabelce.
Tabela 2: Macierz szans i zagrożeń (Analiza SWOT) dla Grupy Kapitałowej Mirbud na lata 2026–2027
| Szanse | Zagrożenia |
|---|---|
| Fundusze Unijne i KPO: Uruchomienie dużych środków z Krajowego Planu Odbudowy (KPO) napędzi nową falę przetargów infrastrukturalnych, zwłaszcza kolejowych i energetycznych, gdzie Mirbud chce odegrać kluczową rolę. | Presja na marże i koszty: Koszty materiałów budowlanych oraz presja płacowa na rynku pozostają wysokie. Zarząd wprost sygnalizował, że krótkoterminowy potencjał do dalszego podnoszenia marż z samego budownictwa jest mocno ograniczony. |
| Bezpieczniejsza ekspansja kolejowa: Jak zauważył DM BDM, wolniejsze wchodzenie w segment kolejowy chroni spółkę przed „wojną cenową” w tym sektorze. Mirbud kontraktuje zlecenia ostrożniej i na lepszych marżach. | Ryzyko odwołań i unieważnień: Sektor publiczny bywa kapryśny, czego przykładem było wcześniejsze unieważnienie gigantycznego przetargu kolejowego na odcinek E75 (ponad 4,5 mld zł). Każde przesunięcie lub unieważnienie dużej aukcji destabilizuje harmonogram rozbudowy backlogu. |
| Elastyczność kosztowa: Posiadanie własnego rozbudowanego parku maszynowego i zaplecza transportowego pozwala grupie lepiej kontrolować koszty podwykonawców. | Wysoka konkurencja: Walka z potężnymi, międzynarodowymi graczami (np. Budimex) o największe kontrakty drogowe i kolejowe w kraju zmusza do agresywnej wyceny ofert w przetargach. |
| Finansowanie dłużne: Ustanowienie pod koniec września 2026 roku nowego programu emisji obligacji zabezpiecza kapitał pod realizację i gwarancje nowych, wielkich kontraktów | Koniunktura na rynku mieszkaniowym: Wyniki JHM Development są bezpośrednio uzależnione od popytu na rynku nieruchomości (wysokie stopy procentowe w Polsce mogą schładzać popyt na nowe mieszkania). |
Podpis pod tabelą: Analiza czynników ryzyka sporządzona na podstawie komunikatów zarządu oraz raportów rynkowych domów maklerskich.
💰 Polityka dywidendowa i wypłata zysków
Mirbud od 2020 r. regularnie dzieli się zyskiem z inwestorami wg oficjalnie przyjętej polityki dywidendowej.
„Zarząd Spółki, po uzyskaniu zgody Rady Nadzorczej Spółki, corocznie wnioskować będzie do Zwyczajnego Walnego Zgromadzenia Akcjonariuszy o wypłacanie za poszczególne lata dywidendy w wysokości od 10% do 50% zysku netto MIRBUD S.A.”
Źródło: Polityka dywidendowa MIRBUD S.A.
Tabela 3: Historia wypłat dywidend przez Mirbud S.A. w ujęciu historycznym
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 0.20 | 19.06.2026 | 29.06.2026 | 8.07.2026 |
| 2024 | 0.10 | 13.06.2025 | 27.06.2025 | 8.08.2025 |
| 2023 | 0.21 | 21.06.2024 | 25.06.2024 | 7.08.2024 |
| 2022 | 0.26 | 19.06.2023 | 22.06.2023 | 21.07.2023 |
| 2021 | 0.20 | 14.06.2022 | 15.06.2022 | 21.06.2022 |
| 2020 | 0.08 | 24.06.2021 | 29.06.2021 | 16.08.2021 |
| 2019 | 0.02 | 30.06.2020 | 3.07.2020 | 13.08.2020 |
Dane historyczne dotyczące wysokości dywidendy na jedną akcję (w PLN) oraz stopy dywidendy.
Jak widać z tabeli, w tym sezonie spółka 8 lipca 2026 roku wypłaciła akcjonariuszom 0,20 zł na akcję z zysku za rok poprzedni. Ostatecznie nominalna stopa zwrotu (dividend yield) wyniosła 1,9%5.
📝 Podsumowanie i perspektywy dla Mirbudu
Mirbud w 2026 r. udowadnia, że potrafi utrzymać stabilność operacyjną nawet w wymagającym otoczeniu makroekonomicznym. Głęboka, około 26-procentowa korekta kursu akcji MRB od szczytów hossy doprowadziła do wyraźnego schłodzenia wskaźników fundamentalnych. Przy obecnym C/Z na poziomie 10,3x i prognozowanym Forward P/E w okolicach 7,8x, spółka przestaje być wyceniana z premią spekulacyjną.
Kluczem do powrotu notowań w rejon historycznych maksimów (+/- 15,3 zł) będzie pełne „dowiezienie” prognoz za III kwartał 2026 roku. Szacowany przez Trigon DM skok zysku netto do 43,3 mln zł oraz utrzymanie marży brutto na poziomie 8,8% mogą dać bykom potężny argument do trwałego opuszczenia średnioterminowej konsolidacji górą. Inwestorzy powinni jednak uważnie śledzić tempo budowy portfela zamówień w nowym dla spółki segmencie kolejowym oraz monitorować presję kosztową w budownictwie infrastrukturalnym.
🔎 Co sądzę o sytuacji Mirbud w 2026 r.?
Jakie mam na dzień dzisiejszy nastawienie pod inwestycje giełdowe w akcje MRB? Więcej w tym temacie dowiesz się jako:
- Abonent mojego serwisu – z pełnej, zamkniętej listy i opisu wszystkich kandydatów do portfela z indeksu mWIG40.
- Czytelnik naszego Bloga – wstępnie w darmowej porannej wiadomości rynkowej już w najbliższą środę, 27 października.
💬 Twoja kolej – czekam na komentarz!
A jakie jest Twoje zdanie na temat Mirbudu w 2026 r.? Czy spółka bez problemu dowiezie prognozowany przez analityków skok zysków o 100% r/r, czy może rynkowe zawirowania i presja kosztowa pokrzyżują plany zarządu? Podziel się swoją opinią w komentarzu poniżej – podyskutujmy o perspektywicznej wycenie MRB!
❓ FAQ – Najczęściej zadawane pytania o akcje Mirbud (MRB)
Przypisy:
- Karta spółki Mirbud (2026). Giełda Papierów Wartościowych w Warszawie [online]: ↩︎
- Trigon DM: Mirbud – raport analityczny w ramach Giełdowego Programu Wsparcia Pokrycia Analitycznego. Biznes.pap.pl, 22.10.26: ↩︎
- Kalendarium (2026). Relacje.mirbud.pl [online] ↩︎
- DM BDM podniósł rekomendację dla Mirbudu do „akumuluj”. Bankier.pl, 16.09.26 ↩︎
- MIRBUD SA (36/2026) Informacja o wypłacie dywidendy za rok 2025. Biznes.pap.pl, 19.06.26 ↩︎