Diagnostyka w 2026 r. Kto obniżył cenę docelową i co dalej z kursem?


W skrócie:
Inwestorzy posiadający w portfelu akcje Diagnostyka nie mogą narzekać na brak emocji jesienią 2026 roku. Choć spółka dynamicznie zwiększa skalę biznesu i regularnie przejmuje mniejsze podmioty, to rosnąca presja kosztowa zepchnęła jej kwartalny zysk netto poniżej rynkowych oczekiwań. W rezultacie instytucje finansowe zaczęły rewidować swoje wyceny, a biuro analityczne Trigon podjęło decyzję o ścięciu ceny docelowej. Jakie perspektywy stoją przed liderem polskiego rynku laboratoryjnego i czy obecna korekta giełdowa to okazja inwestycyjna? Sprawdź naszą kompleksową analizę fundamentalną i techniczną spółki Diagnostyka w 2026 r.
🔥 TL;DR Najważniejsze informacje o sytuacji spółki
- Wyniki poniżej konsensusu: Zysk netto w 2Q 2026 r. spadł o 9,7% rdr do poziomu 57,4 mln zł, zawodząc oczekiwania rynku przez koszty operacyjne (wdrożenie SAP).
- Ruch analityków: Trigon DM obniżył cenę docelową dla papierów spółki z 198 zł do 181 zł z rekomendacją „trzymaj”. Rynek jest mocno podzielony – skrajne wyceny z innych biur wahają się od 147 zł do 190 zł.
- Analiza techniczna: Kurs akcji znajduje się w lokalnym trendzie spadkowym. Najbliższy kluczowy opór techniczny to rejon 180 zł, a kluczowe wsparcie plasuje się w okolicach 145 zł.
- Strategia i Dywidenda: Grupa konsekwentnie buduje pozycję w segmencie diagnostyki obrazowej oraz utrzymuje politykę wypłaty dywidendy na poziomie 50% zysku netto.
📋 Spis treści:
- Podstawowe informacje o spółce Diagnostyka (DIA)
- Analiza techniczna: Wykres i kluczowe poziomy cenowe
- Wyniki finansowe za 2Q 2026 r.
- Strategia Grupy, szanse rynkowe oraz ryzyka
- Przegląd rekomendacji brokerskich dla akcji Diagnostyki
- Polityka dywidendowa i historia wypłat
- Podsumowanie i perspektywy inwestorskie
- FAQ – Najczęściej zadawane pytania
🔍 Podstawowe informacje o spółce Diagnostyka (DIA)
Tradycyjnie zaczniemy od krótkiej prezentacji omawianego w tym wpisie waloru.
- Symbol giełdowy: DIA1
- Branża: Kompleksowy dostawca medycznych usług diagnostycznych w Polsce (diagnostyka laboratoryjna, obrazowa, histopatologiczna i genetyczna).
- Pierwsze notowania na GPW: luty 2025 roku.
- Główny indeks: aktualnie mWIG40.
Inwestorzy planujący handel na walorach spółki mają do dyspozycji zróżnicowane instrumenty finansowe na GPW:
- Standardowe, płynne akcje na okaziciela.
- Dedykowane kontrakty terminowe na akcje (instrument pochodny o symbolu FDIA).
- Na rynku kasowym dla tego waloru dostępna i możliwa jest również tzw. krótka sprzedaż (shortowanie).
📈 Analiza techniczna: Wykres i kluczowe poziomy cenowe
W ujęciu długoterminowym historia notowań giełdowych spółki jest stosunkowo krótka, ale na wykresie w interwale miesięcznym (MN) możemy wyznaczyć już kilka istotnych formacji i punktów zwrotnych.
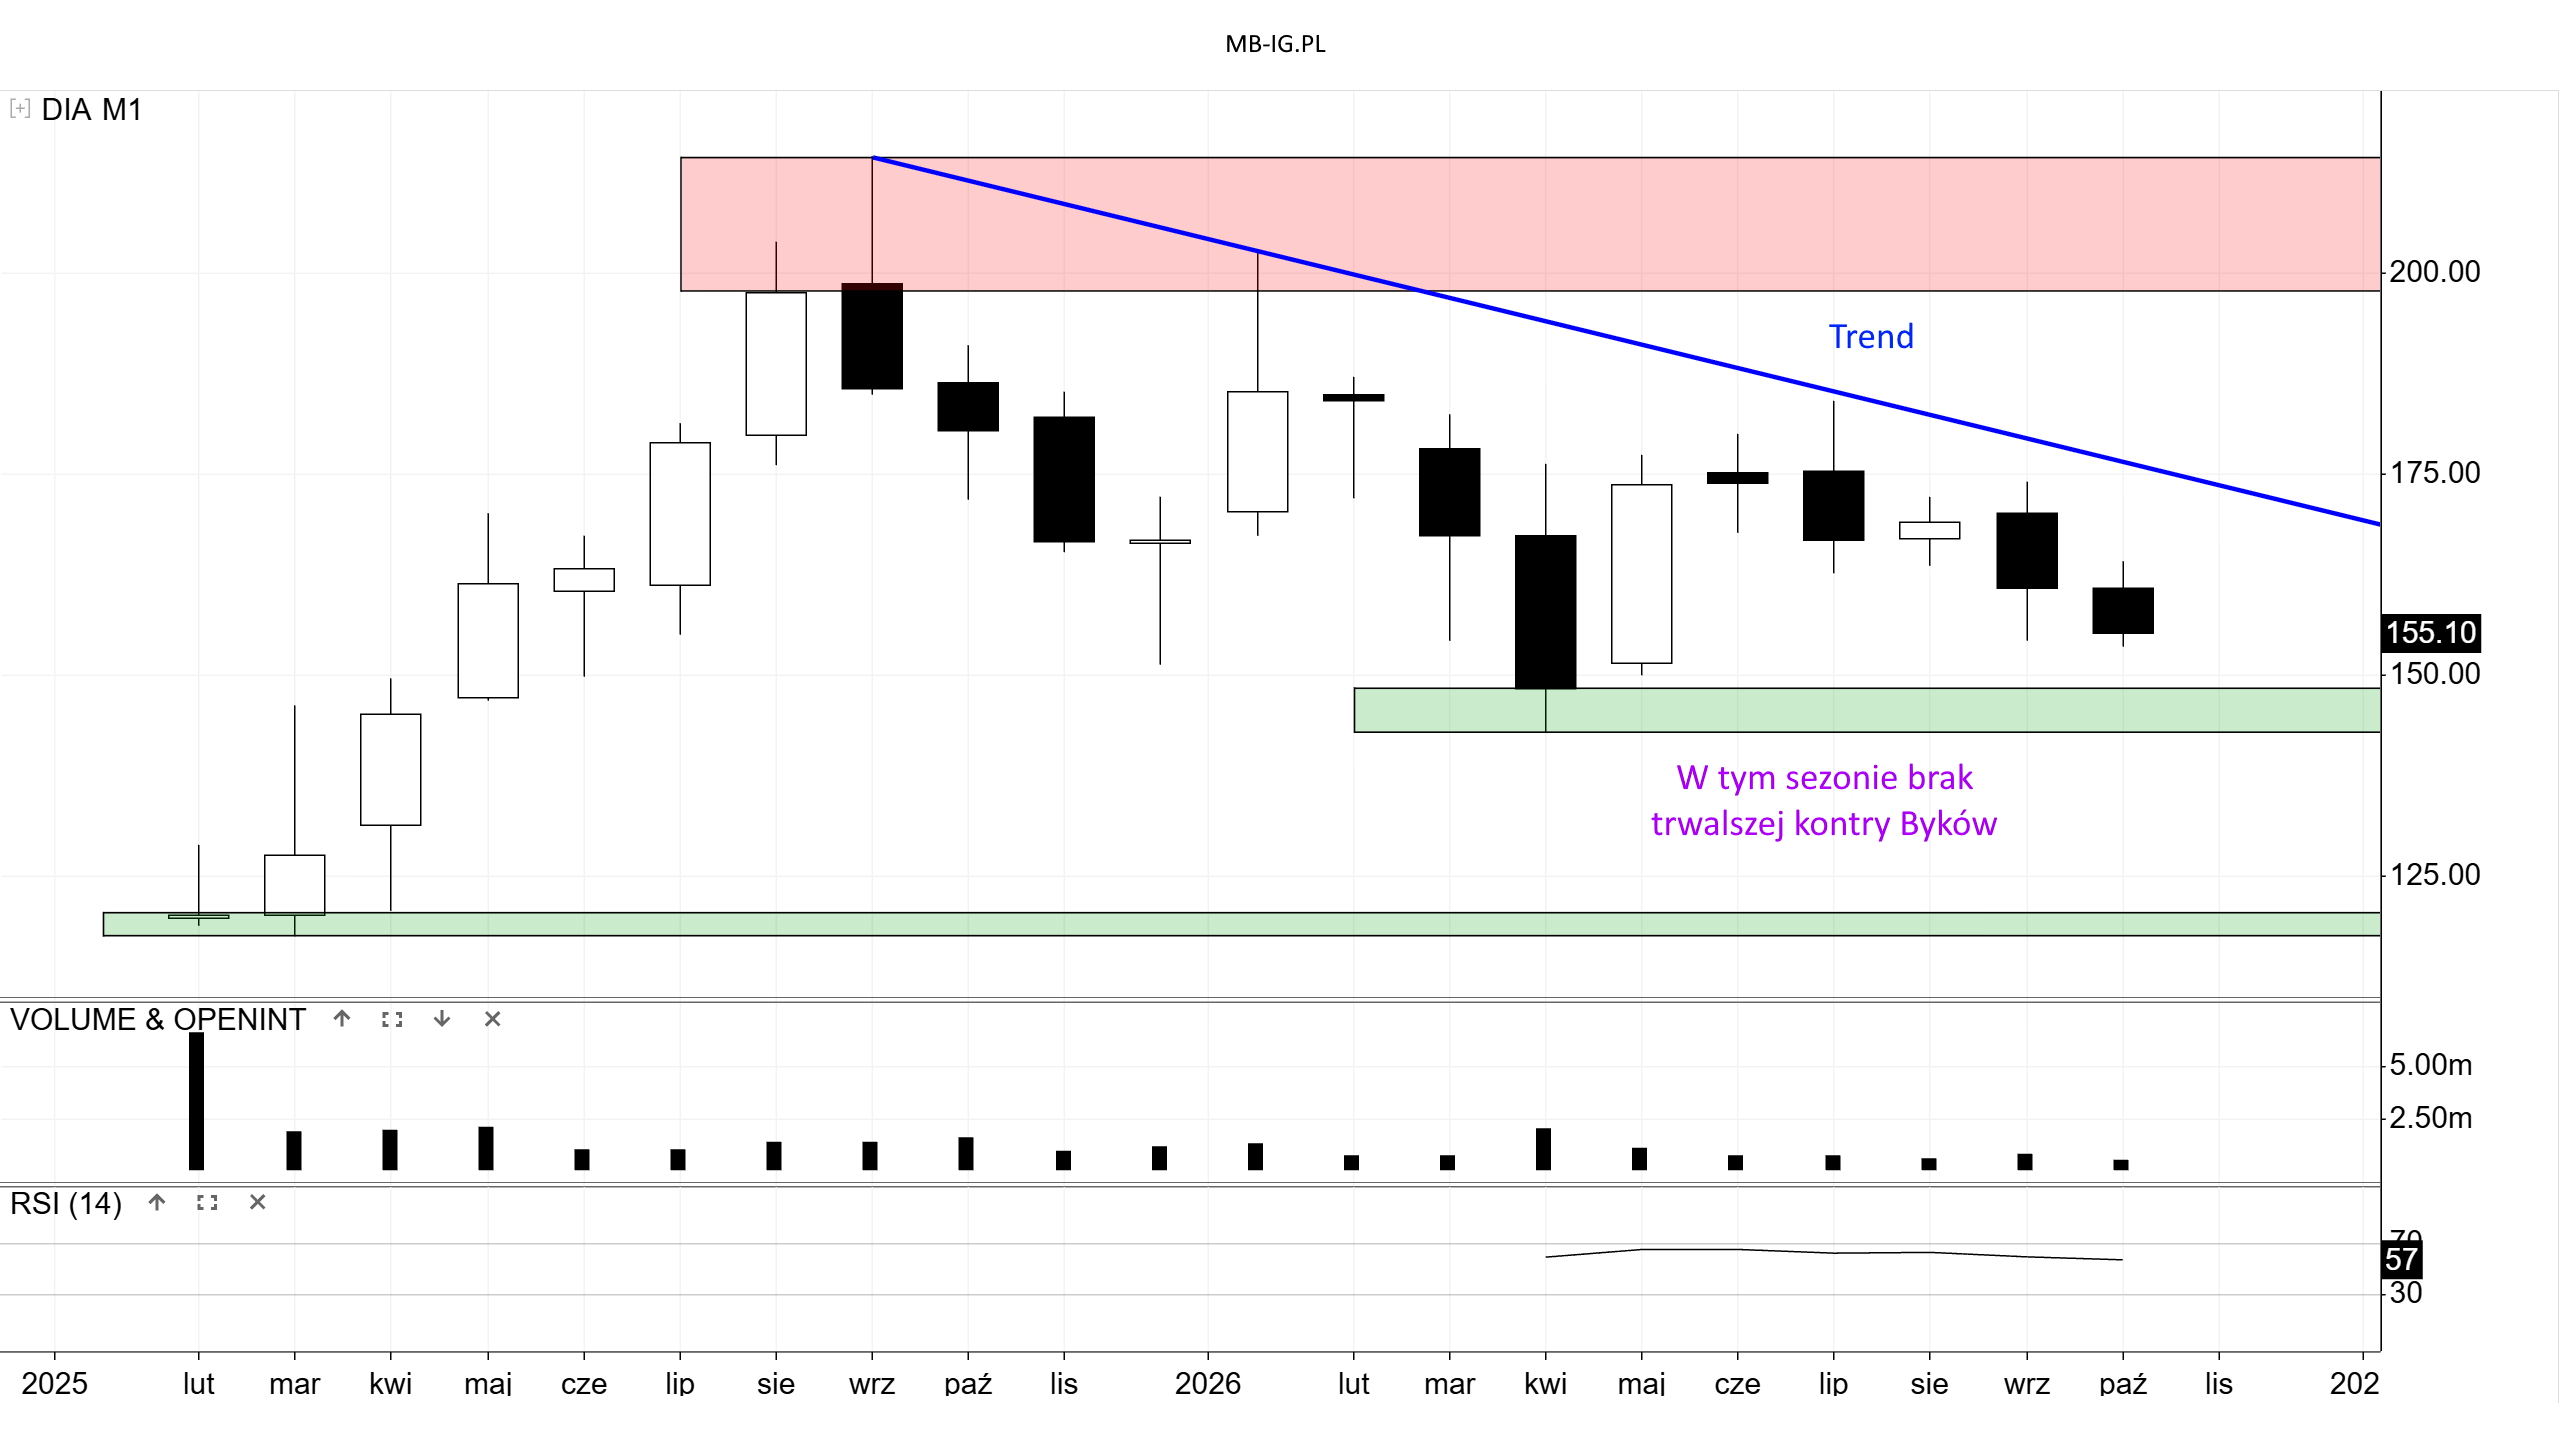
Po okresie dynamicznej zwyżki trwającej od debiutu rynkowego do jesieni 2025 roku, kurs zalicza ogólnie szeroki ruch spadkowy, przerywany jedynie pojedynczymi próbami korekcyjnych odbić. Niewykluczone więc, że od historycznej górki ustanowionej na poziomie ponad 200 zł, na wykresie lokalnie ukształtował się średnioterminowy Trend spadkowy.
Właśnie ta linia trendu może być obecnie oporem numer 1, choć ma ona charakter opadający. Na październik 2026 roku jej ważność wypadałaby w rejonie ok. 180 zł.
Z kolei kluczowym wsparciem numer 1 dla rynkowych byków pozostają dołki wiosenne ulokowane w rejonie 145 zł. Od minionych wakacji strona podażowa systematycznie próbuje spychać kurs właśnie w ich stronę. Czy popyt dopiero w tych obszarach spróbuje podjąć jakieś większe działania obronne? Istotne dla akcjonariuszy byłoby trwałe wybicie wspomnianego wyżej Trendu, gdyż zapobiegłoby to bezpośredniemu ryzyku pogłębienia tegorocznego dna cenowego.
Uwagę zwracają też obroty – wolumeny nie są zbyt wysokie i nie przekraczają obecnie poziomu 1 miliona akcji w skali miesiąca, co świadczy o pewnym wyczekiwaniu rynkowym.
Wskaźnik RSI (Relative Strength Index) jest pokazywany na wykresie od pół roku, ale na moment obecny nie posiada większej wartości prognostycznej, neutralnie oscylując na poziomie 57 punktów.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe za 2Q 2026 r.
Na oficjalny i pełny raport finansowy grupy za 3Q przyjdzie inwestorom zaczekać do 26 listopada 2026 r. Przeanalizujmy więc krótko opublikowane wcześniej, historyczne dane za 2Q względem tzw. oficjalnego konsensusu informacyjnego PAP2.
Wyniki finansowe Grupy Diagnostyka za II kwartał 2026 roku na tle oczekiwań rynkowych (konsensus PAP)
| 2Q2026 | wyniki | kons. | różnica | r/r | q/q |
|---|---|---|---|---|---|
| Przychody z dział. oper. | 686,2 | 677,9 | 1,2% | 15,6% | 0,7% |
| Przychody z umów z klientami | 683,0 | 672,3 | 1,6% | 16,1% | 1,8% |
| EBITDA recurring | 154,4 | 155,6 | -0,8% | 1,0% | -14,0% |
| EBIT | 95,1 | 99,9 | -4,8% | -7,5% | -22,7% |
| zysk netto j.d. | 57,4 | 63,6 | -9,7% | -10,0% | -30,5% |
| marża EBITDA | 22,6% | 23,14% | -0,54 | -3,39 | -4,16 |
| marża EBIT | 13,9% | 14,85% | -0,93 | -3,55 | -4,42 |
| marża netto | 8,4% | 9,46% | -1,05 | -2,44 | -3,91 |
Tabela 1. Zestawienie przychodów, powtarzalnego wyniku EBITDA oraz skonsolidowanego zysku netto jednostki dominującej za II kwartał 2026 r.
1. Dlaczego zysk netto okazał się słabszy od oczekiwań?
Niższa od zakładanego konsensusu rentowność netto to przede wszystkim bezpośredni efekt silnej presji kosztowej po stronie działalności operacyjnej oraz bieżących wydatków związanych z transformacją cyfrową przedsiębiorstwa3. Główne przyczyny tego stanu rzeczy to:
- Koszty wdrożenia systemu ERP (SAP): Marża w drugim kwartale została bezpośrednio obciążona kosztami stabilizacji, optymalizacji i rozwoju nowego systemu operacyjnego w strukturach grupy.
- Droższe materiały medyczne i energia: Spółka odnotowała szybszą rynkową dynamikę wzrostu kosztów zużycia specjalistycznych materiałów medycznych oraz energii elektrycznej.
- Usługi zewnętrzne: Wyraźnie wzrosły koszty zakupów usług informatycznych (w tym rozwiązań chmurowych) oraz specjalistycznych zewnętrznych usług branżowych potrzebnych do sprawnej obsługi rosnącej skali biznesu.
- Mikst segmentowy: Zwiększył się procentowy udział kapitałochłonnego segmentu diagnostyki obrazowej (DI), który charakteryzuje się odmienną strukturą marżowości niż podstawowa diagnostyka laboratoryjna.
2. Mnożniki rynkowe i wskaźniki wyceny Diagnostyki
Po analizie raportu za drugie półrocze, fundamentalne wskaźniki rynkowe dla akcji Diagnostyki prezentują się następująco:
- Wskaźnik C/Z (Cena do Zysku): Wynosi obecnie +/- 20,3x. To relatywnie wysoka wycena rynkowa, która jednoznacznie sygnalizuje, że w bieżący kurs giełdowy wliczone są bardzo optymistyczne, przyszłe oczekiwania inwestorów co do dalszego wzrostu skali biznesu i dalszej konsolidacji prywatnego rynku medycznego.
- Wskaźnik Forward P/E (Przyszłe C/Z): Szacunki rynkowe wskazują, że jeśli spółka pomyślnie powróci do dynamicznej poprawy swojej marży netto w kolejnych okresach (dzięki efektom synergii z nowo zakupionych placówek i wygasaniu kosztów IT), przyszły zysk na akcję (EPS) wzrośnie. W takim scenariuszu wskaźnik Forward P/E powinien spaść w atrakcyjniejsze dla inwestorów okolice +/- 16x.
- Wskaźnik C/Wk (Cena do Wartości Księgowej): Kształtuje się na poziomie +/- 10,2x. W ujęciu klasycznej analizy fundamentalnej to wysoki poziom premii, jednak w sektorze nowoczesnych usług medycznych i zaawansowanych laboratoriów jest to zjawisko typowe. Wynika to z faktu, że spółka charakteryzuje się świetną efektywnością i potrafi wycisnąć ogromny, powtarzalny zysk z każdej posiadanej w kapitale własnym złotówki (wysoka stopa zwrotu ROE).
⚡ Strategia Grupy, szanse rynkowe oraz ryzyka
Profil strategiczny spółki Diagnostyka S.A. od momentu giełdowego debiutu na GPW opiera się na konsekwentnym umacnianiu pozycji niekwestionowanego lidera rynku laboratoryjnego w Polsce. Aktualna strategia, cele długoterminowe oraz fundamentalne szanse i zagrożenia dla spółki kształtują się w jasny sposób.
1. Strategia i Cele operacyjne:
Diagnostyka stale realizuje model rozwoju oparty na koncepcji kompleksowości usług typu One-Stop-Shop dla pacjentów indywidualnych oraz partnerów instytucjonalnych:
- Konsolidacja rynku (M&A): Strategia zakłada przejmowanie mniejszych, regionalnych podmiotów laboratoryjnych oraz akwizycje w obszarze diagnostyki obrazowej (pracownie RTG, rezonanse, tomografy), zwłaszcza tych posiadających długoterminowe kontrakty z NFZ.
- Ekspansja sieci punktów: Stała rozbudowa punktów pobrań (obecnie ok. 1300 placówek w 500 miejscowościach) w celu maksymalnego zbliżenia się do klienta detalicznego (B2C).
- Rozwój oferty Longevity+: Wprowadzanie specjalistycznych pakietów badań wspierających medycynę długowieczności, profilaktykę i spersonalizowaną opiekę zdrowotną.
- Cyfryzacja i automatyzacja operacyjna: Kluczowym celem jest pełna optymalizacja procesów biznesowych i logistycznych po wdrożeniu nowego zintegrowanego systemu klasy ERP (SAP).
2. Analiza Szans i Zagrożeń (SWOT)
Te kluczowe ująłem w poniższej tabele:
Analiza czynników strategicznych dla Grupy Diagnostyka S.A. w 2026 roku
| Szanse | Zagrożenia |
|---|---|
| Trendy demograficzne: Starzejące się społeczeństwo w Polsce naturalnie generuje strukturalny, długoterminowy wzrost popytu na usługi medyczne i diagnostykę laboratoryjną. | Ryzyko regulacyjne i polityka NFZ: Planowane lub wprowadzane przez NFZ obniżki wycen świadczeń medycznych (szczególnie w segmencie droższej diagnostyki obrazowej) stanowią bezpośrednie ryzyko dla marż operacyjnych. |
| Wzrost świadomości zdrowotnej: Coraz większa popularność profilaktyki zdrowotnej i komercyjnych badań kupowanych przez pacjentów prywatnie (rynek B2C charakteryzujący się wyższymi marżami). | Presja kosztowa (Koszty operacyjne): Rosnące koszty pracy (presja płacowa personelu medycznego), wyższe ceny energii oraz koszty transformacji cyfrowej (wdrożenie i stabilizacja systemu SAP) czasowo obciążają zysk netto. |
| Potencjał konsolidacyjny: Polski rynek diagnostyczny jest nadal rozproszony. Skala i zaplecze kapitałowe Diagnostyki pozwalają jej na przejmowanie konkurentów i uzyskiwanie korzyści skali (synergia kosztowa, tańsze odczynniki). | Ryzyko cyberataków: Jako podmiot przetwarzający wrażliwe dane medyczne i osobowe milionów pacjentów, spółka jest stale narażona na ataki hakerskie i wycieki danych, co wiąże się z ryzykiem kar finansowych i utraty reputacji. |
| Wysoka rentowność (ROE): Unikalna zdolność spółki do generowania bardzo wysokiej stopy zwrotu z kapitału własnego (ROE w granicach 48-50%) ułatwia finansowanie dalszych inwestycji. | Uzależnienie od systemów IT: Wysoki stopień automatyzacji laboratoriów sprawia, że jakakolwiek awaria infrastruktury informatycznej lub logistycznej może sparaliżować proces analizy i dostarczania wyników. |
Tabela 2. Zestawienie głównych szans makroekonomicznych oraz kluczowych zagrożeń operacyjnych i regulacyjnych dla Diagnostyki.
🎯 Przegląd rekomendacji brokerskich dla akcji Diagnostyki
W ostatnim czasie na rynku widać spory rozrzut pomiędzy poszczególnymi Domami Maklerskimi w kwestii fundamentalnej wyceny i oficjalnych rekomendacji dla spółki.
1. Trigon obniżył cenę docelową
Analitycy Trigon DM 15 października 2026 r. obniżyli cenę docelową dla akcji Diagnostyki do 181 zł z wcześniejszych 198 zł, jednocześnie utrzymując dla spółki zachowawczą rekomendację „trzymaj” (nastawienie neutralne)4. Ruch ten argumentowano koniecznością przeczekania przez rynek dołka marżowego wywołanego transformacją systemów IT i presją na płace personelu medycznego.
2. Pozostałe publiczne rekomendacje rynkowe
W ostatnich tygodniach w raportach sektorowych pojawiły się również dwa inne, skrajne raporty instytucji analitycznych, co idealnie obrazuje podział opinii na rynku:
- Raport optymistyczny – Kepler Cheuvreux (Wrzesień 2026 r.): Analityk Włodzimierz Szkuropat wydał dla waloru rekomendację „kupuj” z ceną docelową ustawioną na poziomie 190,00 zł. Uzasadnienie wskazuje, że pomimo zauważalnego potknięcia na zysku netto w 2Q 2026 r., instytucja ta uważa słabszy okres kosztowy za przejściowy i stawia na dalszą długoterminową budowę wartości poprzez pozycję lidera i kolejne akwizycje.
- Raport sceptyczny – Niezależny raport sektorowy (Październik 2026 r.): W opublikowanym w połowie października zbiorczym raporcie dla branży medycznej (m.in. obok podmiotów Synektik i Voxel) pojawiło się mocne cięcie wyceny i rekomendacja „sprzedaj”. Nowa cena docelowa to 147,00 zł (obniżona drasztycznie z wcześniejszych 185,00 zł). Analitycy uzasadniają to scenariuszem, w którym wysokie koszty operacyjne, presja płacowa i cyfryzacja będą ciążyć wynikom finansowym o wiele dłużej, niż oczekuje zarząd, przez co wskaźnik C/Z w okolicach 20x staje się trudny do obrony.
💰 Polityka dywidendowa i historia wypłat
Polityka dywidendowa spółki Diagnostyka S.A. zakłada stałe rekomendowanie akcjonariuszom przeznaczania ok. 50% skonsolidowanego zysku netto przypadającego akcjonariuszom jednostki dominującej na wypłatę dywidendy. Zarząd deklaruje zamiar utrzymania tego podziału w kolejnych latach, mimo planowanych nakładów inwestycyjnych i spodziewanych wzrostów ogólnych wyników finansowych5.
Historia wypłat dywidend przez spółkę Diagnostyka S.A.
| Za rok | Zł na 1 akcję | Walne | Ostatni dzień do zakupu | Wypłata |
|---|---|---|---|---|
| 2025 | 4,4 | 25.05.2026 | 29.05.2026 | 16.06.2026 |
| 2024 | 3,31 | 28.05.2025 | 2.06.2025 | 16.06.2025 |
| 2023 | – | – | – | – |
| 2022 | – | – | – | – |
| 2021 | – | – | – | – |
Tabela 3. Zestawienie historycznych stawek dywidend na jedną akcję (w PLN) wraz z datami ustalenia praw.
W bieżącym sezonie dywidendowym, dnia 16 czerwca 2026 roku wypłacono akcjonariuszom kwotę 4,4 zł na jedną akcję6. Ostatecznie nominalna stopa zwrotu z tej dywidendy (dividend yield) wyniosła 2,5%.
📝 Podsumowanie i perspektywy inwestorskie
Podsumowując, Diagnostyka w 2026 r. pozostaje fundamentalnie silnym biznesem o pozycji dominującej w polskiej branży medycznej, co potwierdzają wysokie, dwucyfrowe dynamiki przychodów operacyjnych. Krótkoterminowo jednak rynek akcji koryguje wcześniejszą wysoką premię w wycenie z powodu przejściowego pogorszenia marży netto. Kluczowym sprawdzianem dla utrzymania poziomów wsparcia na wykresie będzie najbliższy raport finansowy za 3Q, który zostanie opublikowany pod koniec listopada.
🔎 Co sądzę o spółce Diagnostyka w 2026 r.?
Jakie jest moje osobiste nastawienie pod inwestycje giełdowe w akcje DIA? O tym dowiesz się więcej jako:
- Abonent naszego serwisu – z pełnej, zamkniętej listy i opisu technicznego kandydatów do portfela z indeksu mWIG40.
- Czytelnik naszego Bloga – wstępnie w darmowej porannej wiadomości rynkowej już w najbliższy piątek, 23 października.
💬 Twoja kolej – porozmawiajmy w komentarzach!
Inwestowanie na GPW wymaga chłodnej kalkulacji, a najlepszym sposobem na rozwój jest wymiana rynkowych opinii. Jestem bardzo ciekawy Twojego spojrzenia na ten walor. Zostaw komentarz poniżej! Odpowiadam na wszystkie pytania i opinie moich Czytelników
❓ FAQ – Najczęściej zadawane pytania o akcje Diagnostyki
Przypisy:
- Karta spółki Diagnostyka (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- Wyniki Diagnostyki w II kw. 2026 roku vs. konsensus PAP (tabela). Biznespap.pl, 10.09.2026 r. ↩︎
- Wyniki finansowe Grupy Diagnostyka za Q2 2026 r. Prezentacja wynikowa. Grupadiagnostyka.pl [pdf] ↩︎
- Zestawienie rekomendacji giełdowych (2026). Trigon.pl [online] ↩︎
- Polityka dywidendowa grupy (2026). Grupadiagnostyka.pl [online] ↩︎
- Diagnostyka wypłaci 4,4 zł dywidendy na akcję. Biznes.pap.pl, 25.05.26 ↩︎