JSW w 2026 r. Analiza wyników finansowych, programu naprawczego i kursu akcji
W skrócie:
Inwestycje giełdowe w akcje społek sektora wydobywczego na GPW od lat budzą ogromne emocje, a Jastrzębska Spółka Węglowa (JSW) jest tego najlepszym przykładem. Rok 2026 zapisze się w historii tego podmiotu jako czas fundamentalnego testu i walki o utrzymanie płynności finansowej. Po drastycznych stratach z ubiegłych lat, rynek z zapartym tchem śledzi najnowsze raporty finansowe oraz wdrażany właśnie plan restrukturyzacji. Czy JSW zdoła trwale powrócić nad kreskę dzięki odbiciu globalnych cen surowców? Zapraszam do pogłębionej analizy fundamentalnej i technicznej spółki JSW w 2026 r.
🔥 TL;DR (Podsumowanie kluczowych faktów)
- Kurs akcji: We wrześniu nowy tegoroczny rekord cenowy, wolumen ponad 20 mln, ale atak na opór nr 1 przy 34,2 zł odparty.
- Przełom w wynikach 2Q 2026: Skorygowana EBITDA po raz pierwszy od dłuższego czasu wyszła „nad kreskę”, osiągając poziom 51,8 mln zł, wspierana przez wyższe ceny sprzedaży węgla i koksu.
- Program Naprawczy 2026–2035: Rada Nadzorcza zatwierdziła radykalny plan obejmujący redukcję zatrudnienia o 20% (docelowo poniżej 16 tys. etatów) oraz obniżenie kosztu jednostkowego wydobycia (MCC) do 588 zł/t.
- Globalny impuls cenowy: W 3Q 2026 ceny australijskiego węgla koksowego FOB odbiły w rejon 265–275 USD/t z powodu problemów podażowych w Chinach, co znacząco poprawia perspektywy JSW na drugą połowę roku.
- Wycena rynkowa: Spółka handlowana jest przy ujemnym wskaźniku C/Z (efekt strat historycznych TTM) oraz wskaźniku C/WK na poziomie ok. 1,4, co odzwierciedla dużą ostrożność inwestorów instytucjonalnych.
📋 Spis treści:
- Podstawowe informacje o spółce JSW na GPW
- Analiza techniczna wykresu JSW w 2026 r.
- Wyniki finansowe Grupy JSW za 2Q 2026 i wskaźniki giełdowe
- Wpływ globalnych cen węgla koksowego na wyniki 3Q 2026
- Nowy Program Naprawczy JSW na lata 2026–2035: Szanse i zagrożenia
- Rekomendacje giełdowe (Wrzesień 2026)
- Podsumowanie i wnioski dla inwestorów
- FAQ
🔍 Podstawowe informacje o spółce JSW na GPW
Na początek garść informacji o analizowanej dziś spółce.
- Symbol giełdowy: JSW1 (ISIN: PLJSW0000015)
- Start notowań na warszawskim parkiecie: lipiec 2011 r.
- Kluczowy indeks giełdowy: indeks średnich spółek mWIG40
- Profil działalności: Wydobycie, wzbogacanie i sprzedaż węgla koksowego (głównie typu hard) oraz produkcja i sprzedaż koksu oraz węglopochodnych. JSW jest największym producentem tego surowca w Unii Europejskiej, gdzie posiada on status surowca krytycznego.
Dostępne na GPW instrumenty finansowe powiązane z emitentem:
- Akcje zwykłe na okaziciela
- kontrakty terminowe na akcje (FJSW)
- produkty strukturyzowane
📈 Analiza techniczna wykresu JSW w 2026 r.
Po nijakim 2025 roku, obecny sezon giełdowy przynosi inwestorom podwyższoną zmienność, choć spółka musi mierzyć się z ogromnymi wyzwaniami fundamentalnymi. Spójrzmy, jak kształtował się popyt i podaż na wykresie długoterminowym:
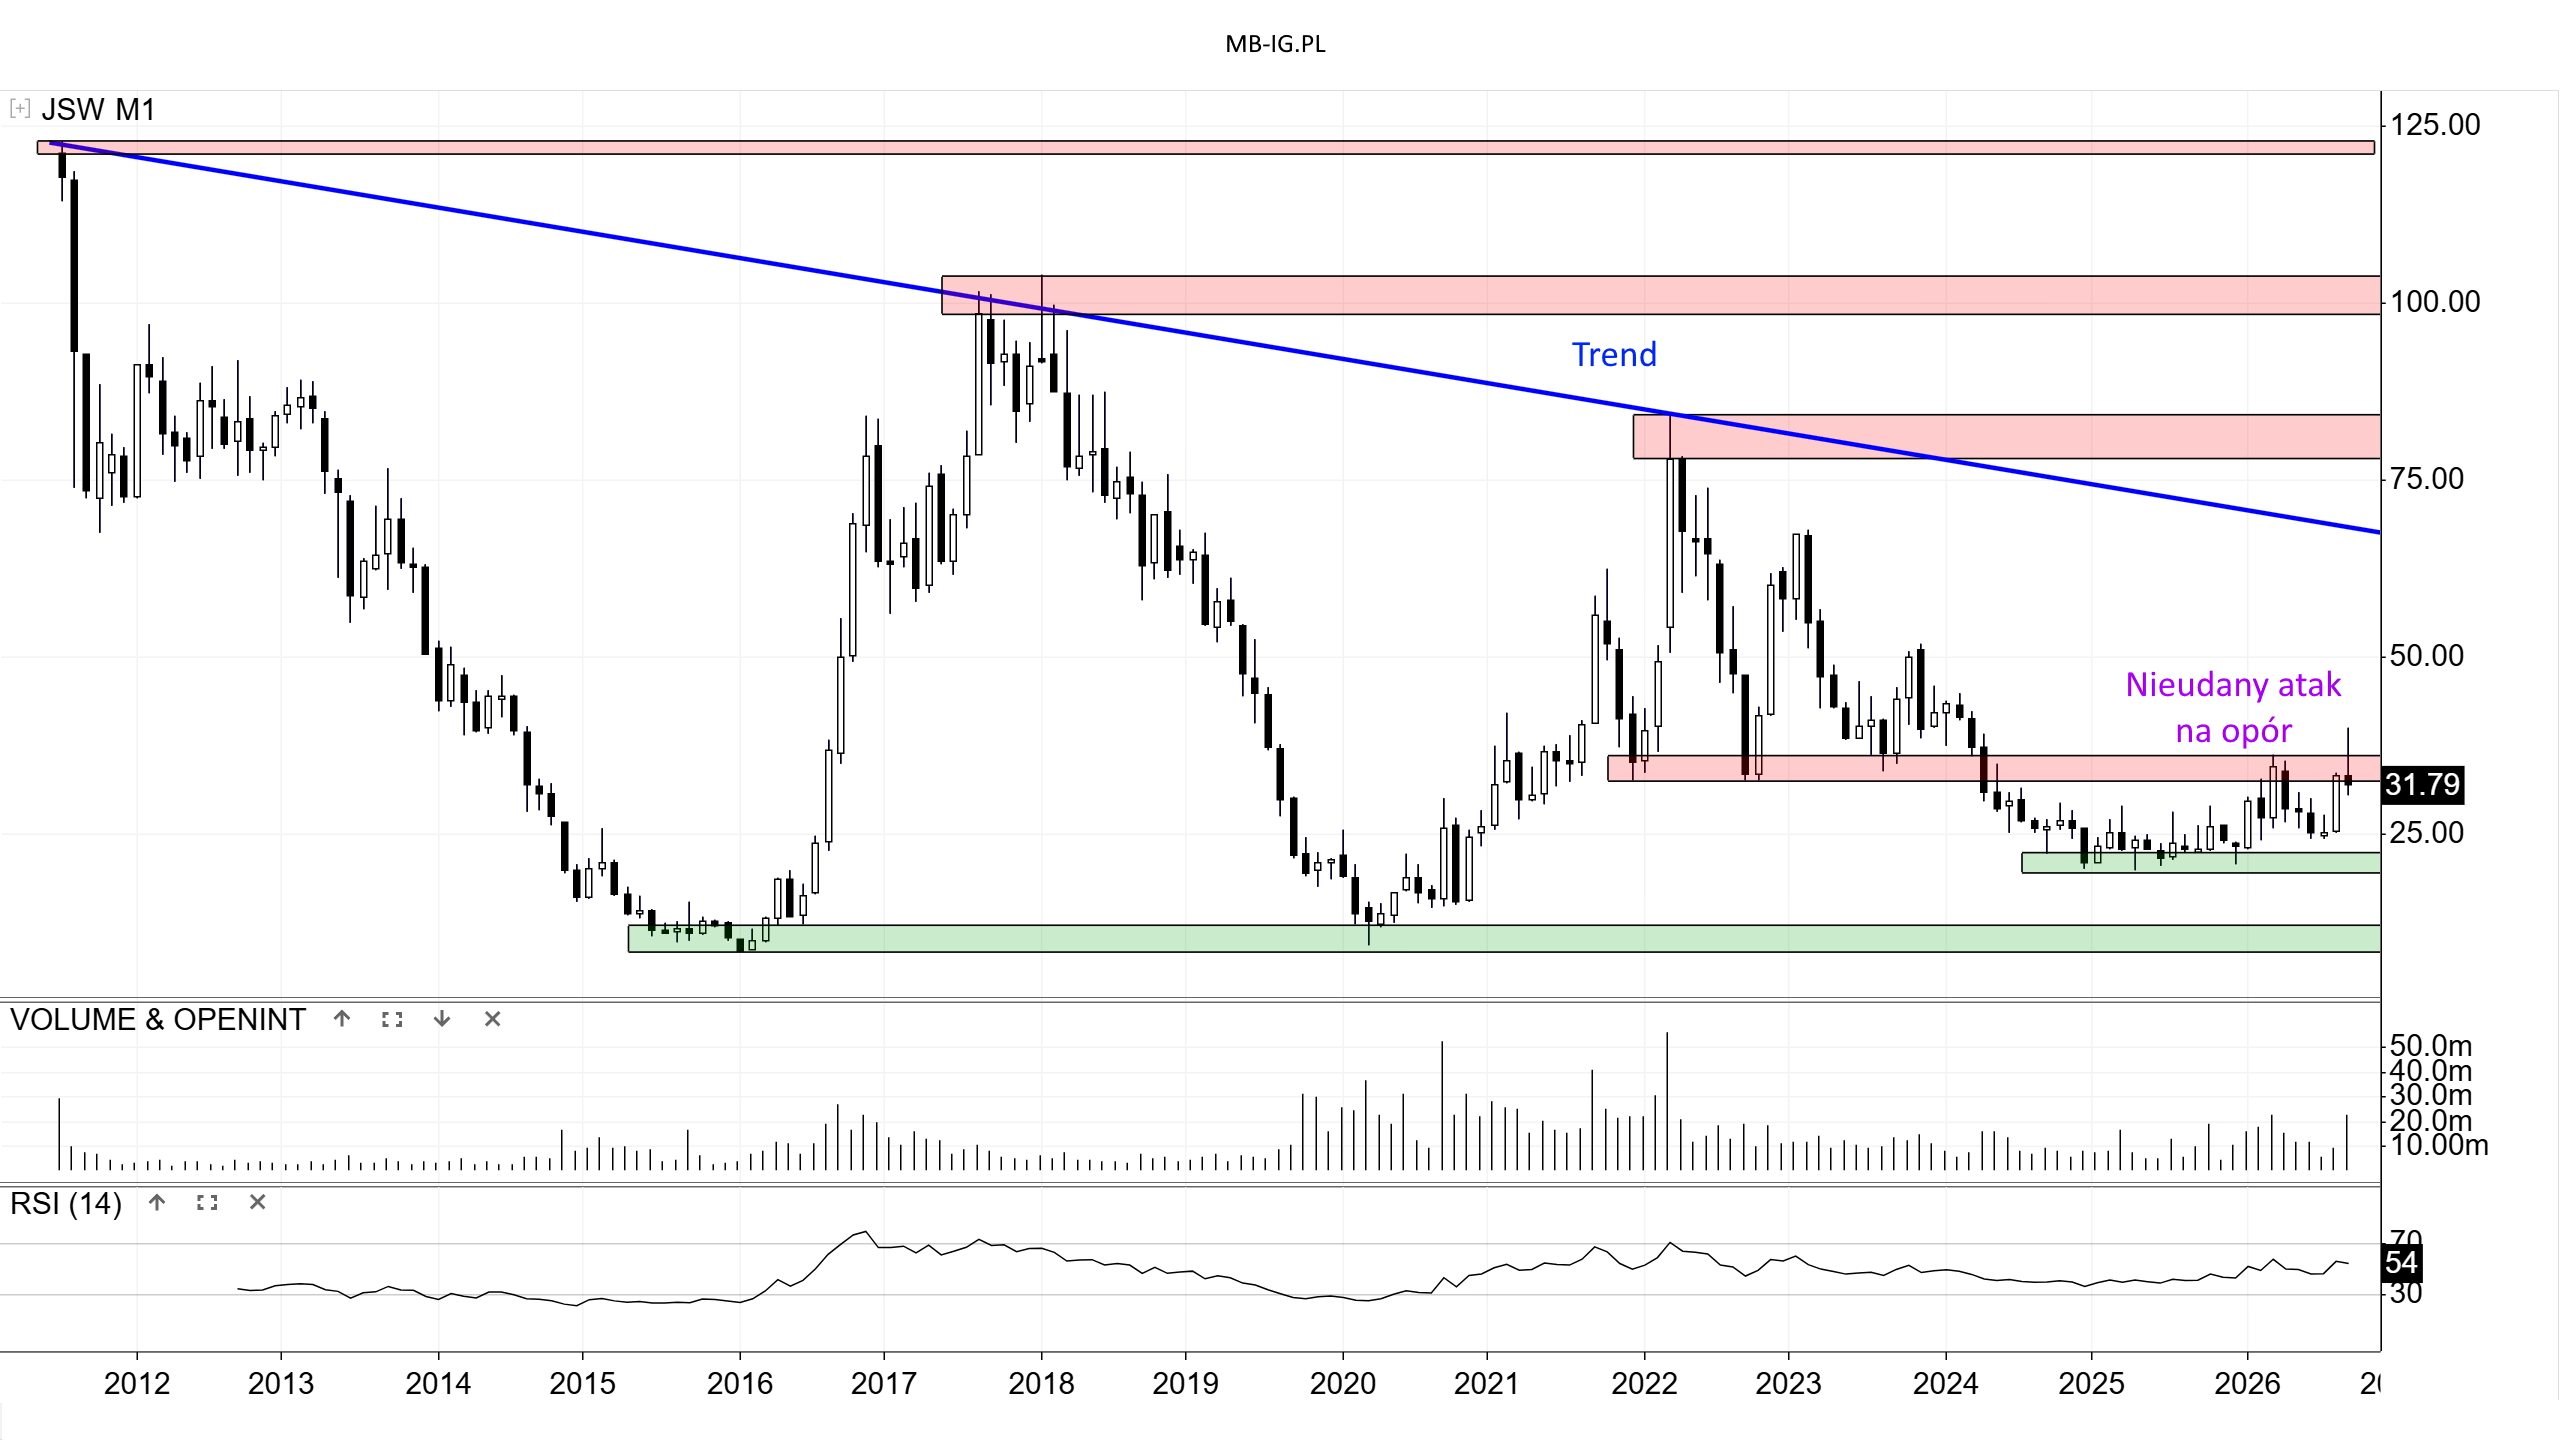
- 1Q 2026: Efektowna zwyżka kursu, będąca próbą dyskontowania rynkowego dołka. Wiosną dostaliśmy jednak giełdowe potwierdzenie, że strefa +/- 34,2 zł działa jako silny opór techniczny.
- 2Q 2026: Nastąpiła korekta i utrata większości wypracowanego dorobku z pierwszego kwartału, wywołana obawami o płynność finansową grupy.
- 3Q 2026: Przyniósł efektowne, dynamiczne odbicie w sierpniu pod rosnące globalne ceny węgla, które jednak we wrześniu zostało zmarnowane przez lokalną podaż.
Na wykresie w interwale miesięcznym za mijający miesiąc odnotowaliśmy spory wolumen obrotu (ponad 20 mln sztuk). Istnieje tu jednak pewna techniczna dwuznaczność. Na świecy miesięcznej uformował się wyraźny, długi cień górny, co świadczy o silnej presji sprzedających w rejonie oporu. Strona popytowa musi bezwzględnie przebić ten opór w ujęciu zamknięcia miesiąca, jeśli nie chce ryzykować konieczności budowania struktury odbicia całkowicie od nowa.
Czy to z góry zapowiada kontrę podaży i powrót pod test długoterminowego wsparcia w okolicach +/- 21 zł? Samo ewentualne dotarcie do tak niskich poziomów należy obecnie traktować wyłącznie jako efekt krótkoterminowej paniki rynkowej. Problem wynikałby z przebicia tego rejonu.
Dodatkowo oscylator RSI wynosi obecnie 54 pkt, co nadaje mu w pełni neutralny charakter i pozostawia miejsce na ruch w obu kierunkach.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Wyniki finansowe Grupy JSW za 2Q 2026 i wskaźniki giełdowe
Oto szczegółowe zestawienie raportowanych wyników finansowych Grupy JSW za 2Q 2026, opracowane na podstawie oficjalnego raportu półrocznego opublikowanego pod koniec września 2026 roku2.
Wyniki finansowe Grupy JSW (2Q 2026 vs 1Q 2026 vs 2Q 2025)
| Pozycja finansowa | 2Q 2026 | Q/Q | R/R |
|---|---|---|---|
| Przychody ze sprzedaży | 2246,8 | +7,1% | -1,3% |
| EBITDA (skorygowana) | 51,8 | +244,2 mln zł | — |
| EBITDA (raportowana) | 2,1 | +240,7 mln zł | +1 228,9 mln zł |
| EBIT (Strata operacyjna) | -340 | +48,1% | +57,5% |
| Zysk / Strata netto j.d. | -427,1 | +30,2% | +41,0% |
| Marża EBITDA (skoryg.) | 2,31% | +11,49 p.p. | — |
| Marża EBITDA (raport.) | 0,09% | +11,47 p.p. | +53,96 p.p. |
| Marża EBIT | -15,13% | +16,11 p.p. | +19,96 p.p. |
| Marża netto | -19,01% | +10,15 p.p. | +12,79 p.p. |
| Cash Flow (Operacyjny 1H) | -294,6 | — | — |
| Dług netto / EBITDA | głęboko ujemny | pogorszenie bazy | strukturalna strata |
Tabela 1. Oficjalne dane finansowe GK JSW raportowane za drugie półrocze 2026 roku. Kwoty podane w milionach złotych (PLN).
1. Kluczowe wnioski i analiza odchyleń
- Odbicie przychodów q/q (+7,1%): Wzrost sprzedaży o niemal 150 mln zł w porównaniu do pierwszego kwartału 2026 roku to efekt wyższych wolumenów wysyłek węgla koksowego na zewnątrz (+8,7% q/q) oraz poprawy cen surowca (średnia cena węgla wzrosła o 6,2% do 767 zł/t, a koksu o 7,6% do 993 zł/t).
- Przełom na poziomie EBITDA: Kluczowym punktem raportu za 2Q 2026 jest wyjście skorygowanej EBITDA „nad kreskę” do poziomu 51,8 mln zł (wobec ponad 192 mln zł straty w 1Q). To zasługa powolnego wdrażania programów oszczędnościowych oraz restrukturyzacji kosztów pracy. W ujęciu raportowanym (uwzględniającym zdarzenia jednorazowe) EBITDA również zamknęła się symbolicznym plusem (+2,1 mln zł), co stanowi potężną redukcję straty względem katastrofalnego 2Q 2025, gdy odpisy i koszty operacyjne ściągnęły raportowaną EBITDA do -1,22 mld zł.
- Redukcja strat na poziomie EBIT i Netto: Choć spółka nadal generuje finalną stratę księgową (strata netto j.d. w 2Q 2026 wyniosła 427,1 mln zł), jest ona wyraźnie mniejsza zarówno w ujęciu kwartalnym (o 30,2%), jak i rocznym (o 41,0%). Rentowności (marże) systematycznie się zacieśniają – marża netto poprawiła się z blisko -30% do -19%.
- Sytuacja płynnościowa i zadłużenie: Przepływy operacyjne za całe pierwsze półrocze zamknęły się pod kreską na poziomie -294,6 mln zł, obnażając utrzymującą się presję na bieżącą płynność, co wymusiło na zarządzie uruchomienie procedur pożyczkowych z ARP (wniosek o ponad 1 mld zł). Ze względu na ujemną sumaryczną EBITDA za ostatnie 4 kwartały (TTM), wskaźnik Dług netto / EBITDA matematycznie traci swoją interpretacyjną funkcję (jest ujemny ze względu na ujemną bazę wynikową), sygnalizując stan technicznego napięcia bilansowego.
2. Podstawowe wskaźniki po wynikach
- C/Z (Cena do Zysku): Brak (wskaźnik matematycznie ujemny, szacowany na ok. -0,7). Wynika to bezpośrednio z faktu, że kroczący zysk netto za ostatnie 4 kwartały (TTM) odzwierciedla głęboką stratę. Pokazuje to, że w ujęciu historycznym spółka konsumowała, a nie generowała kapitał.
- Forward P/E (Prognozowana Cena do Zysku): Na cały 2026 rok konsensusy analityczne wciąż zakładają ujemną wartość lub symboliczny plus w okolicach zera. Na rynku spekuluje się obecnie nie tyle o bieżących zyskach, co o powodzeniu i tempie wdrażania długoterminowego programu naprawczego.
- C/Wk (Cena do Wartości księgowej): Wynosi obecnie +/- 1,4. Wskaźnik powyżej jedności oznacza, że po ubiegłorocznych wielomiliardowych odpisach aktualizujących majątek, rynek uwzględnia już w cenie spadek realnej wartości bilansowej maszyn i kopalń, traktując obecną wycenę księgową z dużą ostrożnością.
⛏️ Wpływ globalnych cen węgla koksowego na wyniki 3Q 2026
Aktualne globalne ceny węgla koksowego będą mieć kluczowy, pozytywny wpływ na wyniki Grupy JSW v nadchodzącym 3Q 2026. Trzeci kwartał przyniósł oczekiwane przez rynki odbicie cenowe, wywołane problemami podażowymi w Azji, co stwarza dla spółki doskonałe okno rynkowe na podtrzymanie trendu wychodzenia „nad kreskę”.
1. Skok cenowy na rynkach światowych w sierpniu i wrześniu
Pod koniec trzeciego kwartału ceny australijskiego węgla koksowego typu premium (FOB Australia) odbiły w rejon 265–275 USD za tonę, po tym jak w lipcu i pierwszej połowie sierpnia szorowały po dnie w okolicach 200–205 USD.
- Impuls z Chin: Katalizatorem wzrostów była katastrofa górnicza w prowincji Shanxi (Chiny), która wymusiła inspekcje bezpieczeństwa i czasowe zamknięcie ponad 150 tamtejszych kopalń, drastycznie ograniczając lokalną podaż węgla koksującego i zwiększając zapotrzebowanie na import.
- Przełożenie na JSW: Spółka rozlicza swoje kontrakty z europejskimi hutami w oparciu o średnie kwartalne benchmarki międzynarodowe (głównie z lekkim opóźnieniem). Silna końcówka kwartału pozwala oczekiwać wyższych realizowanych cen sprzedaży węgla i koksu niż w 2Q 2026 (gdzie średnia cena węgla wynosiła 767 zł/t).
2. Korzyści z „nożyc cenowo-kosztowych”
Zarząd JSW we wrześniu zaktualizował Plan Techniczno-Ekonomiczny na 2026 rok, co w zestawieniu z wyższymi cenami globalnymi generuje pozytywny efekt dźwigni operacyjnej3:
- Niższy koszt wydobycia (MCC): Zgodnie z planem, gotówkowy koszt wydobycia tony węgla ma zostać obniżony do ok. 588 zł/t (wobec ponad 738 zł w 2025 r.).
- Średnia cena sprzedaży: JSW konserwatywnie założyła w planie średnią cenę sprzedaży węgla ogółem na poziomie 660,97 zł/t. Przy obecnych cenach światowych rzędu 265–275 USD (ok. 1000–1050 zł) JSW będzie w stanie sprzedawać swój węgiel koksowy typu Hard znacznie powyżej prognozowanego w planie progu rentowności.
3. Prognoza dla EBITDA i wyniku netto w 3Q 2026
Dzięki wyższym cenom globalnym, w raportach za 3Q 2026 rynki spodziewają się:
- Utrzymania dodatniej EBITDA (skorygowanej): Po przełomowym 2Q (+51,8 mln zł), wyższe ceny surowca powinny pozwolić na wyraźne zwiększenie tego wyniku i umocnienie operacyjnego fundamentu firmy.
- Ograniczenia straty netto: Mimo trwającej restrukturyzacji i wysokich kosztów stałych, rosnące przychody z eksportu powinny dalej spychać kwartalną stratę netto w dół (w kierunku zera), stabilizując bilans grupy, która w 1H 2026 wygenerowała łącznie ponad 1 mld zł straty netto.
🏛️ Nowy Program Naprawczy JSW na lata 2026–2035: Szanse i zagrożenia
Rada Nadzorcza JSW zatwierdziła oficjalny Program Naprawczy Grupy JSW na lata 2026–20354. Plan ten jest bezpośrednią odpowiedzią na skrajnie trudną sytuację finansową po fatalnym 2025 roku (strata netto 6,25 mld zł) oraz realne ryzyko utraty bieżącej płynności.
Zarząd mocno podkreśla, że zatwierdzony dokument nie jest zbiorem ogólnych deklaracji, ale wieloetapowym, rygorystycznym harmonogramem głębokich cięć oraz strategicznych zmian operacyjnych.
1. Kluczowe filary Programu Naprawczego (2026–2035)
Głębokie cięcie zatrudnienia (o 20%)
To najbardziej radykalny punkt planu. Całkowite zatrudnienie w strukturach spółki ma spaść z obecnego poziomu ponad 20 tys. pracowników do niespełna 16 tys. osób.
- Mechanizm: JSW zamierza uniknąć przymusowych zwolnień grupowych. Redukcja zatrudnienia zostanie oparta na publicznych instrumentach wsparcia i ustawowych mechanizmach osłonowych.
- Plan na 2026 rok: Zakłada się odejście ok. 4,2 tys. pracowników – z czego ponad 3 tys. osób ma przejść na urlopy górnicze lub przeróbkarskie, a ok. 1,2 tys. otrzyma jednorazowe odprawy. Szacowane oszczędności z tego tytułu na funduszu płac w samym 2026 roku mają wynieść ok. 272 mln zł.
Wzrost wydobycia i zmiana „miksu” produktowego
Pomimo głębokich cięć kadrowych, długoterminowy cel zakłada podniesienie efektywności operacyjnej i wolumenu wydobycia.
- Roczna produkcja węgla ma sukcesywnie wzrosnąć z ok. 13 mln ton raportowanych w 2025 roku do poziomu 14 mln ton w 2029 roku (oraz docelowo 14,1 mln ton w kolejnych latach).
- Kluczowym elementem nowej strategii jest zwrot w kierunku surowca wysokomarżowego – udział węgla koksowego w całkowitej produkcji grupy ma wzrosnąć z dotychczasowych 85% do aż 94% w 2029 roku, całkowicie marginalizując nierentowny węgiel energetyczny.
Analiza SWOT: Szanse i zagrożenia dla nowej strategii
| Szanse i Atuty | Zagrożenia i Słabości |
|---|---|
| Status surowca krytycznego w UE: Węgiel koksowy chronią unijne przepisy, co ułatwia pozyskiwanie pomocy publicznej. | Zmienność rynkowa: Ewentualne ponowne spadki cen na świecie mogą zniszczyć prognozy finansowe planu. |
| Odbicie cen globalnych: Wzrost cen do 265–275 USD (Q3 2026) to potężny impuls przychodowy. | Kryzys europejskiego hutnictwa: Słaba koniunktura u głównych odbiorców koksu i stali w Europie. |
| Pomoc rządowa (ARP): Prawdopodobne zatwierdzenie 1,066 mld zł pożyczki ratuje spółkę przed niewypłacalnością. | Polityka klimatyczna: Długoterminowa presja na dekarbonizację przemysłu ciężkiego. |
| Zwrot ku marży (94% węgla koksowego): Ograniczenie wydobycia taniego węgla energetycznego na rzecz droższego surowca dla hutnictwa. | Opór związków zawodowych: Ryzyko protestów blokujących realne obniżanie pensji i restrukturyzację. |
| Ustawowe osłony socjalne: Redukcja 4,2 tys. etatów w 2026 roku sfinansowana z budżetu państwa (urlopy górnicze). | Paradoks kosztów płac: Mimo odejść tysięcy ludzi, koszty pracownicze spadną w 2026 roku o zaledwie ok. 4,5%. |
| Baza majątkowa: Dezinwestycja i wyprzedaż zbędnych nieruchomości oraz spółek celowych przyniesie szybką gotówkę. | Zagrożenie technologiczne: Zamrożenie inwestycji (CAPEX) do 2 mld zł rocznie uderzy w rozwój nowych frontów wydobywczych po 2030 roku. |
Tabela 2. Macierz szans i zagrożeń rynkowych dla JSW.
🎯 Rekomendacje giełdowe (Wrzesień 2026)
W ostatnich miesiącach analitycy woleli raczej wstrzymać się z prognozami w uwagi na dużą niepewność.
Zestawienie aktualnych rekomendacji dla PKN (Orlen)
| Dom Maklerski | Kierunek | Cena docelowa (PLN) | Kurs z dnia wydania | Data rekomendacji |
|---|---|---|---|---|
| ERSTE Biuro Maklerskie | Neutralnie | 42 | 36,99 | 13.09.2026 |
| BM PKO BP | Sprzedaj | 17,5 | 28,58 | 27.05.2026 |
| Santander BM | Sprzedaj | 25,0 | 34,8 | 07.04.2026 |
| DM BOŚ | Sprzedaj | 10,0 | 26,4 | 05.02.2026 |
Źródło: JSW
W sumie świeża jest ta z Erste Group (choć przed wynikami)5. Erste obniżyło reko do „neutralnie. Z drugiej strony podniosło cenę docelową z uwagi na odbicia cen globalnych węglach i zatwierdzenie programu naprawczego.
Dlaczego analitycy wolą zachować wstrzemięźliwość?
- Brak wiarygodnych prognoz cenowych dla węgla koksowego: Ceny surowca w 2026 roku zachowują się skrajnie zmiennie – po zjazdach w okolice 200 USD nagle odbiły pod 270 USD ze względu na jednorazowe anomalie w Chinach. Budowanie modelu finansowego w oparciu o tak zmienną bazę graniczy z loterią.
- Niewiadoma wokół pożyczki z ARP (1,066 mld zł): Do momentu oficjalnego podpisania umowy na finansowanie płatności, nad spółką wisiało widmo utraty płynności płatniczej. Analitycy nie chcą rekomendować kupna akcji podmiotu, którego krótkoterminowy byt zależy od decyzji agencji rządowej.
- Zatwierdzony pod koniec września Program Naprawczy (2026–2035): Dopiero teraz (28 września 2026) zarząd podał twarde parametry restrukturyzacji operacyjnej i redukcji zatrudnienia. Biura maklerskie potrzebują kilku tygodni, by wprowadzić te drastyczne cięcia kosztów pracowniczych do swoich arkuszy wycen i opublikować nowe raporty.
Biura maklerskie potrzebują teraz od kilku dni do kilku tygodni na pełną ocenę i uwzględnienie nowego planu restrukturyzacji kadr i ograniczenia CAPEX do swoich modeli wyceny DCF. Kolejna duża fala oficjalnych raportów analitycznych przetoczy się przez rynek w październiku.
📝 Podsumowanie i wnioski dla inwestorów
Nowa redefinicja strategii JSW powiązana z Programem Naprawczym to de facto „strategia przetrwania”, która w krótkim terminie zdejmuje ze spółki widmo bankructwa. Pozytywne sygnały płynące z rynków azjatyckich w 3Q 2026 dały zarządowi idealne okno rynkowe do wdrożenia bolesnych reform.
Inwestorzy długoterminowi muszą jednak pamiętać o ryzykach: zamrożenie nakładów inwestycyjnych (CAPEX) do poziomu ok. 2 mld zł rocznie oraz wciąż wysokie obciążenia płacowe (które w 2026 r. spadną zaledwie o 4,5% mimo odejścia tysięcy ludzi) sprawiają, że droga do pełnej, trwałej rentowności netto będzie długa. JSW pozostaje klasyczną, cykliczną spółką restrukturyzacyjną o podwyższonym profilu ryzyka.
🔎 Czy mam obecnie jakiś plan na ten walor?
Więcej w tym temacie dowiesz się jako:
- Abonent serwisu w pełni z aktualnej listy kandydatów z indeksu mWIG40 do portfela,
- Czytelnik Bloga wstępnie w piątek 2 października rano bezpośrednio z bezpłatnego biuletynu na e-mail.
💬 Dołącz do dyskusji!
Czy Twoim zdaniem Program Naprawczy JSW na lata 2026–2035 okaże się sukcesem, czy też związki zawodowe zablokują głębsze reformy? Czy obecny kurs akcji w okolicach 32 zł to okazja, czy pułapka? Zostaw swój komentarz poniżej!
- Od 4.10.26: Fragment aktualnego planu MB-IG
- PREMIUM OD 1.10.26: Kandydaci z GPW w planie MB-IG
❓ FAQ – JSW w 2026 r. Najczęściej zadawane pytania
Przypisy:
- Karta spółki JSW (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- JSW SA Raport okresowy półroczny za 1H 2026. Biznes.pap.pl, 29.09.2026 ↩︎
- JSW aktualizuje Plan Techniczno-Ekonomiczny na 2026 rok. Jsw.pl, 8.09.26 ↩︎
- RN JSW zatwierdziła program naprawczy spółki na lata 2026-2035 (aktl.). Biznes.pap.pl, 29.09.2026 ↩︎
- Rekomendacje (2026). Jsw.pl [online] ↩︎