Medicalgorithmics w 2026 r. Czy spółka zniknie z GPW?


W skrócie:
Czy Medicalgorithmics (MDG), jeden z liderów polskiego sektora medtech, opuści Giełdę Papierów Wartościowych w Warszawie? Medicalgorithmics w 2026 r. znalazło się w samym środku globalnej bitwy kapitałowej. Finansowy turnaround spółki i komercjalizacja algorytmów AI (DRAI) przyciągnęły gigantów. Na stole leżą obecnie dwie niezależne oferty przejęcia: amerykańska fuzja z podmiotem z Nasdaq oraz azjatyckie dokapitalizowanie. Równolegle zarząd planuje głębokie rozwodnienie kapitału poprzez dwie nowe emisje akcji, co wywołało nerwową reakcję inwestorów i zjazd kursu na giełdzie. W tej analizie sprawdzamy twarde dane finansowe, techniczny układ wykresu oraz scenariusze dla akcjonariuszy mniejszościowych.
🔥 TL;DR(Podsumowanie kluczowych faktów):
- Dwie globalne oferty: Amerykański inwestor z Nasdaq chce przejąć 100% akcji za min. 67 mln USD (wymiana akcji). Azjatycki gracz z branży medtech oferuje wejście kapitałowe po cenie nie niższej niż 33 zł za akcję.
- Delisting w grze: Obie ścieżki strategiczne drastycznie zwiększają prawdopodobieństwo wycofania (delistingu) Medicalgorithmics z warszawskiego parkietu.
- Zimny prysznic na kursie: Informacja o planowanej emisji do 2 mln nowych akcji serii R i S (rozwodnienie o ok. 20%) wywołała znaczny spadek kursu w rejon 23,40 zł. Cena emisyjna serii R dla obecnych akcjonariuszy wynosi 20 zł.
- Zwrot w wynikach: Szacunki za 3Q 2026 r. potwierdzają poprawę rentowności: przychody wzrosły o 52,2% r/r do 10,94 mln zł, a kwartalna EBITDA wyniosła +1,57 mln zł.
📋 Spis treści:
- Podstawowe informacje o spółce Medicalgorithmics
- Wyścig po Medicalgorithmics: USA kontra Azja
- Analiza techniczna: Batalia na wykresie miesięcznym i struktura oRGR
- Giełdowa reakcja: Dlaczego kurs MDG zanurkował?
- Wyniki finansowe za 3Q 2026 r.
- Analiza odchyleń: Raport półroczny H1 2026 r. pod lupą
- Strategia rozwoju, szanse i kluczowe zagrożenia
- Podsumowanie i perspektywy inwestorskie
- FAQ – Najczęściej zadawane pytania o Medicalgorithmics
🔍 Podstawowe informacje o spółce Medicalgorithmics w 2026 r.
Na początek garść informacji o spółce:
- Symbol giełdowy: MDG1
- Pierwsze notowania: listopad 2011 r.
- Główny indeks giełdowy: sWIG80
- Profil działalności: Przede wszystkim dostawca zaawansowanych rozwiązań systemowych oraz autorskich algorytmów sztucznej inteligencji w diagnostyce kardiologicznej (analiza sygnału EKG).
- Dostępne instrumenty:
- akcje
- brak możliwości dokonania tzw. krótkiej sprzedaży akcji (brak płynności pożyczkowej oraz brak MDG na oficjalnej liście pozycji krótkich GPW).
📯 Wyścig po Medicalgorithmics
Ostatnie dni przyniosły fundamentalny zwrot w postrzeganiu przyszłości Medicalgorithmics (MDG) na warszawskim parkiecie. Spółka, która jeszcze do niedawna była kojarzona głównie z bolesnym i kosztownym procesem restrukturyzacji, stała się obiektem pożądania globalnego kapitału. Na stole pojawiły się dwie niezależne, potężne opcje strategiczne. Stawiają dotychczasowych akcjonariuszy w niezwykle komfortowej sytuacji, ale jednocześnie zwiastują rychły koniec obecności firmy na GPW. Zarząd podjął już ostateczną decyzję o zwołaniu Nadzwyczajnego Walnego Zgromadzenia, które ma otworzyć drzwi do tych procesów2.
1. Kierunek USA: Prestiżowy awans na Nasdaq
Pierwszym impulsem dla gwałtownego rajdu cenowego akcji MDG było podpisanie listu intencyjnego z amerykańskim inwestorem strategicznym z branży healthcare. Jest to walor notowany na nowojorskim technologicznym indeksie Nasdaq3.
Zaoferowana struktura transakcji zakłada przejęcie 100% akcji polskiej spółki i jest wyceniana na nie mniej niż 67 mln USD. Dla inwestorów kluczowe są tu dwa aspekty:
- Forma rozliczenia: Amerykanie proponują transakcję bezgotówkową – fuzję, wymianę lub zamianę akcji. W praktyce oznaczałoby to, że posiadacze akcji MDG staliby się współwłaścicielami globalnego podmiotu na Wall Street.
- Potencjał biznesowy: Wejście w struktury dojrzałego amerykańskiego gracza to natychmiastowe otwarcie sieci dystrybucyjnej dla flagowego systemu sztucznej inteligencji (DRAI) oraz rozwijanego projektu VCAST w setkach klinik za oceanem.
2. Kierunek Azja: Gotówkowe uderzenie i wysoka premia
Gdy rynek analizował jeszcze scenariusz amerykański, Medicalgorithmics odpaliło kolejną bombę informacyjną. Zarząd potwierdził, że prowadzi równoległe, zaawansowane rozmowy z wiodącym inwestorem strategicznym z Azji, notowanym na jednej z największych tamtejszych giełd4.
Ta oferta różni się od amerykańskiej kluczowymi szczegółami, które mogą mocno zważyć na decyzji akcjonariuszy:
- Twarda cena minimalna: Azjatycki partner zadeklarował chęć wejścia kapitałowego po cenie nie niższej niż 33 zł za akcję. W momencie ogłoszenia tej informacji oznaczało to gigantyczną premię wobec ówczesnego kursu giełdowego w granicach 25 zł.
- Zastrzyk żywej gotówki: W przeciwieństwie do amerykańskiej wymiany papierów, propozycja z Azji opiera się na bezpośrednim dokapitalizowaniu spółki poprzez prywatną emisję (seria S), co ułatwiłoby finansowanie dynamicznych projektów badawczo-rozwojowych (R&D).
📈 Analiza techniczna Medicalgorithmics – Batalia na wykresie
Bez powyższych informacji fundamentalnych sytuacja na wykresie długoterminowym była w ostatnim czasie skomplikowana. Inwestorzy techniczni musieli mierzyć się z gasnącym impetem popytu.
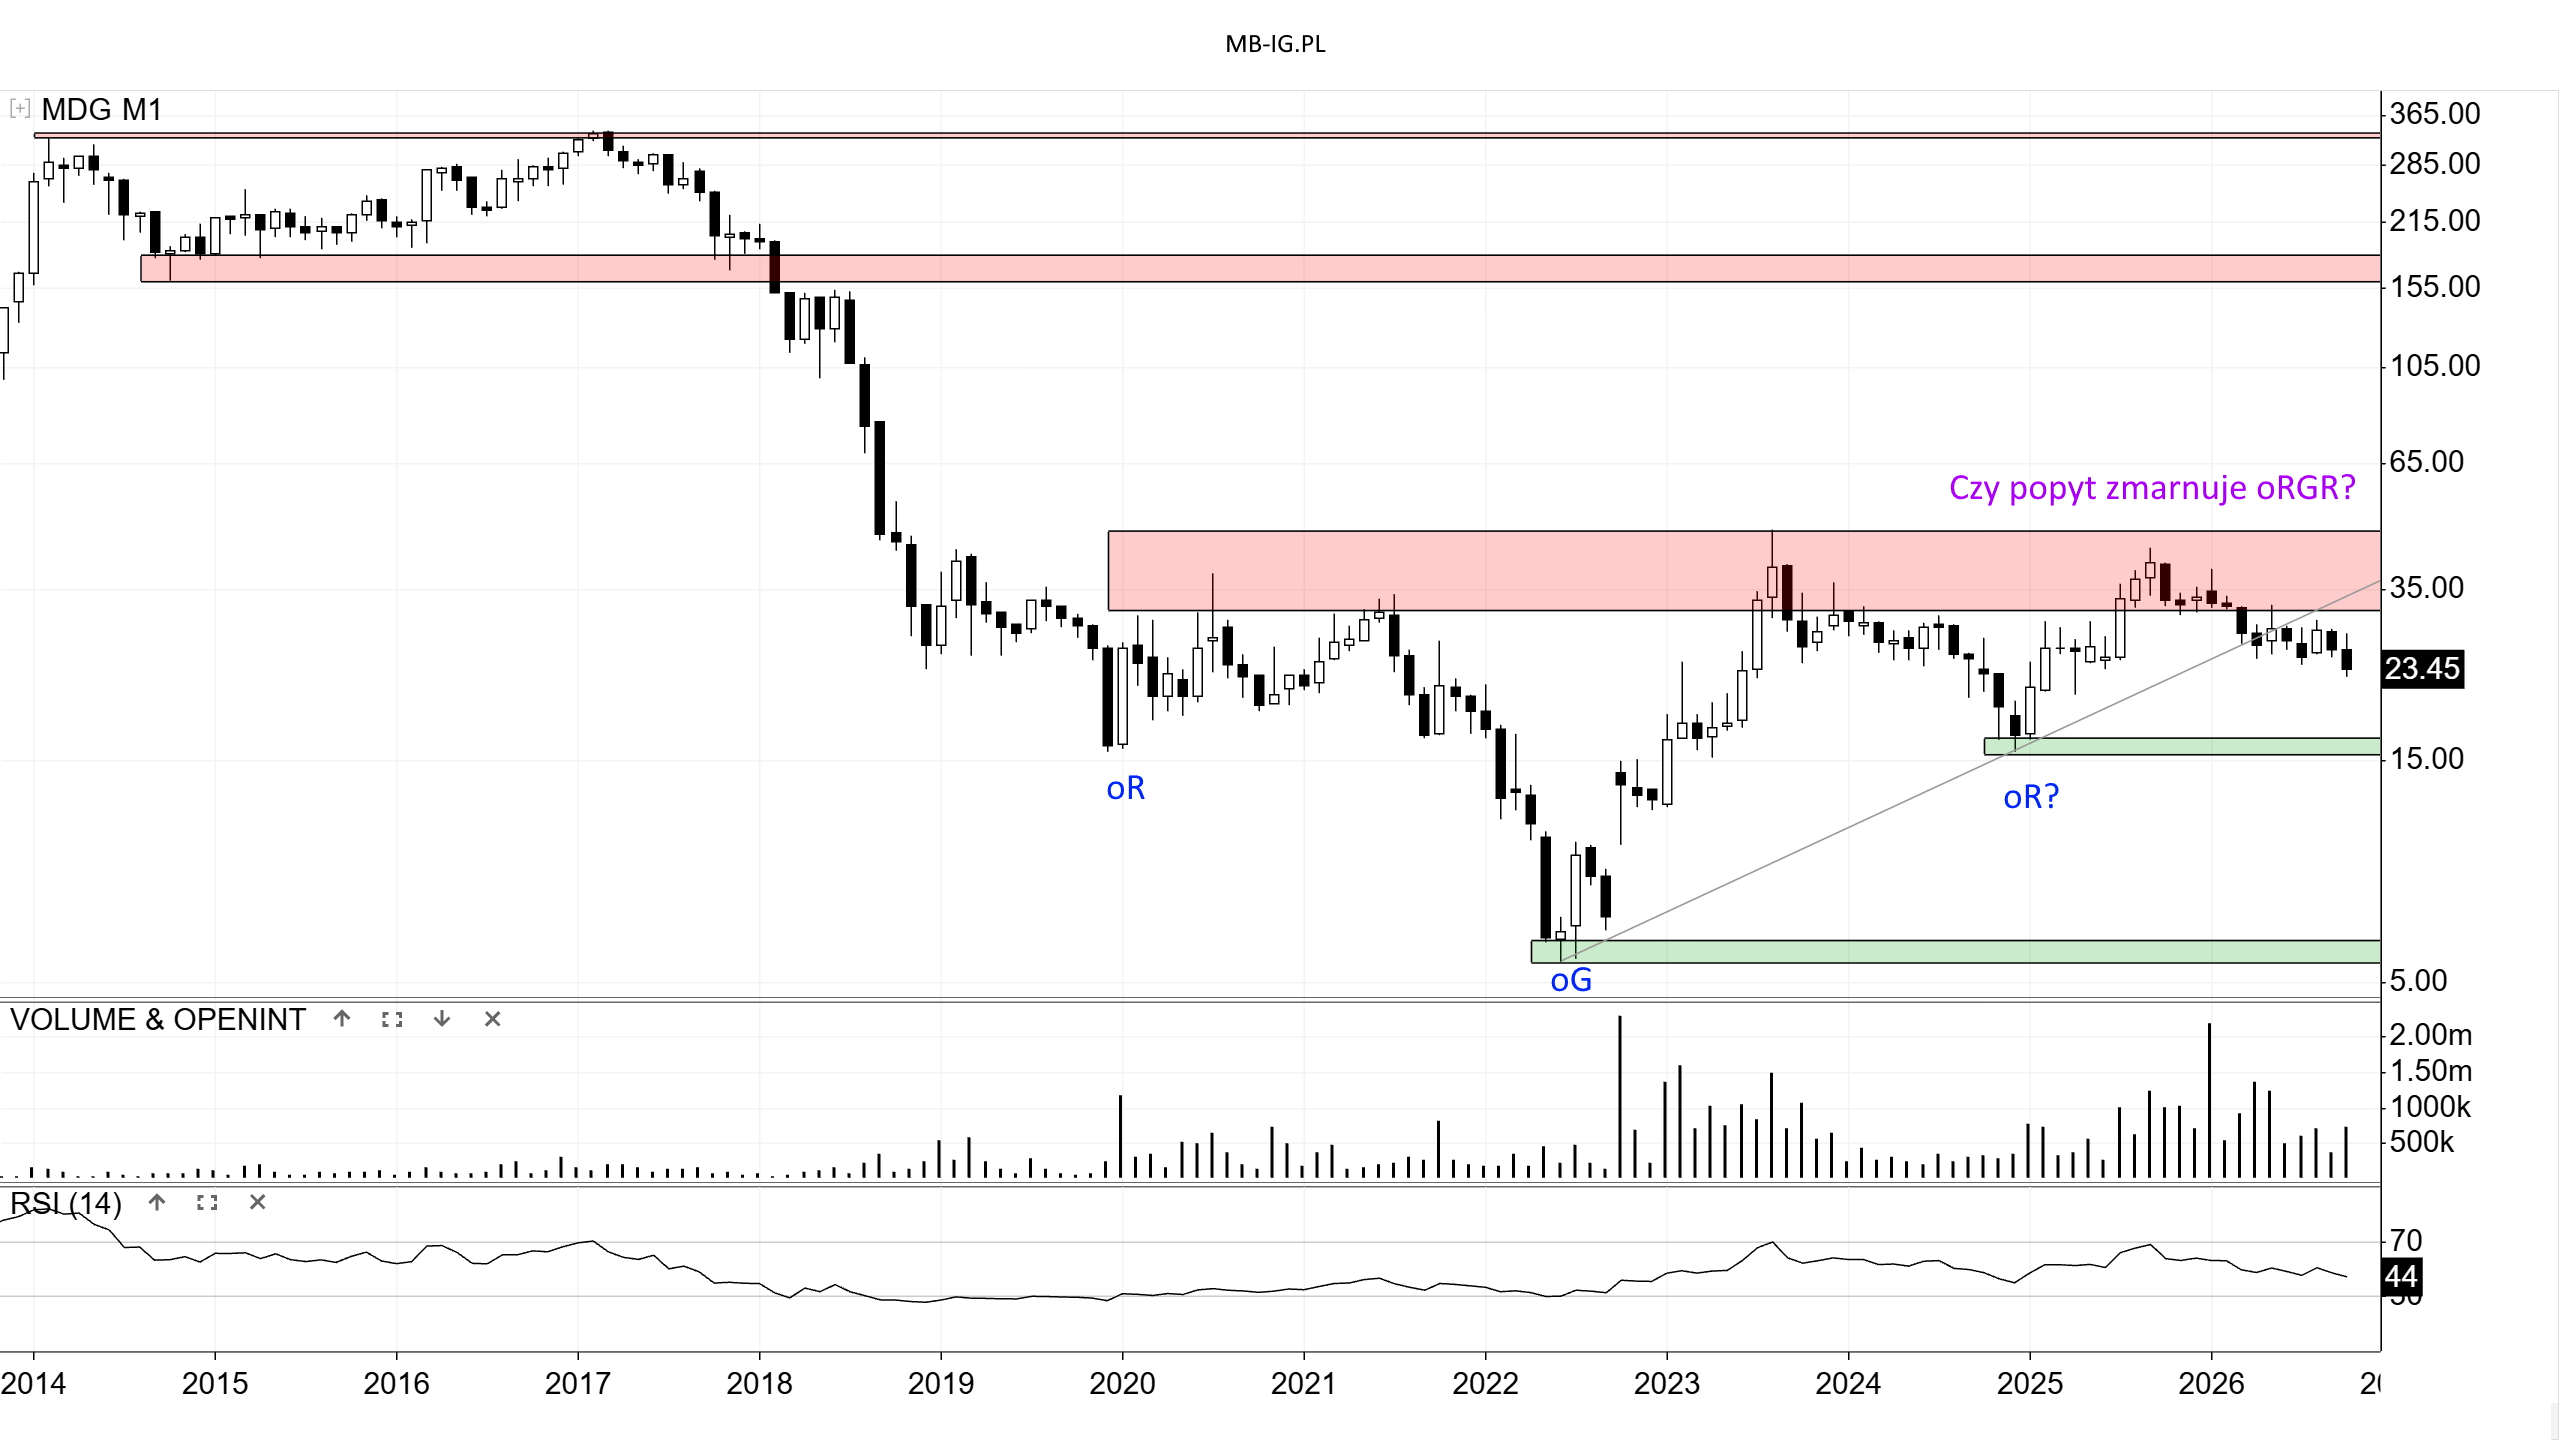
Do jesieni 2025 r. popyt walczył o potwierdzenie wielkiego oRGR na wzrost. Tyle że ten sezon zawodzi jak na razie inwestorów. Wprawdzie po 1Q większość ruchu to frustrująca konsolidacja, ale kurs nawet nie próbuje atakować kluczowego, średnioterminowego oporu w okolicach +/- 39 zł. Październik przyniósł na razie wręcz pogłębienie tegorocznego dołka (zejście w rejon 22,50 zł).
W najlepszym dla Byków wypadku prawe ramię (oR) mogłoby przybrać bardziej skomplikowaną, rozciągniętą w czasie strukturę. Zresztą lewe ramię tej formacji również nie miało prostej i przejrzystej budowy.
Pomocniczy Trend wzrostowy prowadzony od historycznych dołków z 2022 roku nie został przez Byki efektywnie wykorzystany. W sumie samo opuszczenie linii Trendu odbyło się w mało dynamiczny sposób – w postaci ruchu bocznego.
Od roku obserwujemy podwyższony obrót, z wolumenami przeważnie przekraczającymi 500 tysięcy akcji w ujęciu miesięcznym. To wzmożone zaangażowanie kapitału nie pomagało jednak w tym sezonie Bykom w trwałym przejęciu kontroli.
W czysto technicznym scenariuszu, celem numer 1 dla rynkowych Niedźwiedzi pozostaje zepchnięcie kursu na wsparcie w rejonie +/- 16 zł. Nowe fakty fundamentalne mogą jednak całkowicie unieważnić ten techniczny układ.
📉 Zimny prysznic na parkiecie, czyli giełda analizuje szczegóły
Jak na te geopolityczne potyczki i doniesienia o cenie 33 zł reaguje sam rynek? Podręcznikowo, realizując scenariusz „kupuj plotki, sprzedawaj fakty”. Czwartkowa sesja (22 października) przyniosła gwałtowne schłodzenie nastrojów i wyraźny spadek kursu. To bezpośredni efekt dokładnej analizy komunikatów ESPI dotyczących struktury planowanego dokapitalizowania.
Inwestorzy zaczęli kalkulować realne ryzyko rozwodnienia kapitału. Zarząd planuje bowiem emisję nawet 2 milionów nowych akcji (serii R i S), co przy obecnej liczbie papierów w obrocie (~10,45 mln) zwiększy akcjonariat o niemal 20%.
Oliwy do ognia dolała struktura cenowa:
- Akcje serii S (dla Azjatów) mają być emitowane po cenie nie niższej niż 33,00 zł.
- Akcje serii R (dla obecnych akcjonariuszy, z prawem poboru na dzień 30 listopada) wyceniono na zaledwie 20,00 zł.
Tak duże, kilkunastoprocentowe dyskonto ceny emisyjnej serii R względem kursu giełdowego zadziałało jak magnes ściągający wycenę rynkową w dół. Cofnięcie pokazuje, że kapitał spekulacyjny błyskawicznie przystąpił do realizacji zysków. Droga do ostatecznego przejęcia przez USA lub Azję jest daleka (rozmowy z Azjatami mają status wstępny), a obecnych akcjonariuszy czeka najpierw przejście przez kluczowe, listopadowe Walne Zgromadzenie.
Zresztą sesja z poniedziałku była równie ciekawa – bardzo wysoki start i niemal skasowanie go do końca sesji.
📈 Inwestujesz na giełdzie?
Nie przegap kolejnych bezstronnych analiz spółek i lekcji inwestowania. Dołącz do naszej bezpłatnej społeczności Czytelników.
📊 Szacunkowe wyniki finansowe za III kwartał 2026 r.
Na razie sprawa przejęcia pozostaje formalnie nierozstrzygnięta. Pełny skonsolidowany raport finansowy za III kwartał pojawi się w systemie EBI/ESPI dopiero 26 listopada. Spółka zdecydowała się jednak na opublikowanie wstępnych, kluczowych danych szacunkowych, które pokazują, że operacyjny turnaround biznesu staje się faktem5.
Wstępne szacunki finansowe GK Medicalgorithmics za III kwartał 2026 roku (vs III kwartał 2025)
| Pozycja finansowa | 3Q 2026 (szacunki) | 3Q 2025 | Zmiana r/r |
|---|---|---|---|
| Przychody ze sprzedaży (mln zł) | 10,94 | 7,19 | 52,2% |
| w tym rynek USA (mln zł) | 4,4 | 2,18 | 101,8% |
| EBITDA (mln zł) | 1,57 | -2,05 | +3,62 mln zł (wyjście na plus) |
| Liczba zrealizowanych sesji EKG (tys.) | 121,1 | 96,6 | 25,4% |
Tabela 1. Zestawienie przychodów, powtarzalnego wyniku EBITDA oraz skonsolidowanego zysku netto jednostki dominującej za II kwartał 2026 r.
Co to oznacza dla spółki?
- Podtrzymanie mocnego trendu z I półrocza: Wzrost przychodów o ponad 52% r/r potwierdza, że strategiczne przejście na model pure-software (sprzedaż samych algorytmów sztucznej inteligencji DRAI do zewnętrznych urządzeń) przynosi powtarzalne, wysoko marżowe efekty.
- Kolejny kwartał z dodatnią EBITDA: Po wypracowaniu 2,47 mln zł dodatniej EBITDA w całym pierwszym półroczu 2026 r., sam III kwartał dorzucił do tego kolejne 1,57 mln zł. Spółka trwale opuszcza strefę wielomilionowych strat operacyjnych, które ciążyły na niej w ubiegłych latach.
- USA motorem napędowym: Przychody na kluczowym rynku amerykańskim podwoiły się r/r (wzrost o 101,8%). To pochodna przedłużenia kontraktu z dużym ośrodkiem IDTF oraz zawarcia nowej, 3-letniej umowy z platformą kardiomonitoringu obsługującą ponad 300 placówek medycznych w Stanach Zjednoczonych.
🔎 Kluczowe wnioski z analizy odchyleń dla raportu półrocznego
Warto przypomnieć i zestawić te szacunki z oficjalnym raportem za I półrocze (H1 2026), opublikowanym 29 września br6. To właśnie te dane fundamentalne dały paliwo do trwającej batalii przejęciowej.
- Eksplozja przychodów w H1: W pierwszym półroczu przychody ze sprzedaży sięgnęły 21,08 mln zł, co oznacza potężny wzrost o 53,5% r/r w porównaniu do H1 2025 r. (13,73 mln zł).
- Przełom na poziomie operacyjnym: EBITDA za I półrocze zamknęła się wynikiem +2,47 mln zł (marża EBITDA wyniosła 11,74%). Dla porównania, rok wcześniej w analogicznym okresie spółka wygenerowała aż 3,03 mln zł straty na poziomie EBITDA. Odchylenie r/r wynosi zatem ponad +181%.
- Drastyczna redukcja strat: Strata netto przypadająca na akcjonariuszy jednostki dominującej skurczyła się do -2,01 mln zł (wobec -6,69 mln zł straty w H1 2025).
- Bezpieczna struktura bilansu (Net Cash): Na koniec pierwszego półrocza spółka utrzymała dodatnie przepływy operacyjne (+4,56 mln zł) oraz pozycję gotówkową przewyższającą zadłużenie oprocentowane. Wskaźnik Dług netto / EBITDA pozostał ujemny, co oznacza pełne bezpieczeństwo płynnościowe przed wejściem nowych inwestorów.
Wskaźniki giełdowe MDG pod lupą: C/Z, Forward P/E oraz C/WK
Dynamiczne zmiany kursu oraz fundamentalny zwrot w biznesie sprawiają, że tradycyjna analiza wskaźnikowa Medicalgorithmics w 2026 r. wymaga nieszablonowego podejścia. Klasyczne wskaźniki pokazują historyczne opóźnienie, podczas gdy wycena rynkowa dyskontuje już zupełnie nową rzeczywistość.
- Wskaźnik C/Z (Cena do Zysku): Przy obecnym kursie w rejonie 23,40–23,80 zł kroczący wskaźnik C/Z (TTM) dla Medicalgorithmics jest ujemny i wynosi ok. -37x. Wynika to z faktu, że w ujęciu ostatnich czterech kwartałów spółka globalnie wykazuje jeszcze stratę netto (strata krocząca 12M to ok. 7 mln zł). Ujemne C/Z potwierdza, że mamy do czynienia ze spółką typu turnaround – inwestorzy płacą tu za potencjał przyszłego czystego zysku, a nie za historyczne wyniki.
- Wskaźnik Forward P/E (Przyszłe C/Z): Sztywny Forward P/E nie jest oficjalnie publikowany przez serwisy giełdowe ze względu na brak oficjalnego konsensusu PAP dla mniejszych podmiotów. Jednak wewnętrzne prognozy domów maklerskich wskazują na ruch tego wskaźnika w obszary dodatnie na przełomie 2026 i 2027 roku. Warto jednak zauważyć, że w obliczu listu intencyjnego z USA klasyczny Forward P/E traci na znaczeniu – rynek przestaje wyceniać organiczny wzrost, a zaczyna podstawiać pod „przyszły zysk” sztywną wycenę zaoferowaną przez inwestorów.
- Wskaźnik C/Wk (Cena do Wartości Księgowej): Utrzymuje się na wysokim poziomie ok. 4,1x. W sektorze zaawansowanych technologii medycznych i AI jest to jednak standard. Głównym kapitałem Medicalgorithmics nie są nieruchomości, lecz własność intelektualna: autorskie algorytmy sztucznej inteligencji do analizy EKG (DRAI) oraz systemy takie jak VCAST. Te aktywa są nisko wyceniane przez tradycyjną księgowość, stąd wysoka premia rynkowa.
⚡ Strategia rozwoju, szanse i kluczowe zagrożenia
Aby zrozumieć, dlaczego globalni gracze z USA i Azji rozpoczęli batalię o polski medtech, należy przyjrzeć się aktualnej strategii operacyjnej spółki oraz bilansowi rynkowych szans i ryzyk.
1. Aktualna strategia i cele operacyjne
Pod kierownictwem dr. Krisa Siemionowa spółka konsekwentnie realizuje transformację biznesową, która opiera się na dwóch filarach:
- Model Pure-Software: Całkowite odejście od kosztownej produkcji i dystrybucji własnego sprzętu. MDG skupia się na sprzedaży wysoko marżowego oprogramowania opartego na sztucznej inteligencji (algorytmy DRAI oraz platforma DRP), które jest integrowane z urządzeniami zewnętrznych producentów na całym świecie.
- Komercjalizacja projektów R&D: Kluczowym motorem przyszłego wzrostu ma być projekt VCAST (nieinwazyjna diagnostyka choroby wieńcowej oparta na analizie FFR-CT i AI), a także systemy AI Vesper oraz Gimlet.
2. Analiza Szans i Zagrożeń (SWOT)
Ten temat omówiłem w poniższej tabele:
Główne ZA i PRZECIW dla Medicalgorithmics w 2026 r.
| Szanse | Zagrożenia |
|---|---|
| Przejęcie przez inwestora z USA (Nasdaq) lub Azji: Spółka podpisała list intencyjny z amerykańskim graczem z branży healthcare na kwotę nie mniejszą niż 67 mln USD. Co więcej, zaledwie wczoraj (22 października 2026 r.) spółka poinformowała o równoległych rozmowach z wiodącym inwestorem strategicznym z Azji, który deklaruje wejście kapitałowe po cenie nie niższej niż 33 zł za akcję (istotna premia do obecnego kursu ~25 zł) | Ryzyko fiaska negocjacji (due diligence): List intencyjny z Amerykanami nie ma charakteru wiążącego. Jeśli badanie stanu firmy wykaże nieprawidłowości lub strony nie porozumieją się co do ostatecznych wycen, transakcja może upaść, co wywołałoby głębokie rozczarowanie rynku i spadek kursu akcji. |
| Efekt synergii i globalna dystrybucja: Wejście w struktury dużego, globalnego podmiotu MedTech otworzy algorytmom MDG drzwi do setek nowych szpitali i klinik na świecie bez konieczności budowania własnych struktur sprzedażowych. | Rozwodnienie akcji: Aby doprowadzić do fuzji, zarząd planuje emisje nowych akcji. Jeśli transakcje z inwestorami nie dojdą do skutku, dotychczasowi akcjonariusze pozostaną z większą liczbą akcji w obrocie, co rozbije dotychczasowy zysk na akcję (EPS). |
| Paliwo finansowe na R&D: Planowane emisje akcji serii R i S mają przynieść firmie co najmniej 10 mln euro nowego kapitału, co pozwoli bez przeszkód dokończyć i skomercjalizować kluczowy projekt VCAST. | Koncentracja przychodów na rynku USA: Choć rynek amerykański rośnie najszybciej (+102% r/r w 3Q26), uzależnienie biznesu od decyzji tamtejszych regulatorów (np. zmian w wycenie procedur kardiologicznych przez CMS/Medicare) stanowi stałe ryzyko systemowe. |
| Dynamiczny wzrost rynku AI w medycynie: Algorytmy automatyzujące pracę kardiologów wpisują się w globalny trend braku personelu medycznego i potrzeby optymalizacji kosztów w służbie zdrowia. | Ryzyko technologiczne i regulacyjne: Projekty takie jak VCAST wymagają rygorystycznych certyfikacji medycznych (np. FDA w USA, CE w Europie). Każde opóźnienie w urzędach wydłuża czas do osiągnięcia pierwszych przychodów z nowej technologii. |
Tabela 2. Zestawienie głównych szans oraz kluczowych zagrożeń dla Medicalgorithmics
📝 Podsumowanie i perspektywy inwestorskie
Medicalgorithmics w 2026 r. udowadnia, że udany turnaround operacyjny połączony z unikalną technologią AI potrafi błyskawicznie zmienić status spółki na giełdzie. Pojawienie się dwóch konkurencyjnych ofert z USA oraz Azji drastycznie zwiększa prawdopodobieństwo scenariusza, w którym Medicalgorithmics zniknie z GPW w horyzoncie najbliższych miesięcy.
Wczorajsza reakcja kursu pokazuje jednak, że giełda bezlitośnie kalkuluje techniczne koszty tego sukcesu – w tym dyskonto nowej emisji serii R (20 zł) oraz nadchodzące uwodnienie akcjonariatu. Dla inwestorów długoterminowych kluczowym punktem weryfikacji intencji zarządu i realnej wyceny spółki będzie Nadzwyczajne Walne Zgromadzenie zwołane na 18 listopada. Do tego czasu kurs MDG pozostanie pod wpływem podwyższonej zmienności i spekulacyjnych plotek.
🔎 Co sądzę o spółce Medicalgorithmics w 2026 r.?
Jakie jest moje aktualne nastawienie pod inwestycje giełdowe w akcje MDG? Oczywiście w związku z tą sytuacją będę musiał dokonać rewizję mojego osobistego zapatrywania na ten walor. Więcej dowiesz się jako:
- Abonent naszego serwisu serwisu w Newsletterze wieczornym
- Czytelnik naszego Bloga – wstępnie w dzisiejszym porannym biuletynie na email.
💬 Twoja kolej – porozmawiajmy na ten temat!
Scenariusz wokół Medicalgorithmics zmienia się w błyskawicznym tempie, a dynamiczna licytacja globalnych graczy rzadko zdarza się na polskim parkiecie. Jestem bardzo ciekawy Twojego zdania na temat tej rynkowej batalii
❓ FAQ – Najczęściej zadawane pytania o Medicalgorithmics
Przypisy:
- Karta spółki Medicalgorithmics (2026). Giełda Papierów Wartościowych w Warszawie [online] ↩︎
- MEDICALGORITHMICS SA (44/2026) Podjęcie przez Zarząd ostatecznej decyzji o zaproponowaniu emisji akcji serii R i akcji serii S oraz o przedłożeniu Nadzwyczajnemu Walnemu Zgromadzeniu propozycji podwyższenia kapitału zakładowego Spółki. Pap-mediaroom.pl, 22.10.26 ↩︎
- Medicalgorithmics może zmienić właściciela. Podmiot z Nasdaq zainteresowany przejęciem. Mambiznes.pl, 20.10.26 ↩︎
- Medicalgorithmics planuje dwie emisje akcji. Rozmawia z potencjalnym inwestorem notowanym w Azji. Bankier.pl, 22.10.26 ↩︎
- MEDICALGORITHMICS SA (42/2026) 10,9 mln zł przychodów ze sprzedaży (+52% r/r) oraz dodatni wynik EBITDA – wybrane szacunkowe dane finansowe Grupy Kapitałowej Medicalgorithmics za III kwartał 2026 r. Biznes.pap.pl, 13.10.26 ↩︎
- MEDICALGORITHMICS SA Raport okresowy półroczny za PSr. Biznes.pap.pl, 29.09.26 ↩︎